經歷 2026 年 7 月極端去槓桿引發的淨值劇烈回撤後,前 OpenAI 超級對齊團隊成員 Leopold Aschenbrenner 創立的避險基金 Situational Awareness 已重返市場。據 CNBC 報導,該基金支付數億美元期權權利金與客製化 FLEX 合約重新建立曝險。相較於過去以融資借貸槓桿重壓現貨,此次改採鎖定最大虧損、保留上行凸性的期權結構,精準瞄準 AI 資本支出四大稀缺瓶頸:算力第二供應商 AMD、數據中心電力 Bloom Energy、GPU 雲端基礎設施 CoreWeave,以及報價緊縮的記憶體半導體產業鏈。
2026 年夏季的全球科技股劇烈震盪,曾讓市場充斥「AI 資本支出泡沫破裂」的悲觀論調。其中,最受矚目的受害者之一,正是撰寫了 165 頁重量級 AI 宏觀報告《Situational Awareness》的前 OpenAI 研究員 Leopold Aschenbrenner。他在 2024 年創立的同名避險基金,因高度集中持有晶片與記憶體股票,在 7 月份的流動性擠壓中承受了殘酷的保證金追繳與被迫去槓桿。
兩個月後,這位年輕操盤手並未退場。據 CNBC 著名科技主播 David Faber 引述機構消息人士指出,Situational Awareness 基金已於 9 月初大舉重返衍生性金融商品市場。令人側目的是,該基金僅預先支付的期權權利金(Option Premium)就高達數億美元,以極具進攻性卻風險受控的姿態,再次殺回 AI 基礎設施主戰場。
從借貸爆倉到凸性買方:Situational Awareness 交易結構的根本質變
在避險基金的實務運作中,看對宏觀趨勢卻死於流動性波動,是所有槓桿投資人最沉重的學費。
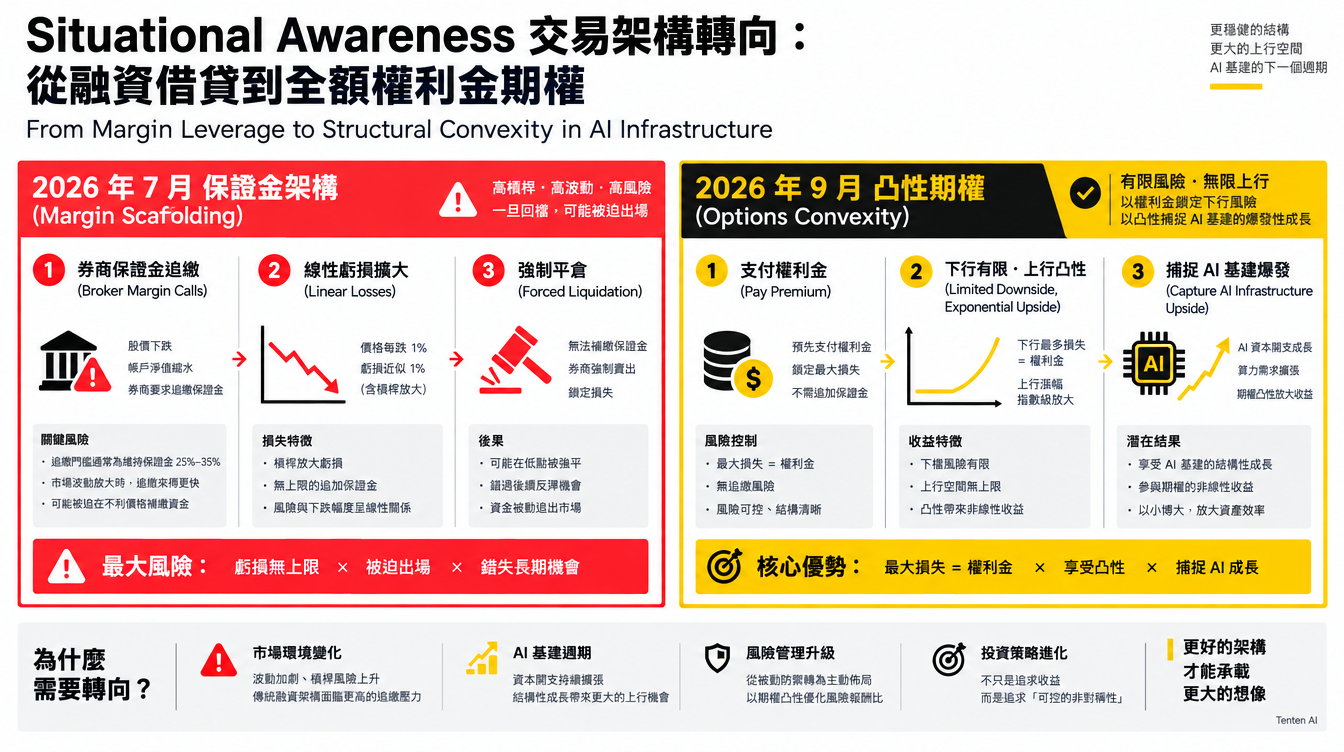
回顧 Situational Awareness 在 2026 年第二季底的持倉,其投資組合呈現極端的單邊集中。資料顯示,光是 SanDisk($SNDK)與美光科技($MU)兩檔記憶體標的,就佔據該基金美國股票多頭部位的 56%。當 7 月全球宏觀避險情緒升溫、日圓套利交易平倉引發連鎖反應時,券商的融資保證金要求大幅提高,最終迫使該基金在市場最低點遭遇流動性截斷。
這次重返市場,Leopold 在交易工具上展現了根本性的戰術轉向。
新一輪建倉大幅拋棄了傳統的融資借貸與質押槓桿,改為全面買入已全額支付權利金的長期買權(Call Options),以及針對機構客戶定制的 FLEX Options(靈活期權)。
在金融工程視角下,這種交易結構具有鮮明的非對稱特性:
- 下檔風險剛性鎖定:最壞情境下,基金的潛在虧損被嚴格限制在已支付的權利金總額,徹底杜絕了盤中因保證金不足而被券商強制斷頭的流動性黑天鵝。
- 上行凸性(Convexity)完整保留:一旦 AI 基礎設施概念股迎來新一輪估值修復與財報爆發,深度價外或客製化期權所蘊含的槓桿效應,將為投資組合帶來指數級的非線性獲利回報。
這項轉變釋放出強烈的市場訊號:Leopold 從未對自己提出的 AI 基礎設施超級週期產生動搖,他修正的僅是風險管理的工程介面。
算力與電力:AMD 與 Bloom Energy 如何卡位 AI 資本開支的最緊縮環節
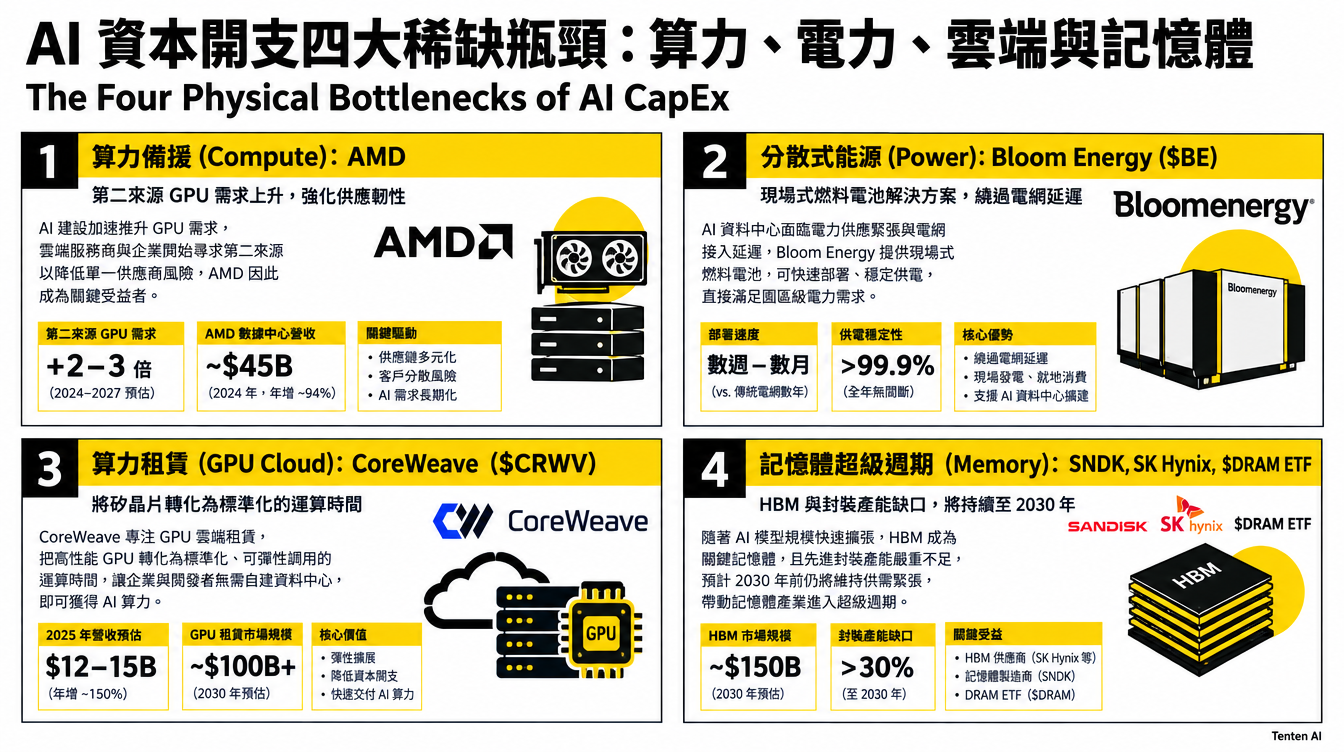
檢視 Situational Awareness 最新一批被點名的期權標的名單,可以清晰看出四條環環相扣的物理供應鏈鏈條。
第一道環節是算力多元化。在輝達掌控全球高階 GPU 主導權的背景下,超微半導體($AMD)成為各大超大規模雲端服務商防範單一供應商鎖定風險的必備備援。隨著 Meta、微軟等科技巨頭持續拉高 2026 至 2027 年資本支出,AMD 的 MI300 與 MI400 系列加速器在性價比與供貨彈性上展現出不可替代的商業防線。
第二道也是目前最嚴峻的物理天花板:能源。
在大型資料中心聚落的擴建過程中,土地與伺服器往往能用資本迅速填補,但電網連接許可與變電站升級卻需要耗費三至五年的行政審批。Bloom Energy($BE)憑藉固態氧化物燃料電池技術,能為資料中心提供無須等待公用電網的高密度現場發電方案。
Bloom Energy 正好坐落在「AI 資料中心 × 電力短缺」的強烈交叉點上。當一座千兆瓦(Gigawatt)等級的運算中心因電網延遲而面臨每月數千萬美元的折舊閒置成本時,分散式發電方案便從傳統的備援系統,躍升為 AI 基礎設施的戰略護城河。
記憶體超級週期:為何 Leopold 敢在 56% 集中度重創後再度重押 SNDK 與 SK Hynix
在整個清單中,最令華爾街矚目的交易,依然落在記憶體半導體領域。據市場消息,Situational Awareness 在 SanDisk($SNDK)、SK 海力士(SK Hynix)以及 Roundhill Memory ETF($DRAM)上的期權布局最為密集。
一般投資人常將記憶體視為高度循環且報價波動劇烈的原物料產業,然而在現代 AI 伺服器架構中,記憶體已轉變為限制模型吞吐量的核心實體瓶頸。
推動這場超級週期的關鍵力量來自多方共振:
- HBM 與高頻寬記憶體緊缺:高階推論與下一代前沿模型訓練,對記憶體頻寬的需求呈現超線性成長。
- 產業供給剛性:SK 海力士高層已多次在法說會預警,目前先進封裝與高頻寬記憶體的產能緊縮,極可能一路延續至 2030 年底。
- 全產業鏈溢出效應:當三大原廠將晶圓產能全面傾斜至 HBM 時,傳統伺服器 DDR5 與高效能 NAND Flash 的供給同樣被動受到擠壓,推升整體報價水準。
針對部分市場散戶的誤解,需要特別釐清:清單中的「$DRAM」並非個別企業名稱,而是 Roundhill 發行的記憶體主題 ETF。它直接追蹤全球記憶體晶片製造商與設備供應商的整體表現。透過重壓 $DRAM 與個別領導廠商的買權,Leopold 實際上是在為整個半導體記憶體板塊的長期結構性定價權投下信任票。
同時,名單中的 CoreWeave($CRWV)則補足了雲端基礎設施的關鍵拼圖。作為專注於 GPU 算力租賃的新型專用雲端商,CoreWeave 本質上是將稀缺的晶片與電力轉化為標準化的運算時間,直接承接科技巨頭龐大外溢的訓練需求。
7 月去槓桿的真相:被消滅的是槓桿倉位,而非 AI 基礎設施的實體需求
市場在經歷大幅修正後,往往容易混淆「金融部位的清算」與「實體經濟的冷卻」。
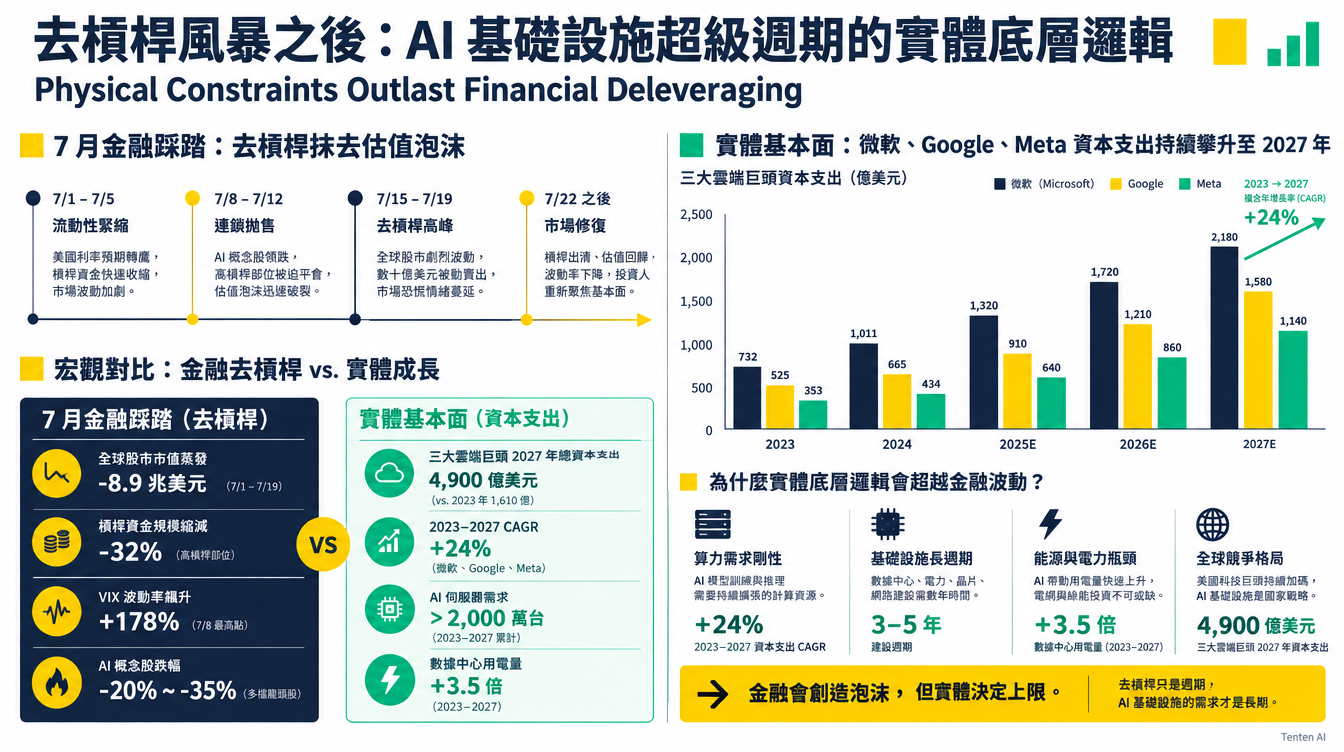
7 月份的科技股回撤,本質上是一場全球宏觀利率預期調整與對沖基金去槓桿所引發的流動性踩踏。融資借貸鏈條的瓦解,強行抹去了帳面上的過度樂觀估值;但科技巨頭在財報會議上所揭露的資本支出指引,卻絲毫沒有縮減跡象。微軟、Google 與亞馬遜在最新季度電話會議中均強調:在 AI 基礎設施上的投資不足,其長遠商業風險遠大於過度投資。
| 分析維度 | 2026 年 7 月爆倉架構(保證金現貨槓桿) | 2026 年 9 月重啟架構(全額權利金期權) |
|---|---|---|
| 核心金融工具 | 融資現貨股票、保證金借貸槓桿 | 預付權利金買權(Call)、客製化 FLEX 期權 |
| 流動性風險 | 盤中面臨追加保證金與券商強制斷頭 | 無保證金追繳風險,最大虧損限定為權利金 |
| 資本效率與凸性 | 線性回報,受限於保證金維持率與利息成本 | 非線性凸性收益,捕捉估值大幅修復空間 |
| 核心投資主題 | 單邊重壓記憶體現貨(佔比逾 56%) | 均衡覆蓋算力、電力、GPU 雲與記憶體四大瓶頸 |
| 宏觀假設檢驗 | 假定市場流動性充足且借貸成本穩定 | 承認市場極端波動性,以結構設計隔離雜訊 |
Leopold Aschenbrenner 攜帶數億美元權利金重返戰場,為全球科技投資界提供了一個教科書級別的範式轉移案例:
模型參數繼續擴張,算力需求持續攀升,資料中心面臨電力卡關,記憶體頻寬遭遇極限挑戰。這四條資本支出的物理約束,不會因為短期市場回撤而憑空消失。當資本再度尋找最具防禦性與定價權的實體資產時,敢於在廢墟中以嚴密衍生性工具重新佈局的操盤手,往往最先掌握下一輪超級週期的主導權。
常見問題(FAQ)
什麼是 FLEX Options(靈活期權),避險基金為何偏好使用它?
FLEX Options 是由芝加哥期權交易所(CBOE)等交易所提供的機構級客製化合約。它允許大型基金自主設定行使價格、到期日與結算方式,無須受限於標準化期權的掛牌週期。這讓機構能夠精準對齊自己的宏觀時間線,同時避免一般場外衍生性商品(OTC)所面臨的對手方信用風險。
為什麼 Leopold 選擇支付數億美元權利金,而不直接在低點買入股票現貨?
雖然數億美元權利金是一筆沉重的沉沒成本,但在波動率極高的科技股環境中,期權能提供確定性的下檔保護。若市場再次出現黑天鵝事件,基金的最大虧損僅限於權利金,絕不會引發追繳保證金或被迫清算。這使基金經理人能夠安心穿越短期波動,靜待長期基本面發酵。
記憶體產業是否真的已經脫離了傳統景氣循環的宿命?
雖然記憶體依然受半導體設備產能擴充的週期影響,但在 AI 時代,HBM 與高階伺服器記憶體的生產技術門檻極高,封裝良率與研發成本皆呈倍數增長。這使得原廠產能擴張速度大幅放緩,讓原有的短期繁榮衰退週期,轉化為受限於物理與製程瓶頸的長期結構性供不應求。
Author Insight
金融市場最迷人之處,在於價格走勢經常與物理現實發生暫時性脫節。7 月份的去槓桿風暴讓許多人誤以為 AI 浪潮已踩下剎車,但深入觀察供應鏈第一線便能發現,高壓變壓器、伺服器機櫃與高頻寬記憶體的交期依然排到兩年之後。Leopold 此次重返市場的策略極具啟發性:真正的產業洞察不在於預測下週的股價高低,而是在確認實體瓶頸無法被繞過的前提下,運用最理性的金融工具,在保護自身生存權的同時,為未來的爆發保留完整的上行空間。
權威引用
- CNBC: Situational Awareness Re-Enters AI Infrastructure Trade via Options
- Situational Awareness: The Decade Ahead by Leopold Aschenbrenner