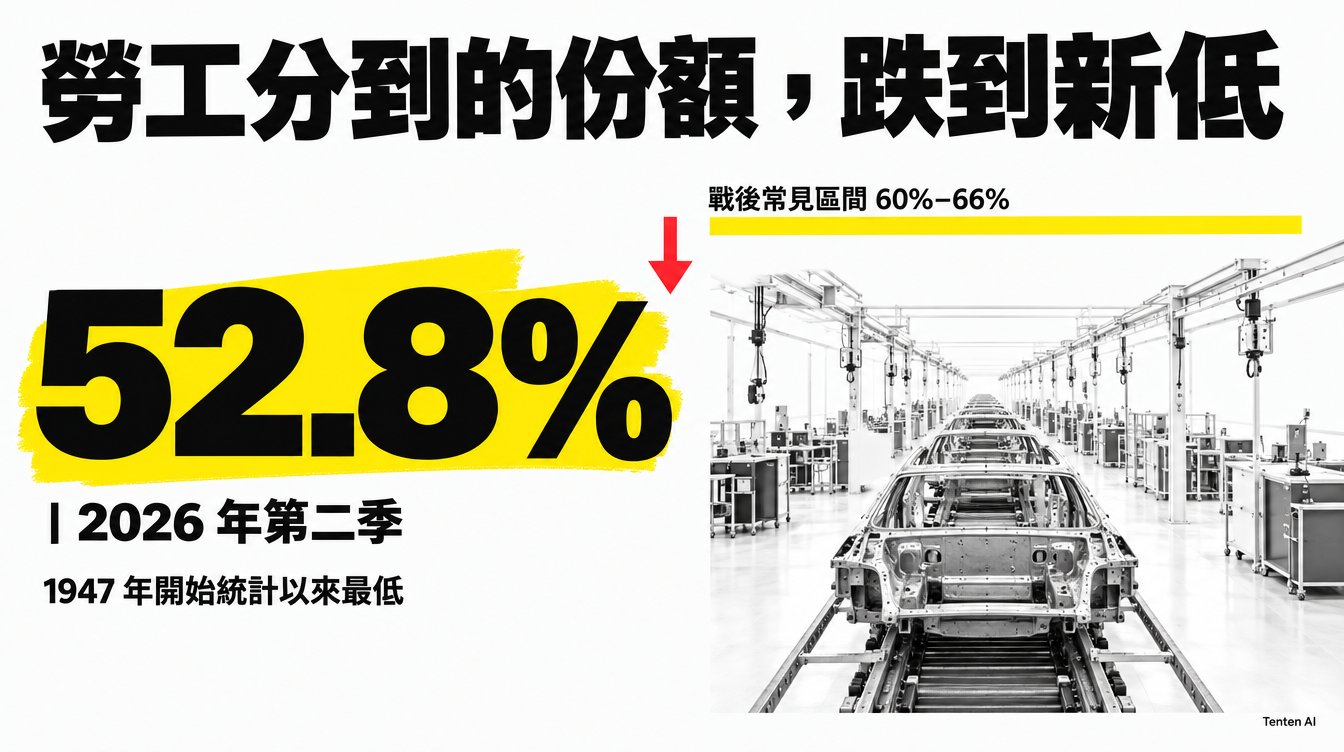
Optimus 還沒量產,美國勞工分到的產出份額已先跌到紀錄低點。 美國勞工統計局(BLS)在 2026 年 9 月 15 日公布最新數據。第二季非農業部門的勞動所得占比只有 52.8%。這是 1947 年開始統計以來最低,戰後多數時候落在 60% 到 66%。
這兩件事沒有直接因果。Tesla 的人形機器人 Optimus 還在試產,低占比是二十多年累積的趨勢。放在一起看,卻能看清楚機器人經濟真正難的地方。產能增加相對容易,難在收入跟不跟得上產能。
討論 Optimus 時,我最想問的是購買力。生產不再需要大量人力之後,買東西的錢要從哪裡來。搶走哪些工作,反而是比較容易回答的問題。
勞工分到的份額,先一步跌到新低
勞動所得占比是總產出中付給勞工的比例,包含薪資、福利與退休金提撥。剩下的部分不全是利潤,還包括折舊、稅、利息與租金。
即使如此,趨勢已經很明顯。這個比例在戰後大半時間相當穩定。2000 年代初期開始下滑,到 2026 年第二季只剩 52.8%。
AI 研究也給出類似的訊號。Anthropic Institute 在 2026 年 9 月發表經濟情境模型。極端情境下,2030 年美國 GDP 比無 AI 基準高 32.4%。同一情境的勞工總所得,只高 0.5%。研究團隊沒有替這個情境標上機率,它是條件式推演。
| 指標 | 最新數據 | 資料時間 | 來源 |
|---|---|---|---|
| 非農業部門勞動所得占比 | 52.8% | 2026 年第二季 | BLS |
| 戰後常見區間 | 60% 到 66% | 1947 年起 | BLS |
| 極端 AI 情境 GDP 增幅 | +32.4% | 2030 年推演 | Anthropic Institute |
| 同情境勞工總所得增幅 | +0.5% | 2030 年推演 | Anthropic Institute |
| 家庭生產占延伸 GDP | 16% | 2024 年 | BEA |
Optimus 還沒量產,承諾先跑在前面
2025 年 4 月 22 日的 Tesla 財報電話會議上,Elon Musk 下了重注。他說 Optimus 會是 Tesla 最大的產品,也可能是史上最大的產品。之後的財報會議,他多次重複這個判斷。
實際進度慢得多。Musk 在 2025 年初預期當年能做出數千台,這個目標沒有達成。到了 2026 年第一季財報會議,說法變成 Fremont 產線的首批機器人今年稍晚產出。這批機器人先用於內部研究計畫,還不對外銷售。德州超級工廠的長期產能目標則是每年 1,000 萬台。
我不打算替量產時程下注。這篇要處理的是另一件事:假如這些承諾有一部分成真,經濟帳會怎麼變。
家務進到 GDP 的方式,比想像中窄
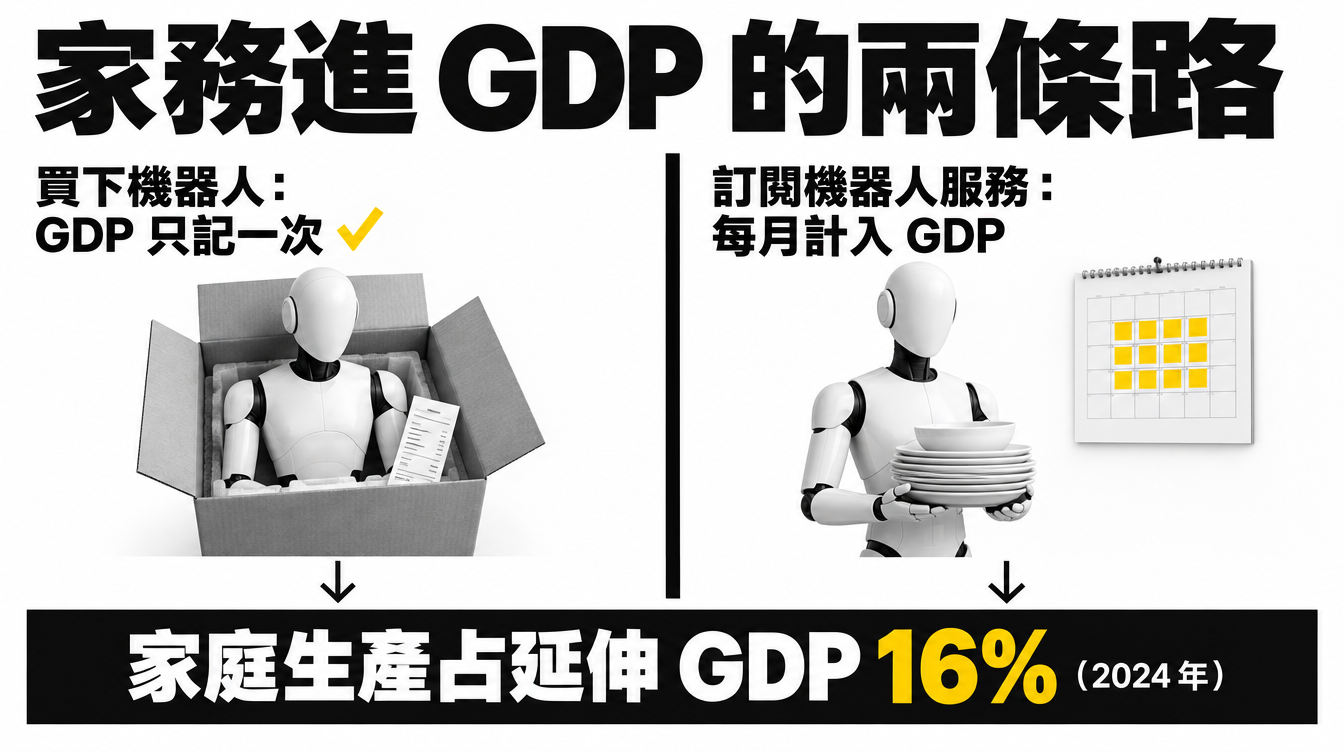
做飯、打掃、照顧孩子沒有市場交易,所以不計入 GDP。美國經濟分析局(BEA)為此編製家庭生產衛星帳,估算這些無償工作的價值。BEA 在 2026 年 7 月 14 日發表研究。2024 年家庭生產占延伸 GDP 的 16%,約占延伸個人消費支出的三分之一。
常見的推論是,家家戶戶都有機器人後,這塊價值就會進入 GDP。這個推論需要修正。
家庭買下一台機器人,GDP 只記錄一次購買金額。機器人在家裡每天掃地、洗碗,仍然屬於家庭自己完成的生產,不會逐次計入 GDP。家務要變成向公司購買的服務,才會持續出現在市場統計裡。按月訂閱的機器人清潔就是一例。
所以機器人會讓多少家庭生產進入 GDP,取決於商業模式。一次性銷售機器人,和按次收費的機器人服務,在國民所得帳上是兩種完全不同的結果。對 Tesla 這類公司來說,這也是營收結構的選擇。
機器人越便宜,GDP 越難反映富足
另一個問題是價格。Musk 的說法是,機器人會壓低製造成本,讓商品變得極為充足。
實質 GDP 會扣除物價變動。東西變便宜、產量變多,實質 GDP 照理會上升。真正漏掉的是品質提升與免費商品。史丹佛經濟學家 Erik Brynjolfsson 等人在 2019 年提出 GDP-B 指標,專門衡量這類價值。他們估算智慧型手機的改良,每年讓福利成長多出約 0.63 個百分點。這部分沒有反映在 GDP 裡。
一個充滿便宜機器人的社會,生活水準可能明顯提高。按市場價格計算的產業產值,卻可能停滯甚至下滑。之後要看財富,只看 GDP 會越來越不夠。
需求端的缺口:誰來買機器人做出的東西
真正讓我在意的是需求端。企業擁有機器人、算力與電力,生產能力會不斷擴大。消費者的收入如果主要來自薪資,而薪資占產出的比例持續下滑,購買力就會跟不上產能。
沒有購買力,大量生產出來的商品就缺少買家。這個矛盾對資本方同樣不利,因為產能的價值要靠銷售兌現。
Musk 自己提過答案。2024 年 5 月的 VivaTech 大會上,他說未來會有全民高收入(universal high income)。商品與服務不會短缺。2025 年 11 月 19 日,他在美國-沙烏地投資論壇又說,工作會變成可選擇的事,錢最終不再重要。這筆收入從哪裡來、由誰發放,他沒有說明。
資本不會自動分給所有人。高收入要成立,就需要一套把部分資本報酬轉給家庭的制度,而這套制度只能由政府設計。
政府夾在資本與選票之間
未來的矛盾,可能從資本對勞動,逐漸轉成資本對大眾購買力。企業擁有 AI、機器人與能源。民眾擁有選票與消費需求。政府需要經濟持續運轉,也需要選票。
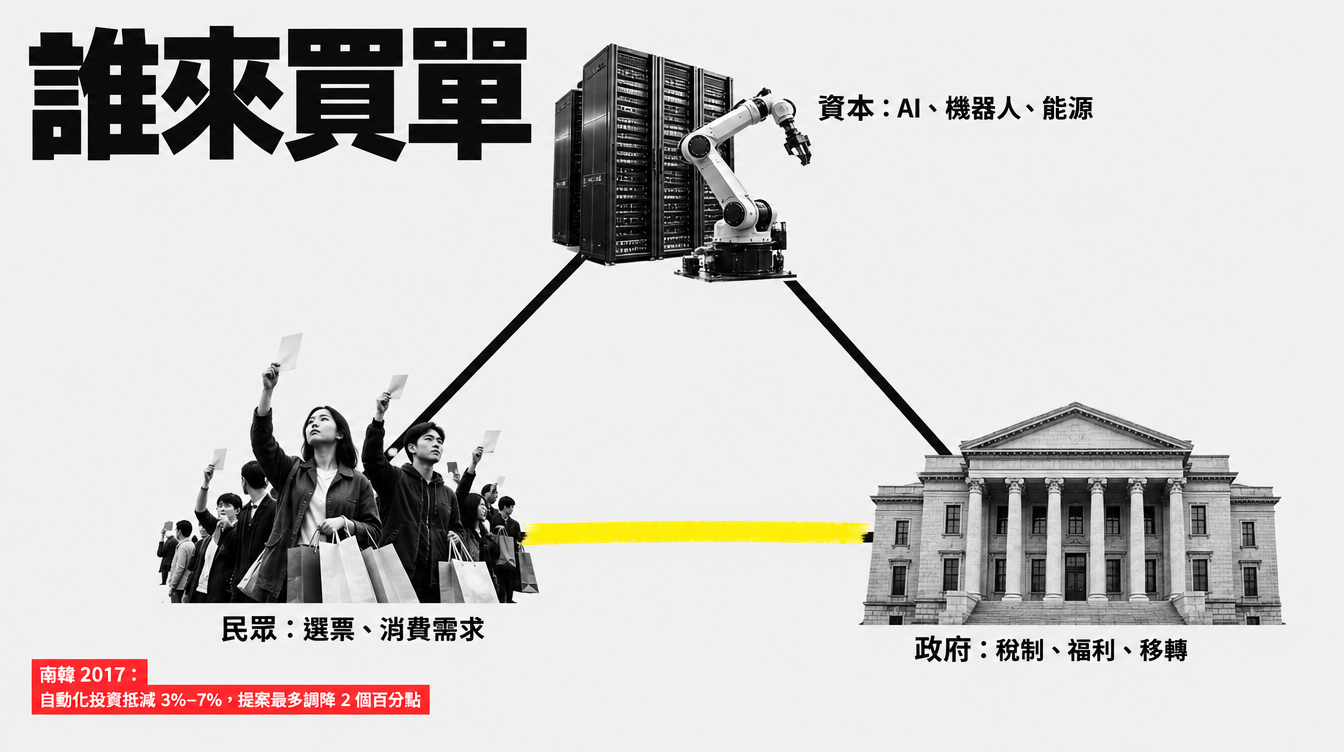
政府手上的工具並不新,包括稅制、社會福利、公共服務與直接移轉。真正困難的是時機與力道,南韓的經驗可以參考。2017 年 8 月,南韓政府提出稅法修正案。企業投資自動化設備,原本可依規模抵減投資額 3% 到 7% 的公司稅。修正案把抵減比例最多調降 2 個百分點,同時把適用期限延長到 2019 年底。媒體把它稱為全球第一個機器人稅,實際上是縮減既有優惠,沒有開徵新稅。
機器人政策的每一步,都會牽動投資意願。南韓選擇的是溫和縮減,沒有直接課稅。稅課得太早,產能擴張會變慢。拖到收入缺口擴大才處理,社會壓力又會轉成政治壓力。
成長速度也會改變這場談判。ARK Invest 執行長 Cathie Wood 在 2026 年 9 月的市場評論提到兩個基準。全球實質 GDP 成長過去 125 年平均約 3%,國際貨幣基金(IMF)的預期是 3.1%。她認為 AI 與機器人會讓這個數字至少翻倍。這是投資機構的樂觀預測,不是共識。但如果成長真的加速,可分配的餅變大,分配爭議也會跟著放大。
企業與投資人現在可以追蹤的指標
量產時程還不確定,下面這些數據已經每季更新,可以先追蹤:
| 追蹤項目 | 看什麼 | 為什麼重要 |
|---|---|---|
| BLS 勞動所得占比 | 是否跌破 52.8% | 判斷薪資端購買力是否繼續落後產出 |
| BEA 家庭生產衛星帳 | 家庭生產占延伸 GDP 是否從 16% 下降 | 看家務是否開始轉成市場服務 |
| 機器人商業模式 | 一次銷售或按月服務 | 決定家務價值能否持續進入 GDP |
| 自動化租稅政策 | 抵減比例與機器人稅提案 | 影響企業導入機器人的實際成本 |
| 消費端需求 | 中低收入家庭支出成長 | 產能若沒有買家,資本報酬也會受限 |
對企業來說,產能規劃要同時看需求端。計算自動化的報酬率時,也要放進政策風險。租稅抵減可能縮減,移轉支出也可能改由企業稅支應。
常見問題
Optimus 什麼時候開始量產?
依 Tesla 在 2026 年第一季財報會議的說法,Fremont 產線的首批 Optimus 會在今年稍晚產出。初期用於內部研究。Musk 在 2025 年初提出的數千台目標沒有達成。德州工廠每年 1,000 萬台是長期目標。
家家戶戶都有機器人,GDP 會增加多少?
目前無法直接估算。家庭買機器人,GDP 只記錄一次購買金額,機器人在家做的家務仍不計入。只有家務變成向企業購買的服務,才會持續進入 GDP。BEA 估計 2024 年家庭生產約占延伸 GDP 的 16%。
勞動所得占比 52.8%,其餘 47.2% 都是企業利潤?
不是。非勞動部分還包括折舊、生產與進口稅、利息和租金。這個數字說明勞工分到的比例創新低,不能直接換算成企業利潤。
全民高收入目前有哪些具體方案?
目前沒有。Musk 在 2024 年 5 月的 VivaTech 大會提出全民高收入的構想。資金來源與發放方式,他都沒有說明。任何可行方案都需要政府透過稅制或移轉支出設計。
權威引用
- BLS:Labor share at its lowest level, 52.8 percent, in second quarter 2026,2026 年 9 月 15 日
- BEA:Research Spotlight: Expanded Indicators in U.S. Household Production Statistics,2026 年 7 月 14 日
- BEA:Why isn't household production included in GDP?
- Anthropic Institute:Scenarios for our Economic Future,2026 年 9 月
- NBER:GDP-B: Accounting for the Value of New and Free Goods in the Digital Economy,2019 年
- ARK Invest:Cathie Wood: The Market Is Pricing The Wrong Future,2026 年 9 月
- Fortune:Elon Musk says work will be optional and money will be irrelevant,2026 年 1 月 19 日
- The Motley Fool:Elon Musk Says Optimus Could Be the Biggest Product Ever,2026 年 7 月 28 日
- The Korea Times:Korea takes first step to introduce robot tax,2017 年 8 月 7 日
- CNBC:Elon Musk, Jensen Huang talk AI at U.S.-Saudi Investment Forum,2025 年 11 月 19 日
Author Insight
我看機器人題材時,會先把產品新聞和經濟帳分開。機器人能做多少事,是工程問題。做出來的東西由誰買、買家的錢從哪裡來,是分配問題。後者在財報裡很難看到,但每一季的勞動所得占比都會留下痕跡。我會把 52.8% 當成基準線,觀察之後幾季的變化。
術語表
| 術語 | 本文用法 |
|---|---|
| 勞動所得占比 | BLS 定義下,非農業部門產出中支付給勞工報酬的比例 |
| 家庭生產 | 家庭為自己完成、沒有市場交易的無償生產,例如做飯與照顧孩子 |
| 延伸 GDP | BEA 把家庭生產加入傳統 GDP 後的衡量口徑 |
| 實質 GDP | 扣除物價變動後的產出,用來比較不同年份的實際生產量 |
| GDP-B | Brynjolfsson 等人提出的指標,納入新商品與免費商品帶來的福利 |
| 全民高收入 | Musk 提出的構想,指自動化後由制度提供高於基本生活的收入 |