Anthropic 的極端 AI 經濟情境中,2030 年美國 GDP 可比無 AI 基準高 32.4%。勞工總所得卻僅高 0.5%。 這是條件式模擬,研究團隊沒有賦予發生機率。這個差距值得企業重新檢查。AI 投資帶來的成果,有多少會進入員工薪資,必須另外追蹤。
2026 年 9 月,Anthropic Institute 發布經濟情境研究。Anton Korinek、Charles I. Jones 等經濟學者建立模型。他們把 AI 能力與採用假設轉成產出、薪資和就業結果。模型呈現一種可能:社會生產更多,勞工整體卻幾乎沒有多拿。
把這份研究讀成白領失業預言,會漏掉更早出現的管理問題。公司可以先減少新聘名額,再提高每人承接的工作量。即使沒有大規模裁員,新增產值與薪資之間也可能拉開距離。
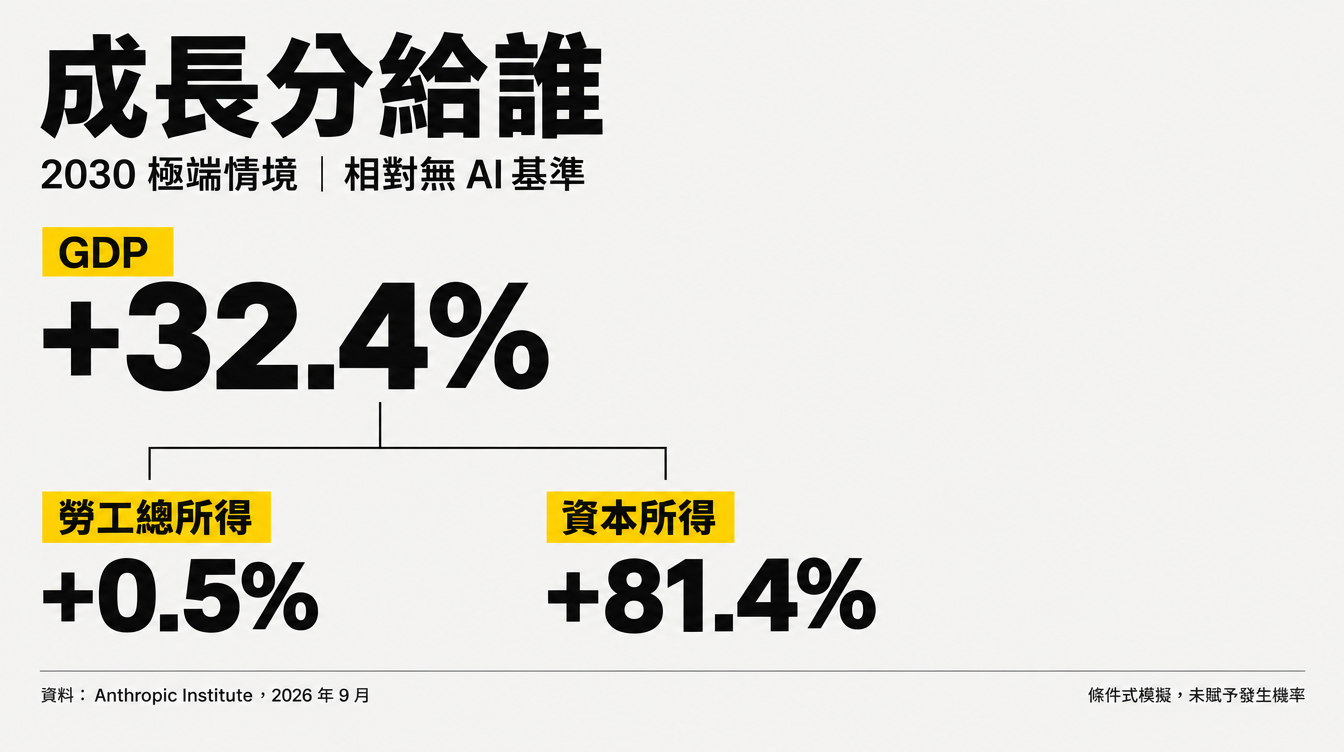
GDP 增加,不代表薪資會按比例增加
GDP 是國內生產毛額,衡量一定期間的產出。勞工所得是勞動獲得的報酬;資本所得則是資本投入獲得的收入。模型把資本租用價格乘上資本存量,算出資本所得。這個數字不能直接換成某家 AI 公司的利潤或股價報酬。
研究表 3 的比較點是 2030 年初。GDP 高出 32.4%,比較的是同一時間、沒有 AI 影響的經濟路徑。判讀從今天起的累計成長,或單年成長率,都要另看對應指標。
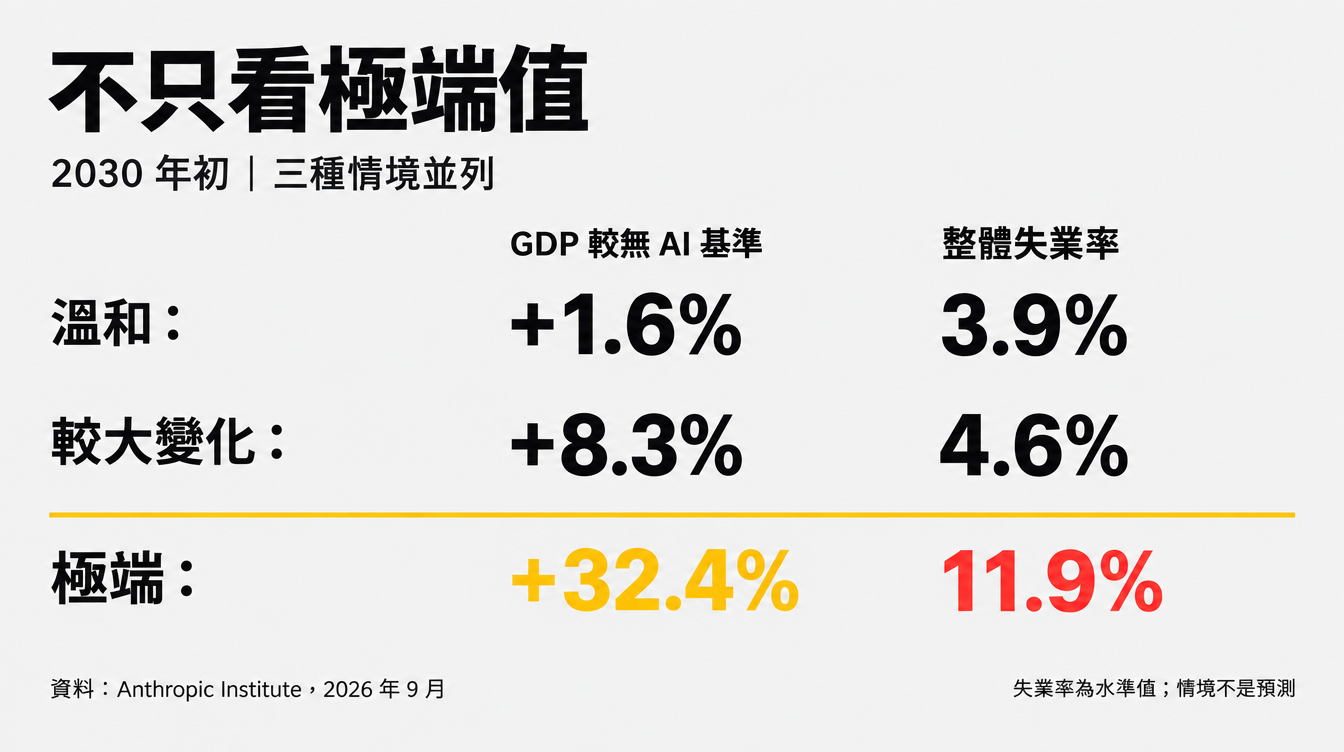
| 2030 年初指標 | 溫和情境 | 較大變化情境 | 極端情境 |
|---|---|---|---|
| GDP,較無 AI 基準 | +1.6% | +8.3% | +32.4% |
| 勞工總所得,較無 AI 基準 | +0.6% | +1.4% | +0.5% |
| 資本所得,較無 AI 基準 | +3.1% | +18.9% | +81.4% |
| 知識工作薪資,較無 AI 基準 | +0.4% | −0.3% | −11.5% |
| 其他職類薪資,較無 AI 基準 | +1.1% | +5.9% | +33.6% |
| 整體失業率 | 3.9% | 4.6% | 11.9% |
| 知識工作者失業率 | 2.9% | 4.5% | 17.9% |
| 資本所得占比 | 40.6% | 43.9% | 54.8% |
資料:Anthropic Institute 技術報告,表 3。失業率與所得占比是水準值,其他標示指標才是相對基準差距。知識工作者失業率按原屬職類計算。
研究把管理、專業、銷售與辦公室職務歸入知識工作職類。這是模型分類,不能拿學歷直接對號入座。其他職類薪資上升,也不表示每位從事現場工作的人都會加薪。
中間那欄已經有分配問題。較大變化情境的 GDP 高出基準 8.3%,知識工作薪資卻低 0.3%。企業毋須認定極端情境必然發生,才有理由追蹤員工是否分享成長。
平均薪資變好,失去工作的人仍會少領錢
極端情境的平均薪資比基準高 9.7%。但平均值混合了兩個方向:知識工作薪資下跌,其他職類上漲。再把失業納入,就可能出現平均薪資上升、總所得幾乎不動的結果。
平均薪資描述有薪資者的報酬,總所得還要計入有多少人領得到。用前者證明所有家庭生活改善,會把失去薪資的人漏掉。
對企業也是如此。假設某部門用 AI 提高產出,同時停止補人。人均營收可能變好,原有員工也可能領到獎金;原本應徵這些職缺的人,卻不會出現在員工平均薪資裡。這是指標可能忽略的情況,並非這份研究觀察到的企業個案。
因此,評估 AI 導入成效時,可以把人均產出與薪資總額並列,再追蹤新聘及離職後補人情況。單看留任員工的平均值,無法回答成長惠及了多少人。
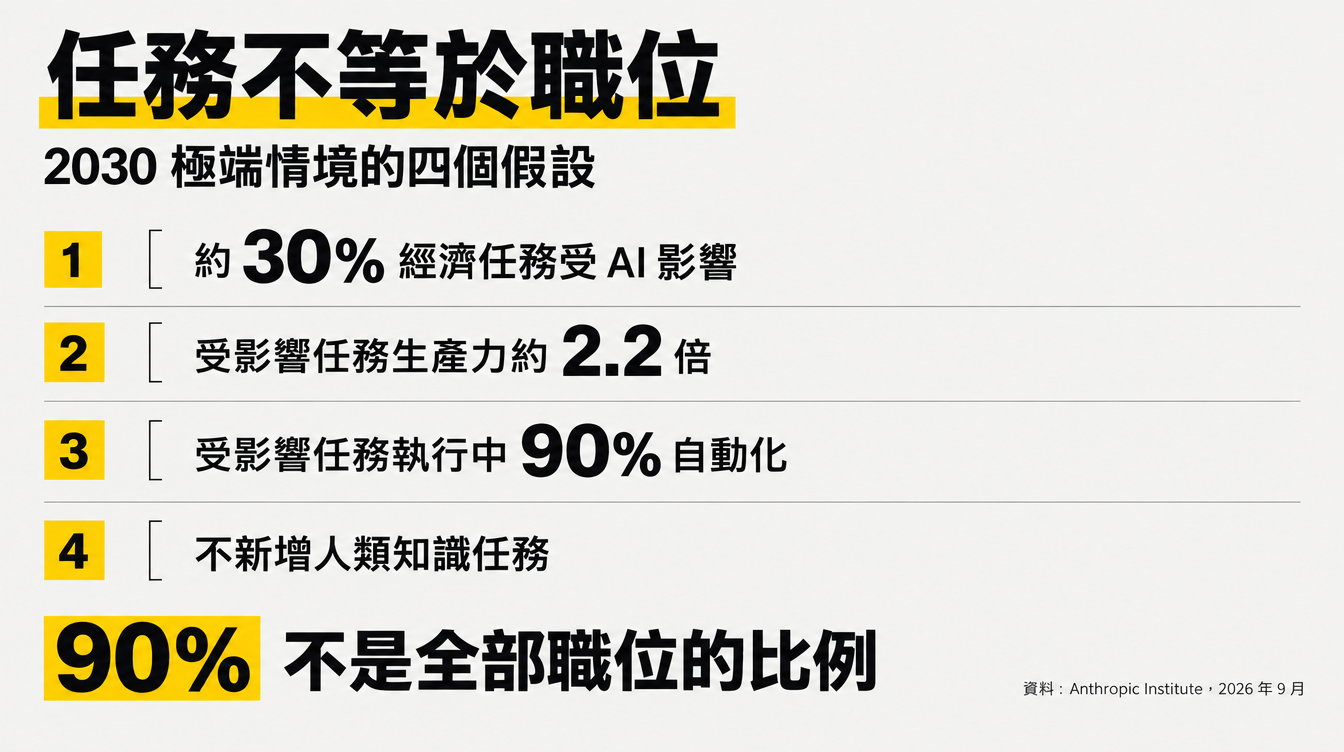
30% 任務受影響,並非 90% 工作消失
極端情境假設,2030 年 AI 已影響全經濟約 30% 的任務。在受影響任務上,生產力約為原來的 2.2 倍。其中 90% 的任務執行採自動化,另外 10% 由 AI 協助人完成。模型也關閉了為人類新增知識任務的機制。
每個百分比都有自己的分母。90% 指受影響任務的執行方式,不能解讀成九成職位遭取代。AI 能做多少、企業實際用多少,也是兩個不同假設。
這些設定改變模型裡人工與資本的需求。在自動化快速擴張、人工新任務沒有補上的條件下,提高產出所需的新增勞力較少。資本投入更有需求,所得分配便可能向資本移動。
不過,產業內如何分配這筆收入,研究沒有逐家估算。模型供應商可以收取使用費,導入企業可能保留節省的成本,競爭也可能迫使企業降價。把全部收益都算到模型公司頭上,會跳過採購合約與市場競爭。
專業服務公司若用 AI 壓低交付成本,客戶可能要求重新報價。省下工時不等於保住毛利;收入能否增加,還得看需求是否擴張,以及客戶願意為哪些成果付費。
真實職場研究,已看見另一種 AI 用法
Erik Brynjolfsson、Danielle Li 與 Lindsey Raymond 的研究提供了不同尺度的證據。2024 年 11 月 6 日更新的論文,分析 5,172 名客服人員。AI 助理讓每小時解決問題數平均增加 15%,資歷較淺者的改善較大。研究全文與摘要
這是人員使用 AI 的職場結果。它沒有證明長期就業一定增加,也不能拿單一企業的成效替整體經濟作保。但它說明,協助員工與全面自動化是不同的工作設計。
管理者因此有一個具體選擇:把熟練員工的做法整理成支援系統,讓新人更快勝任;或把相同知識包進自動化流程,減少對人工處理的需求。兩者都可能提高效率,對訓練與人力編制的要求卻不同。
先把導入目的寫清楚,才有辦法驗收。如果預算案承諾提升服務品質,驗收只計算省下多少人,就已經換了目標。模型裡的新任務參數,也提醒企業檢查:自動化之後,是否真的留下值得付薪的工作。
轉職耗時,成長不會自動補上這段收入
模型容許其他職類增加需求,卻沒有假設勞工可以立刻轉過去。電工職缺增加,並不會讓辦公室員工隔天就具備現場技能。訓練期間的生活費、雇主願不願意聘用新人,都影響轉職能否完成。
國際貨幣基金(IMF)在 2024 年 1 月 14 日的分析中,估計全球約 40% 就業暴露於 AI。暴露同時包含替代與互補,不能當作失業比例。IMF 也指出,資本報酬增加可能擴大所得與財富差距,並主張以社會安全網和職業訓練支持受影響者。IMF 分析
訓練經費與轉職期間的收入支持,需要一起計算。只有課程、沒有時間參與,或完成訓練後沒有雇主接手,都可能讓轉職卡住。對企業而言,內部轉調若能保留熟悉客戶與流程的人,也值得和直接裁撤一起估算成本。
這些是政策與管理上的推論,並非研究替任何措施算出的保證報酬。方案還要回答誰出錢、誰符合資格,以及補助能維持多久。
逾萬人調查,問的是 AI 假設
官方工具讓使用者調整假設,也能與美國民眾的回答比較。Morning Consult 於 2026 年 8 月 11 日至 23 日進行調查。去除重複受訪者後,樣本共有 10,980 名美國成年人。樣本依年齡、性別、教育程度、種族、地區與所得加權。
受訪者回答的是 AI 能力、採用、自主執行、生產力與找工作的假設。研究再把回答放進模型,算出經濟結果。問卷隨機指定 2027 年或 2030 年,報告的參數估計只使用 2030 年版本。這些人沒有直接預測 GDP 或失業率。
技術報告表 4 的結果分布,則只用五項問題都有完整回答的 3,259 人。這組模型結果的中位數是 GDP 比基準高 8.6%、失業率 4.6%。它與表 3 的三種示範情境不同,也不能把它說成 10,980 人共同認定的未來。調查方法與表 4
企業若把自己的設定拿來比較,可以看出分歧來自採用速度,還是自動化程度。多數人怎麼回答,並不能證明哪組假設最可能發生;樣本再大,也不會替模型補上尚未納入的經濟機制。
這份模型還沒涵蓋的部分,會改變答案
Anthropic 的情境工具沒有納入高能力機器人。它也省略政策反應、景氣循環與部分總需求或金融市場變化。官方公開的外部審閱意見中,甚至有人質疑 AI 暴露職類是否一定萎縮。模型說明與限制
這些限制會影響職涯判斷。若機器人進展很快,模型裡受保護的工作可能再受衝擊。若新服務創造足夠需求,知識工作也可能增加。美國職業分類與勞動市場參數,更不能直接套成臺灣失業率。
這份研究適合用來壓力測試:假如採用加速,自己的收入來源有多依賴可自動化任務。直接據此離職轉行或買進資產,都欠缺足夠證據。職涯與投資決策,仍要補上個人條件及當地市場證據。
常見問題
Anthropic 預測 2030 年美國失業率會達 11.9% 嗎?
沒有。11.9% 是極端情境的模型結果,研究未賦予發生機率。溫和與較大變化情境的整體失業率,分別為 3.9% 和 4.6%。
GDP 高出 32.4%,為什麼勞工所得只多 0.5%?
在極端情境裡,自動化降低知識工作的人力需求,失業又減少領薪人數。其他職類加薪仍未讓勞工總所得明顯增加,更多新增收入流向資本。兩個成長數字都相對於無 AI 基準。
資本所得增加 81.4%,等於 AI 股票會漲 81.4% 嗎?
不等於。前者是經濟模型的要素所得變化,沒有估算個股價格。股票還受估值、競爭和融資條件影響,不能把這個數字當成投資報酬率。
臺灣企業可以從這份研究採取什麼行動?
先分開追蹤 AI 帶來的產出變化與人力結果。薪資總額、職缺與轉調完成情況,都能補足平均生產力的盲點。美國模型的失業率與薪資變化,不能直接當作臺灣預測。
權威引用
- Anthropic Institute:Economic Scenarios for Transformative AI,2026 年 9 月,表 3 與第 4.3 節
- Anthropic:Scenarios for our Economic Future,情境工具與模型限制
- Brynjolfsson、Li、Raymond:Generative AI at Work,2024 年 11 月 6 日修訂版
- IMF:AI Will Transform the Global Economy. Let’s Make Sure It Benefits Humanity.,2024 年 1 月 14 日
Author Insight
我會先看 AI 預算案如何記錄少掉的職缺。既有員工是否加薪,通常還能在報表裡找到;沒有開出的職位,往往不在成效表中。若公司打算長期減少初階招聘,就得同時交代未來由誰累積經驗、接替資深人員。這筆訓練成本不會因為沒有編進預算而消失。
術語表
| 術語 | 本文用法 |
|---|---|
| 無 AI 基準 | 同一模型中,未加入 AI 影響的經濟路徑 |
| 勞工總所得 | 各職類薪資乘上就業人數後加總 |
| 資本所得占比 | 整體要素所得中歸屬資本的比例 |
| 知識工作職類 | 研究中的 cognitive occupations,按職類而非學歷區分 |
| 任務自動化 | 受影響任務由 AI 直接執行,與 AI 協助人完成有別 |