日圓套利碰上新的利率壓力:2026 年 9 月 10 日,美國十年期公債殖利率升至 4.95%,8 月 PPI 年增 5.4%。 美元資產的收益率看似更誘人,借日圓的人卻仍得承擔日圓升值、資產跌價與追繳保證金的風險。美日護匯、美元融資支援及美債買回,各有用途,沒有一項承諾替私人套利部位保本。
美債殖利率上升,還不足以證明日圓套利即將瓦解。反過來,把官方介入當成安全保證,也同樣跳得太快。真正值得拆開的是:政策究竟在幫誰取得哪一種貨幣,以及損失最後由誰負擔。
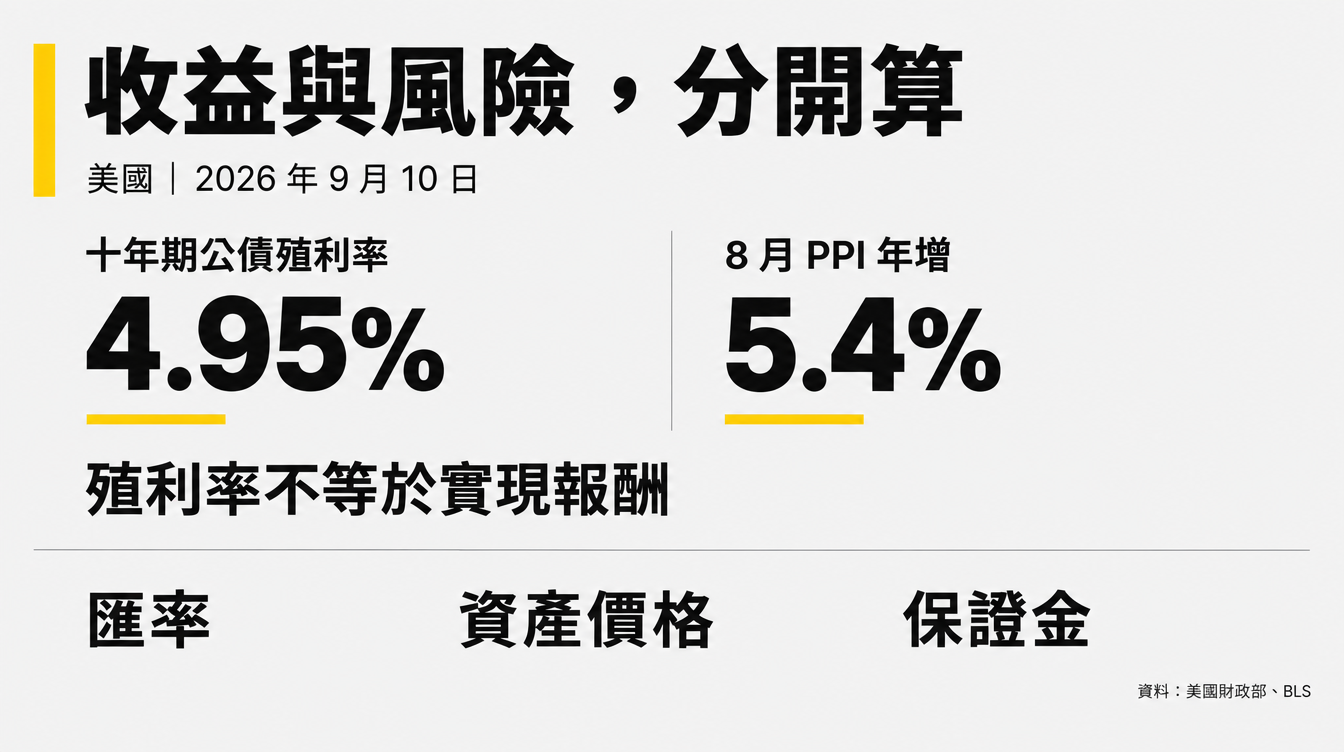
4.95% 是長債報價,借款成本得另外算
美國財政部每日平價殖利率資料顯示,十年期殖利率從 9 月 8 日的 4.80%、9 日的 4.83%,升至 10 日的 4.95%。這是官方每日利率曲線資料,不宜與某個盤中高點混稱。美國財政部每日殖利率
日圓套利,是借入日圓,再持有預期報酬較高的其他貨幣資產。若投資人沒有避險,帳面上的利差只能描述收入的一部分。還款時要買回多少日圓,會直接改變最終損益。
資產與借款的期限也可能對不上。十年期美債殖利率,不能直接當成短期套利的穩定收益。投資人若在到期前出售公債,價格可能已經下跌;日圓借款的重訂價時間,也未必與資產期限一致。用長債報價減掉某個日本利率,就宣布有一筆穩賺的差額,漏掉了交易本身。
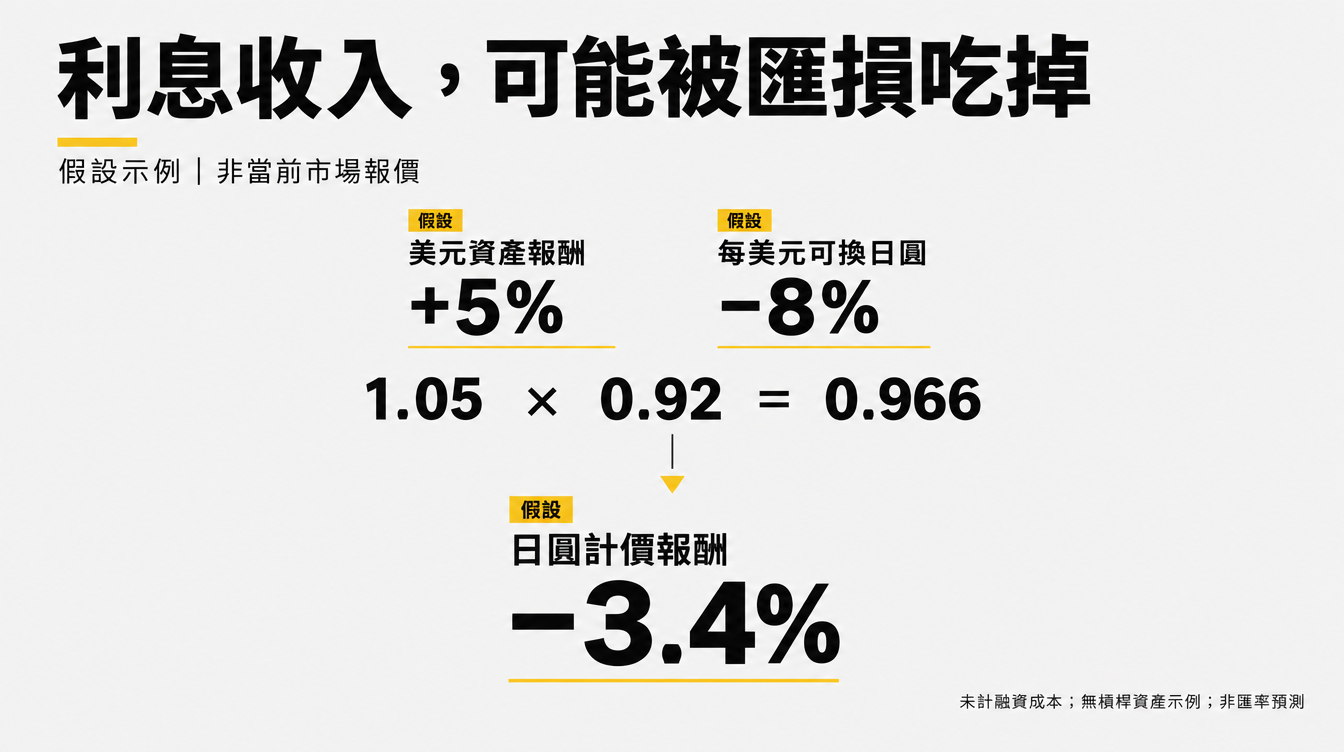
以下是純粹的算術示例,並非當前市場報價。假設用自有資金取得一筆美元資產,持有期間美元計價報酬為 5%;同期間,每美元可換到的日圓減少 8%。換回日圓後,價值變為原來的 1.05 × 0.92=0.966,約損失 3.4%,尚未扣除融資成本。若改用借款及槓桿,權益損失與現金壓力還要另算。
算式沒有預測日圓會漲多少。它只說明,收益率較高,無法替匯率損失設定上限。
PPI 指向價格壓力,沒有直接量到套利平倉
美國勞工統計局(BLS)9 月 10 日公布,8 月最終需求生產者物價指數(PPI)月增 0.4%、年增 5.4%;能源價格月增 4.2%。排除食品、能源與貿易服務的指標則年增 4.7%。引用「核心 PPI」時必須寫明排除了什麼,不能把不同口徑混用。BLS 8 月 PPI 公布資料
對企業而言,上游漲價可能壓縮毛利,也可能轉嫁給客戶,結果取決於合約與議價能力。金融市場還會重新評估未來利率,但單一物價指標無法決定央行下一次會議結果。更無法告訴我們,有多少日圓融資部位正在被迫出售。
把這幾件事連成因果,需要中間證據。通膨偏高,可能讓美元利率維持較高水準,增加持有美元資產的誘因;同時,也可能推高折現率,壓低既有長債或股票估值。對同一筆套利交易,前者增加預期收入,後者可能立即傷到抵押品價值。
利差擴大時,日圓套利的抵押品仍可能跌價。收入慢慢累積,追繳保證金卻可能先到。
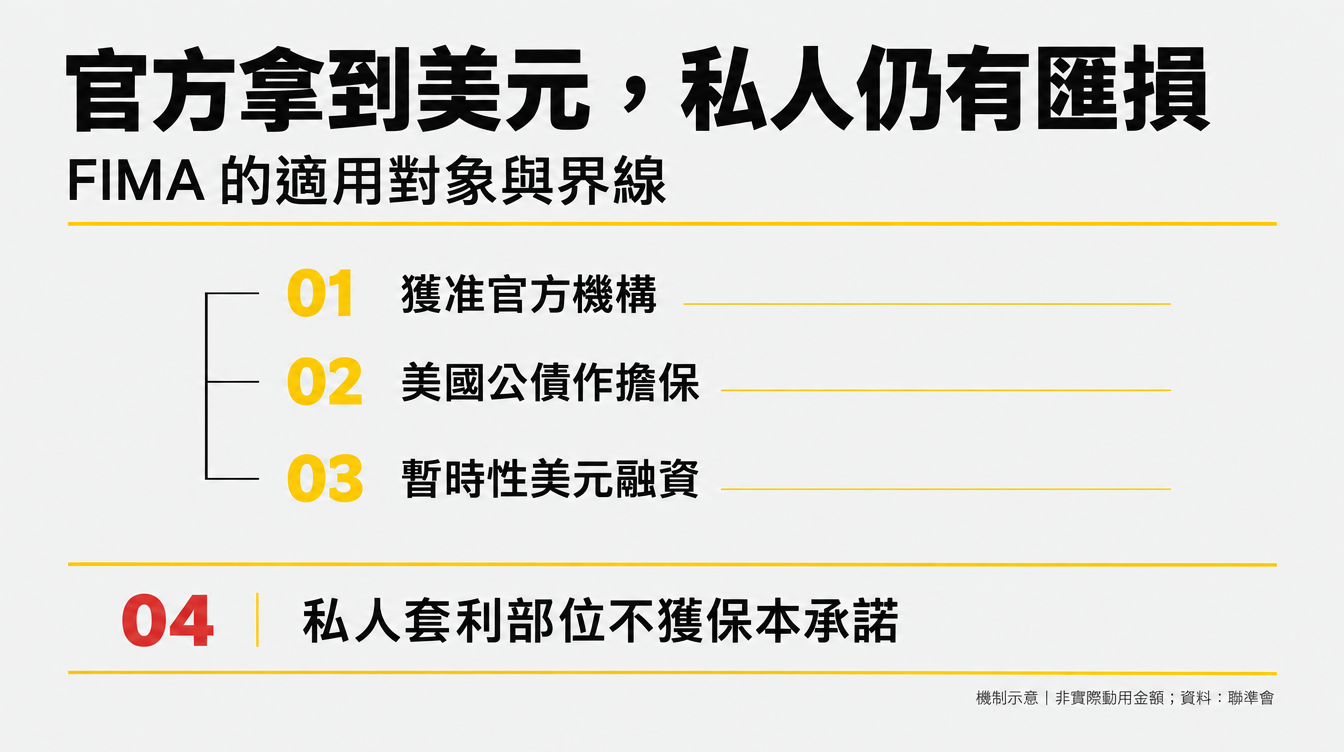
美日買進日圓,FIMA 則提供美元
日本財務省 8 月 3 日的正式聲明確認,已於美東時間 7 月 31 日協同美國財政部買進日圓,並表示日本計畫在未來使用 FIMA。日本財務省聯合干預聲明
FIMA 是聯準會提供給獲准外國及國際貨幣當局的附買回融資工具。官方持有人可用美國公債取得暫時性的美元資金,減少為了找美元而直接賣債的需要。聯準會的說明列出了這個目的與適用對象。聯準會 FIMA 說明
「計畫使用」與「已實際動用多少」之間,還差一筆操作紀錄。這份聲明也不能證明,近期另有專供日本使用的額度擴張。要知道實際動用情況,還得查操作紀錄。
從機制推論,官方取得美元後,可能減少直接出售公債的融資壓力;但若後續操作是買進日圓,借日圓的私人投資人仍可能面臨匯率逆風。官方債券持有人的流動性改善,與私人投資人的損益改善,並不必然同方向。
也不能把這個工具理解成所有日圓借款人的備用額度。企業、基金與官方機構擁有不同資產負債表;一方能取得美元,沒有自動解決另一方的保證金缺口。
美債買回加碼,處理的是特定債券的流動性
美國財政部 8 月 19 日宣布,10 至 20 年、20 至 30 年兩個名目附息債券區間的流動性支援買回,每次上限將由 20 億美元提高至至少 40 億美元。新安排自 9 月 9 日生效,適用至本次再融資季度結束。財政部買回加碼公告
這是特定操作的額度,不能寫成每天固定買入的金額,也不能把公告上限當成實際成交量。買回政策提供了交易對手與流動性支援,卻沒有在該公告中承諾十年債殖利率的上限。
| 政策或交易 | 直接處理的需求 | 不能據此保證的結果 |
|---|---|---|
| 美日聯合買進日圓 | 官方介入外匯市場 | 日圓維持固定價位、套利交易保本 |
| FIMA 附買回融資 | 獲准官方機構取得暫時性美元 | 私人基金拿到同等額度、匯損消失 |
| 財政部長債買回 | 指定期限債券的流動性支援 | 整條殖利率曲線下移 |
| 私人日圓套利 | 投資人追求跨幣別報酬 | 資產報酬足以支付所有融資及匯率成本 |
因此,買回加碼後殖利率仍上升,不能單憑先後順序就判定政策失效。若政策目標是改善特定券種成交情況,應查看價差、深度與實際成交;若想判斷整體融資環境,才需要看更廣的利率與信用條件。不能只用十年期殖利率的方向,替特定券種的流動性改善打分數。
企業的損益表與現金表,可能給出兩種答案
以下是假設情境。一家以美元收款、以日圓借款的企業,可能覺得自己享有較低的利息成本。但若未來的美元收入尚未入帳,日圓卻先升值,到期還款所需的美元就會增加。帳上仍有預期營收,銀行帳戶裡卻可能缺錢。
若企業買了避險,則要檢查避險成本、期限與實際收款是否相配。有避險不能省略現金時點;沒有避險,也不能把未來收入當成今天可用的流動性。投資委員會與財務主管應分別看交易損益和短期付款能力,而不是只看一個年化利差。
國際清算銀行(BIS)對 2024 年 8 月市場動盪的研究提供了歷史對照:槓桿部位縮減與保證金上調,曾放大最初的市場波動。該研究同時提醒,套利規模難以精準估算。這段歷史可用來理解傳導機制,不能拿來證明 2026 年正在重演同等規模的事件。BIS 2024 年套利平倉研究
我會把觀察重點放在可查證的部位減少、融資條件與市場深度。如果只有紅色股價畫面和一份偏高的物價數據,就還不夠宣告全面平倉。可以先準備資金,但不能因此宣告全面平倉已經發生。
常見問題
日圓套利是否已經全面瓦解?
目前本文核對的物價、利率與政策資料不足以支持這個結論。需要進一步看到部位、融資與平倉證據,才能判斷壓力的規模。
十年期美債殖利率 4.95% 能直接當套利報酬嗎?
不能。這是特定日期的利率曲線報價;實際報酬還取決於買入價格、持有期間、借款成本及匯率。提前出售也可能發生資本損失。
FIMA 能替私人投資人支付保證金嗎?
FIMA 的合格對象是獲准的官方機構。它提供暫時性美元流動性,並未向私人套利部位承諾資金或損失保障。
企業應如何看待日圓借款的便宜利息?
應把利息、避險成本與到期付款需求分別列出,再檢查收入幣別及時間是否相配。單看票面利率,無法判斷整體融資風險。
權威來源
- 美國財政部:2026 年每日平價殖利率
- BLS:2026 年 8 月 PPI
- 日本財務省:2026 年 8 月 3 日聲明
- 聯準會:FIMA 工具說明
- 美國財政部:長債買回規模調整
- BIS:2024 年 8 月市場波動與套利平倉
Author Insight
我最在意的是,市場討論常把「政策有出手」直接換算成「自己的部位有人保護」。讀完政策適用對象,這個假設往往就站不住腳。美元融資、債券成交與日圓還款,各自都有負責結帳的人;報酬預估應該跟著同一張資產負債表走。
術語表
日圓套利:借入日圓並持有其他貨幣資產的交易。PPI:生產者物價指數。平價殖利率:使債券價格等於面額的殖利率曲線估計。FIMA:供獲准官方機構取得暫時性美元的附買回融資工具。保證金追繳:抵押品或權益不足時,交易對手要求補入資金或資產。