Anthropic 每美元營收之算力支出從 2026 年 Q1 的 71 美分降至 Q2 的 56 美分,帶動連續兩季達成經調整營運獲利(Q2 獲利預計達 5.59 億美元,季度營收突破 115 億美元)。這 15 個百分點的邊際改善,粉碎了華爾街「AI 實驗室僅是低利潤晶片轉售商」的長期質疑,為其即將到來的 S-1 上市招股書確立了比肩傳統企業級軟體的毛利防線。
在科技產業的資本定價邏輯中,收入的成長速度固然吸引眼球,但獲利的留存效率才是衡量商業護城河的終極尺度。
過去兩年,華爾街對頂尖人工智慧實驗室始終抱持著難以消弭的疑慮:模型開發商是否最終只會淪為「GPU 二道販子」?當企業客戶瘋狂搶購 Token 算力時,營收雖然呈現指數級狂飆,但龐大的現金流卻第一時間被輝達、微軟 Azure 與亞馬遜 AWS 等晶片巨頭與雲端基礎設施廠商抽走。在最極端的情況下,AI 實驗室在扣除沉重的伺服器租賃費用後,帳面上僅剩下薄如刀鋒的毛利率。
然而,Anthropic 最新揭露的內部財務模型,為這場長期的商業模式爭辯敲下了決定性的轉折點。
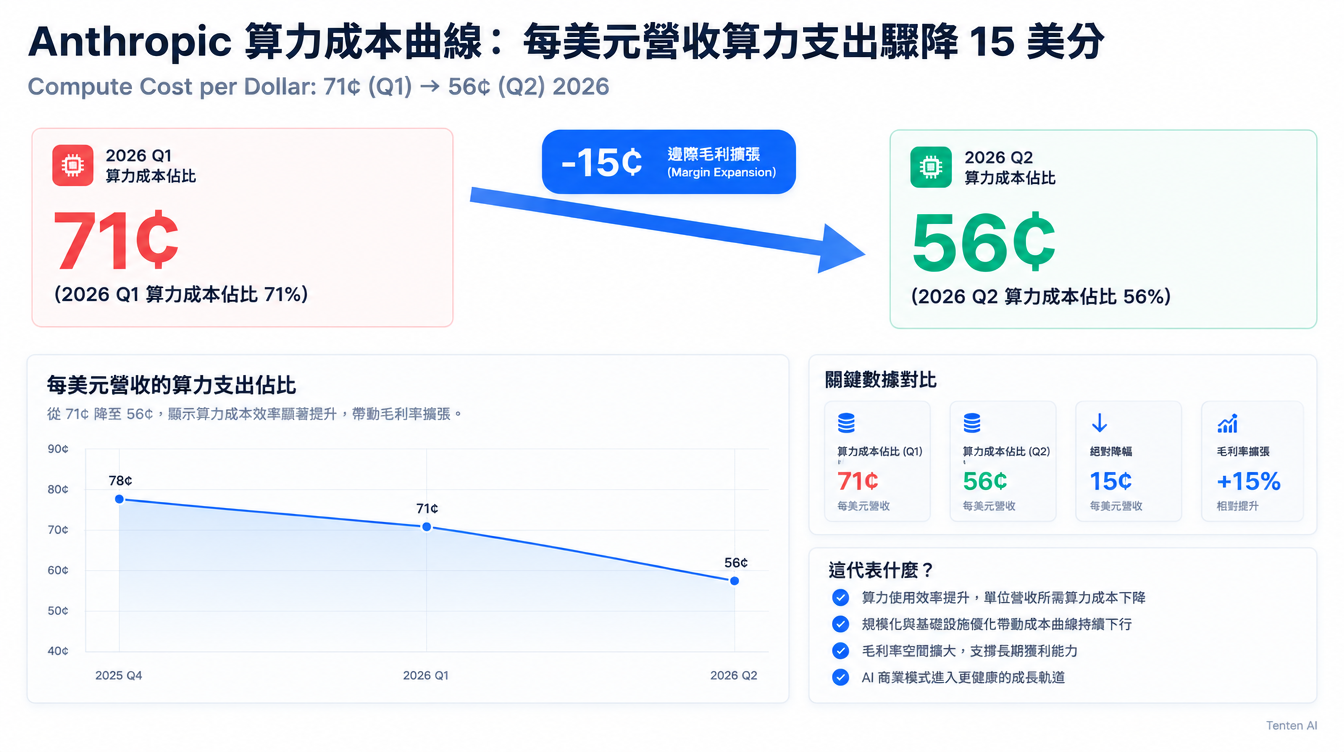
根據《金融時報》(Financial Times)在 2026 年 9 月取得的機構投資人簡報,Anthropic 在 2026 年第一季每產生 1 美元營收,必須支付約 71 美分的算力成本;但到了第二季,這項支出比例迅速收斂至 56 美分。
這僅僅 15 美分的降幅,在百億美元營收的巨大槓桿下,宣告了一場深刻的獲利革命。
15 美分的邊際質變:AI 實驗室如何從「硬體轉售商」邁向軟體毛利
在傳統企業金融分析中,15 個百分點的毛利率擴張往往需要跨越數年的供應鏈重組。但對於季度營收衝刺到 115 億美元(超越原先給予投資人 109 億美元預測)的 Anthropic 而言,15 個百分點意味著單季憑空釋放出近 15 億美元的實質利潤空間。
這項轉變之所以具有指標性意義,在於它證明了一項關鍵假設:模型規模擴張不僅不會吸乾利潤,反而能觸發強大的單位經濟學規模效益。
回顧 2024 至 2025 年間,市場充斥著悲觀論調,認為大型語言模型是一門「負和博弈」的重資產業務。推論端需要龐大的高頻寬記憶體與電力供應,而前沿模型的每一次訓練迭代更需耗費數十億美元。
Anthropic 的最新財務軌跡打破了這道魔咒:
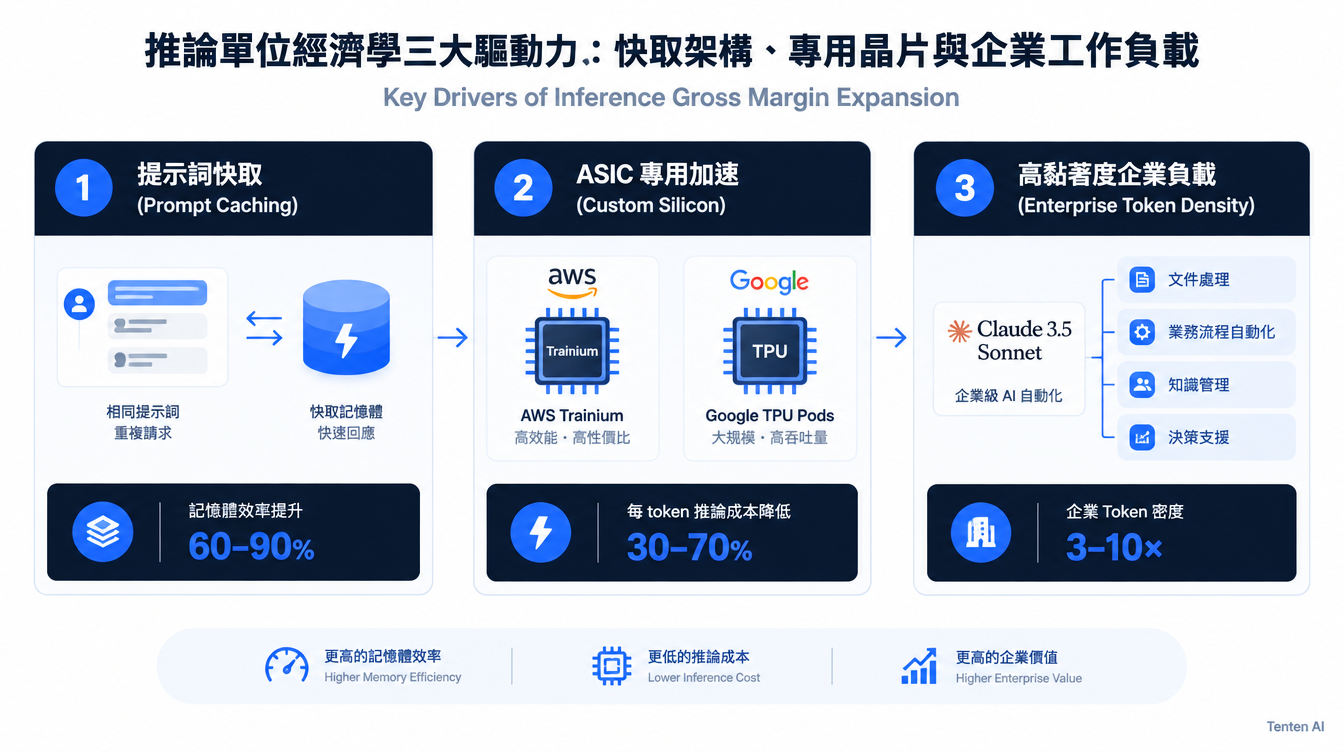
- 推論快取技術釋放效率:藉由 Prompt Caching(提示詞快取)與推測解碼(Speculative Decoding)的廣泛普及,高頻率的企業級程式碼生成與長文本檢索成本大幅暴跌。
- 客製化專用硬體成熟:Anthropic 深度整合 AWS Trainium 與 Google TPU 等專用 ASIC 晶片,降低了對昂貴標準 GPU 叢集的單一依賴。
- 高價值企業工作負載普及:Claude 3.5 Sonnet 與後續模型在企業自動化、合約審查與軟體開發中展現出高單價黏著度,帶動平均每位使用者貢獻價值攀升。
換言之,Token 的終端銷售價格雖然持續下滑,但 Anthropic 提供服務的底層物理成本下滑得更快。
營運利潤轉正與 WeWork 幽靈:為何「56 美分」比經調整獲利更具說服力
這項成本改善直接反映在頂層獲利上。《金融時報》披露,Anthropic 預計在 2026 年第二季錄得約 5.59 億美元的經調整營業利潤(Adjusted Operating Profit),締造連續兩個季度維持營運正現金流的罕見紀錄。
這引發了部分市場懷疑論者的嘲諷。
矽谷科技評論家與投資人立即聯想起 2017 年 WeWork 提交上市申請時臭名昭著的「社群調整後 EBITDA」(Community-Adjusted EBITDA)。當時 WeWork 透過人為剔除行銷、行政與設計成本,把 9.33 億美元的巨額虧損粉飾成 2.33 億美元的獲利神話,最終導致 IPO 慘澹折戟。
然而,資深科技分析師指出,將 Anthropic 與 WeWork 類比忽略了最核心的底層差異。
WeWork 的致命傷在於其核心商業模型存在結構性缺陷:每增加一張實體辦公桌,租賃承諾與維護成本就同步惡化。
Anthropic 展現的卻是截然相反的邊際成本曲線。你可以透過會計手法的調整去美化單一季度的營業報表,但你無法偽造每產生 1 美元收入所需燒掉的真實算力成本——它在一個季度內實打實地從 71 美分暴跌至 56 美分。
這項單位成本指標的持續改善,正是區分「會計遊戲」與「真技術突破」的試金石。
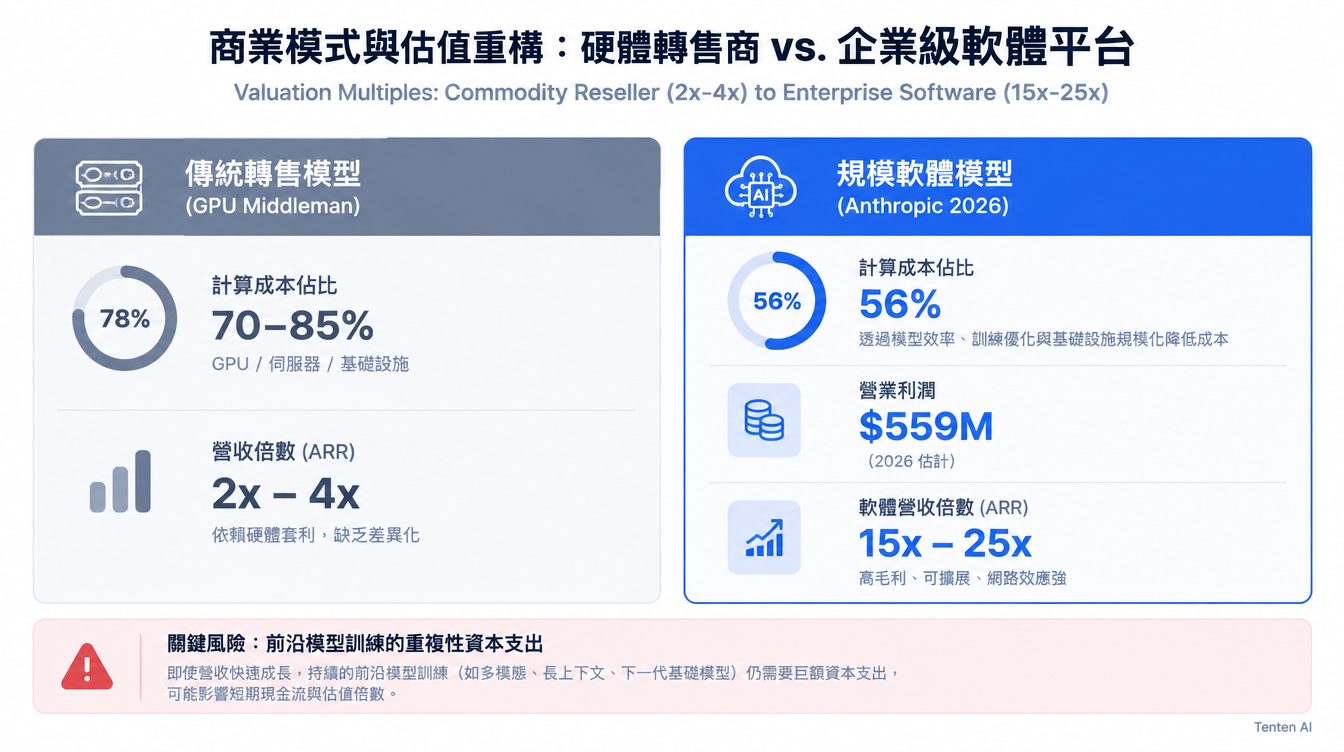
| 財務與架構維度 | 傳統轉售模型(GPU Middleman) | Anthropic 規模經濟模型(2026 現況) |
|---|---|---|
| 每美元算力成本 | 70–85 美分(成本僵固無彈性) | Q1 71 美分 → Q2 56 美分(單季邊際改善 15%) |
| 毛利驅動引擎 | 仰賴算力轉售價差,定價權薄弱 | 推論快取架構、演算法效率提升與 ASIC 晶片分流 |
| 公開市場估值基準 | 傳統雲端主機託管商(2x–4x ARR) | 高毛利企業級軟體平台(15x–25x ARR) |
| 邊際成本軌跡 | 隨使用者調用量擴大而等比膨脹 | 隨呼叫量攀升觸發算力折舊攤提,單位成本反向下降 |
| 2026 Q2 里程碑 | 陷入微利或持續嚴重失血 | 經調整營運利潤 5.59 億美元,營收達 115 億美元 |
隱藏在 S-1 前夜的雙重風險:前沿模型訓練與百億累計虧損
儘管單位推論經濟學的逆轉為 Anthropic 注入了強心針,但在正式啟動 IPO 敲鐘流程之前,投資人依然無法忽視兩道懸在頭頂的巨大陰影。
首先是永無止境的前沿模型訓練支出。
推論成本(Serving Cost)能夠隨著演算法最佳化與使用規模而持續攤薄,但訓練成本(Training Cost)卻是一項非連續性、不可逆且必須定期重啟的龐大資本支出。為了維持與 OpenAI 及 Google 的前沿競爭力,次世代基礎模型的訓練集規模與叢集規模呈指數級擴張。
Anthropic 在向機構投資人發送的備忘錄中亦誠實預警:隨著下半年新一代大型前沿模型訓練合約陸續生效,全年的營業利潤依然存在反彈轉負的高度波動風險。
其次是累積虧損的資本回填壓力。
資料顯示,自 2021 年成立以來,Anthropic 的累積虧損區間仍落在 100 億至 150 億美元之間。即使第二季的經調整獲利達到 5.59 億美元,要完全填平前期的基礎建設研發深坑,依然需要數年穩定的高毛利現金流支撐。
IPO 定價權的終極重估:當 AI 巨頭開始被視為軟體公司
這場圍繞著 15 美分的資本攻防戰,正在從根本上重塑整個人工智慧產業的估值體系。
長期以來,二級市場投資人面臨著定價困境:如果前沿 AI 實驗室的算力支出比例居高不下,那麼它們在公開市場上的交易倍數就只能向公用事業或雲端基礎設施商靠攏,獲得 2 到 4 倍的營收比率(Price-to-Sales Multiple)。
一旦「算力成本占營收比例隨規模下降」的規律被驗證,AI 實驗室將正式脫離「硬體轉售商」的微利泥淖,跨入毛利率 70% 至 80% 的傳統高科技軟體(SaaS)殿堂,享受 15 倍甚至 25 倍以上的頂級估值溢價。
當 Anthropic 的正式 S-1 招股說明書對外公開時,聰明的機構操盤手絕不會只盯著首頁上被會計準則修飾過的營業獲利數字。
所有人都在等待同一個最核心的數據指標:那條代表每賺取 1 美元營收所必須支付的算力成本曲線,是否依然維持著向下俯衝的姿態。如果答案是肯定的,那麼這 15 美分的裂變,將成為 AI 進入商業收穫期最昂貴的歷史里程碑。
常見問題(FAQ)
為什麼每賺 1 美元支出 56 美分算力成本被視為重大突破?
在 AI 商業化初期,許多模型服務的算力與電力成本高達營收的 80% 甚至超過 100%。Anthropic 能在營收破百億美元的規模下將算力占比壓降至 56%,證明其推論成本的下降速度高於產品降價速度,呈現出軟體業特有的邊際規模經濟。
經調整營業利潤(Adjusted Operating Profit)是否代表公司已經真正獲利?
並不完全等同於一般公認會計原則(GAAP)下的純益。該指標通常排除了股權激勵費用、一次性折舊與特定非現金資產減損。對於處於高成長期的科技獨角獸而言,它主要反映核心營運業務在不考慮前期沉沒資本下的現金創造能力。
Anthropic 的算力成本為何能在單季內大幅改善 15 個百分點?
核心驅動因素包括推論端技術突破(如提示詞快取大幅減少重複計算)、伺服器排程最佳化提高 GPU 使用率,以及逐步導入成本效益更具競爭力的 ASIC 專用加速晶片,使單位 Token 的伺服運算成本呈倍數縮減。
Author Insight
金融市場對新科技的態度往往經歷三個階段:概念狂熱、成本恐慌,最後回歸商業理性。71 美分到 56 美分的轉變,正是 AI 產業從第二階段向第三階段跨越的關鍵分水嶺。這向全世界證明,AI 模型並不是越用越虧的無底洞,算力更不是無法被工程手段最佳化的剛性成本。能夠在模型智慧攀升的同時將單位推論成本持續打下來的團隊,才具備在資本退潮後收割全場的定價特權。
權威引用
- Financial Times: Anthropic projects second straight quarter of operating profit
- Anthropic: Enterprise Claude Architecture and Economic Model
- Aakash Gupta: The Unit Economics Behind Anthropic's IPO Filing