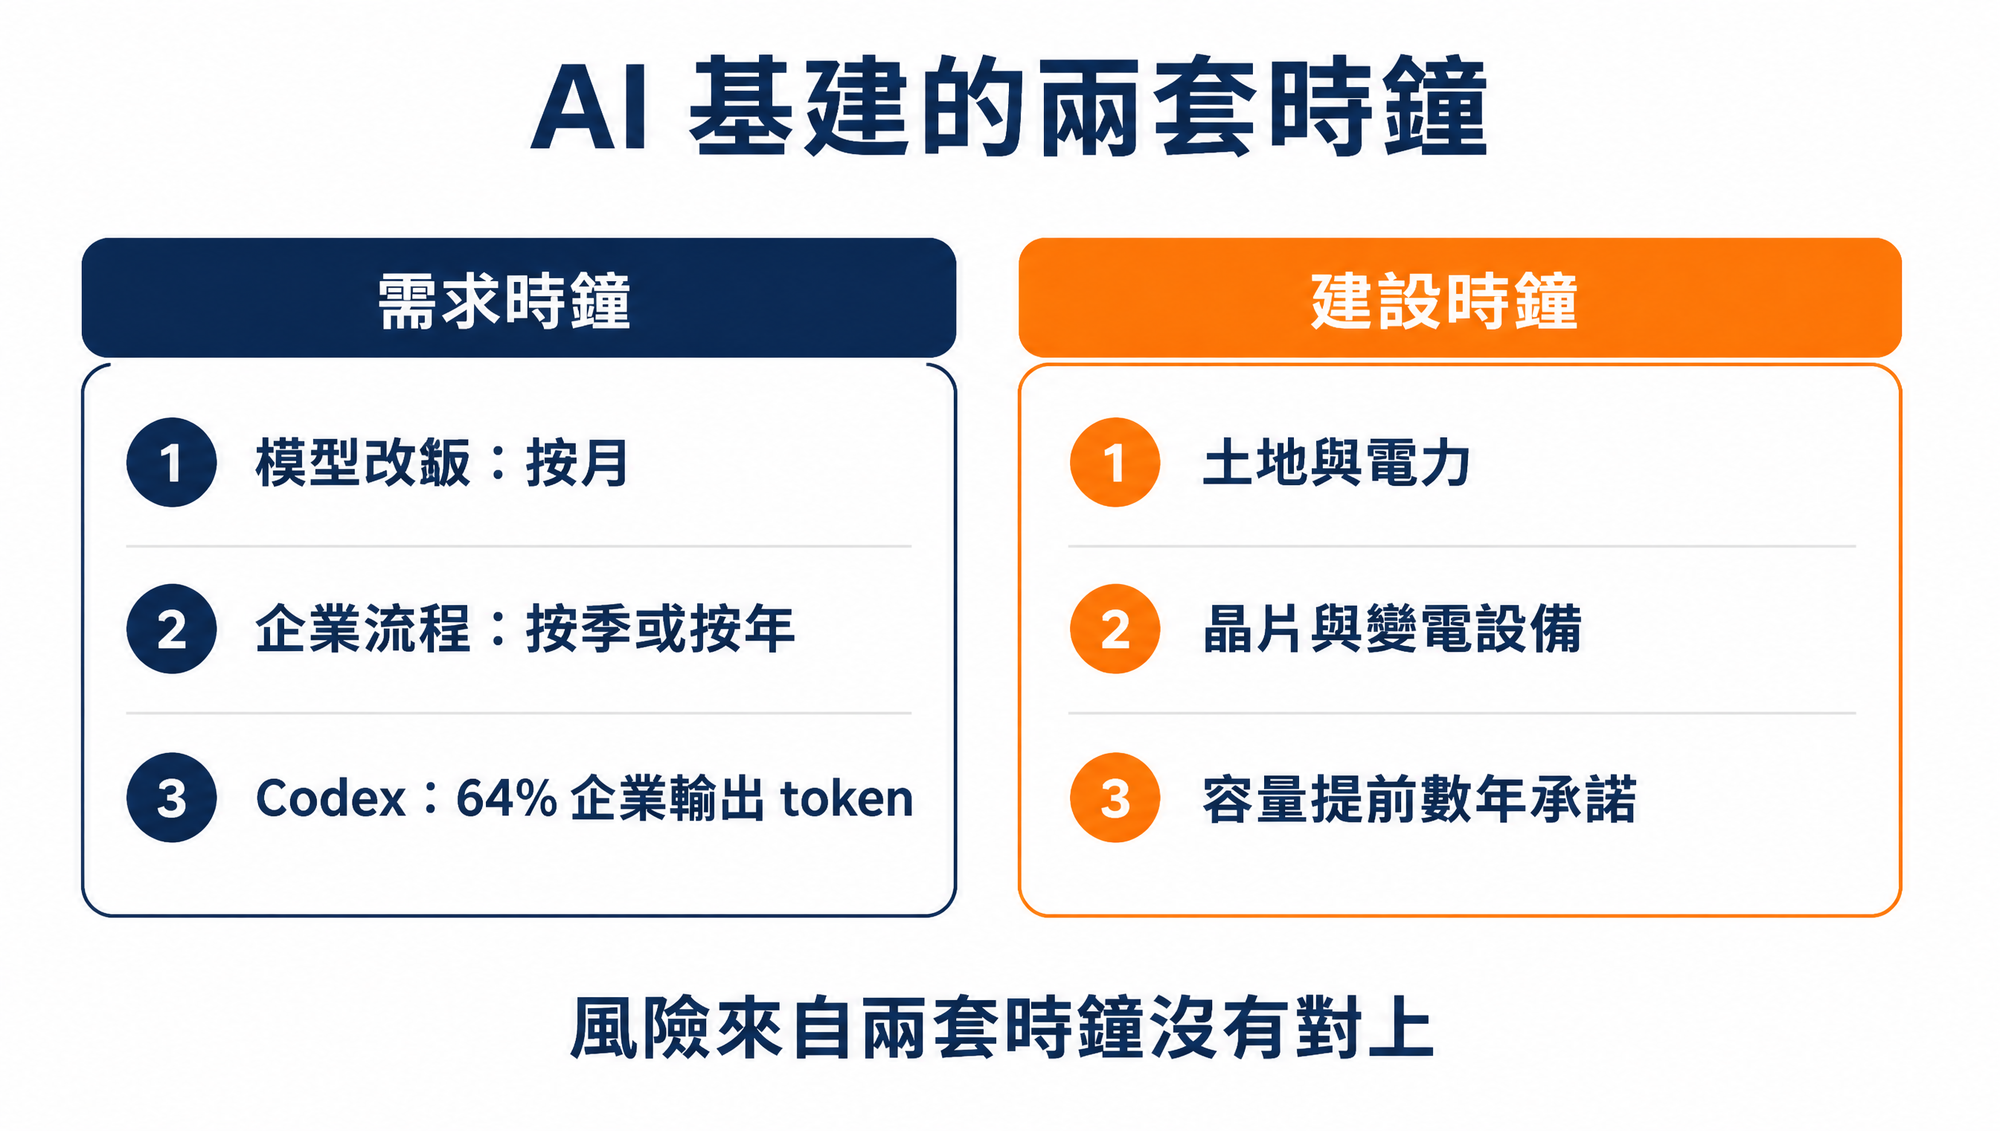
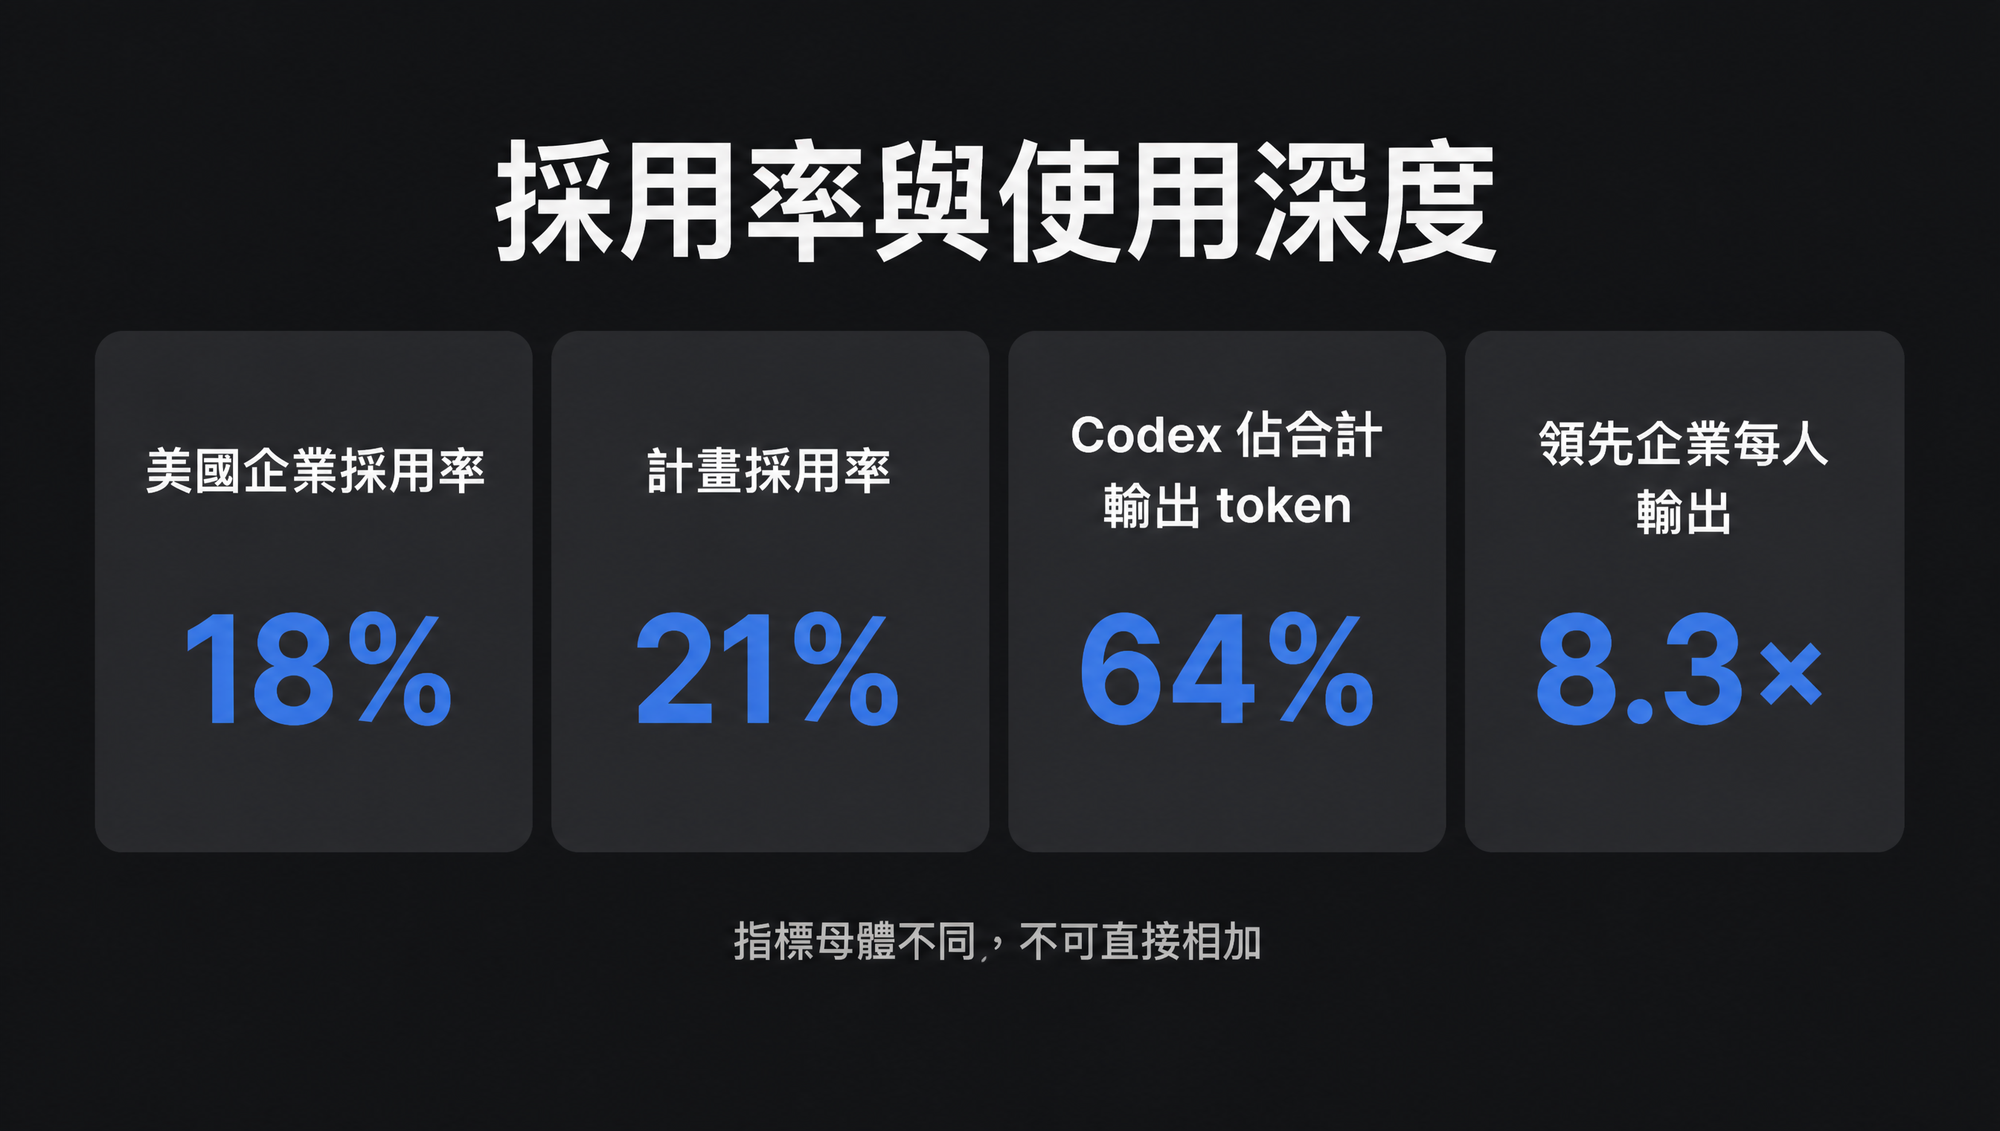
AI 資本支出的核心風險,已從「有沒有需求」轉成「需求能不能及時兌現」。 OpenAI 的企業數據顯示,2026 年 6 月 Codex 已佔企業客戶 Codex 與 ChatGPT 合計輸出 token 的 64%。法律業每週活躍 Codex 使用者自 2 月以來成長 108 倍,銷售與招募各成長 41 倍,行銷成長 26 倍,工程團隊則成長 5 倍。Agent 正在跨出軟體開發,但機房、電力與晶片要提前數年下單。需求與建設使用兩套不同速度的時鐘,這才是泡沫爭論最值得追蹤的斷層。
Coding 沒有退潮,它變成知識工作的執行層
市場常把 coding agent 當成第一個已滲透完成的應用,接著追問下一個大場景在哪裡。這個問題低估了 coding 的角色。當 Agent 要讀取資料、修改檔案、操作試算表、呼叫工具,再檢查結果時,使用者看到的是財務、法務或行銷工作,底層執行方式仍接近一個可觀察、可執行、可驗證的軟體工作流。
OpenAI 的數據已反映這個轉變。成長最快的 Codex 使用者不在工程部門,而在法律、銷售、招募與行銷。領先企業與一般企業之間也出現使用深度差距:每名活躍使用者的月輸出 token,前 10% 企業是典型企業的 8.3 倍,1 月時只有 2.6 倍。
Token 數量不能直接等同商業價值,OpenAI 也明確承認這項限制。它仍提供一個有用訊號:企業正在把 AI 從回答問題,推向可以交付多步驟工作的 Agent。每個工作流程拉長,推論次數、工具呼叫與驗證輪次就會一起增加。
需求訊號已經出現,採用速度仍有很大落差
美國聯準會整理的資料顯示,2025 年底美國企業自陳的 AI 採用率約 18%,計畫採用率約 21%。專業服務與金融保險業領先,製造業的年增幅則最強。這與 OpenAI 的企業數據並不衝突:少數領先公司已把 Agent 深度放進工作流,多數公司還停在聊天助理或局部試點。
使用深度差距留下成長空間,也把執行風險拉高。若典型企業逐步追上領先企業,單一使用者的 token 消耗可以在使用者數不大幅增加時繼續成長。反過來看,導入會受到資料分散、權限、內部系統整合、可靠度與員工習慣拖慢。模型能力可以按月改版,企業流程通常按季甚至按年重做。
Gartner 預估,AI 最佳化 IaaS 支出將由 2025 年的 215.29 億美元增至 2026 年的 422.76 億美元,2027 年再增至 661.43 億美元。推論在 2026 年已超過訓練,佔這類支出的 55%,2027 年預估升至 59%。資金正在從訓練少數大型模型,移向持續執行企業工作。
機房提前數年下單,需求卻按月改變
OpenAI 在 2025 年承諾於 2029 年前取得 10 GW 美國 AI 基礎設施;公司表示目前已超過這項里程碑,最近 90 天新增超過 3 GW。Anthropic 也在 2026 年簽下自 2027 年起上線的多 GW TPU 容量,5 月再揭露 Amazon 與 Google 各最高 5 GW 的新增容量協議。
這些承諾並非同一種資產,也不能把 GW 直接換成營收。共同限制很明確:供應鏈必須先鎖定土地、電力、變電設備、晶片與融資,產品團隊之後才知道模型效率、價格與客戶使用量會走到哪裡。
OpenAI 對這個時間差的描述很坦白:基礎設施要在需求出現前數年規劃,模型、產品與客戶需求卻變得更快。公司的應對方式是依使用量、企業承諾、營收、利用率與模型效率設定里程碑,讓資本分批投入,而不是一次鎖死所有遠期計畫。
| 觀察面向 | 目前可見訊號 | 風險真正出現的時點 |
|---|---|---|
| Agent 使用深度 | Codex 佔 OpenAI 企業輸出 token 64% | 使用量成長停滯,仍需履行遠期容量承諾 |
| 企業滲透 | 美國企業採用率約 18%,計畫採用率約 21% | 試點無法轉成跨部門正式流程 |
| 推論需求 | 2026 年 AI 最佳化 IaaS 支出中,推論佔 55% | token 單價下降快過用量與效率改善 |
| 建設節奏 | OpenAI 最近 90 天新增超過 3 GW | 新容量上線後長期閒置或必須降價出租 |
泡沫不該用一個總額判斷
2025 年,Amazon、Google、Meta、Microsoft 與 Oracle 的合計資本支出達 4,120 億美元,約占美國 GDP 的 1.31%,而且這個數字還不含租賃。金額足以讓任何投資人警覺,但「支出很大」與「資產沒有生產力」仍是兩個不同判斷。
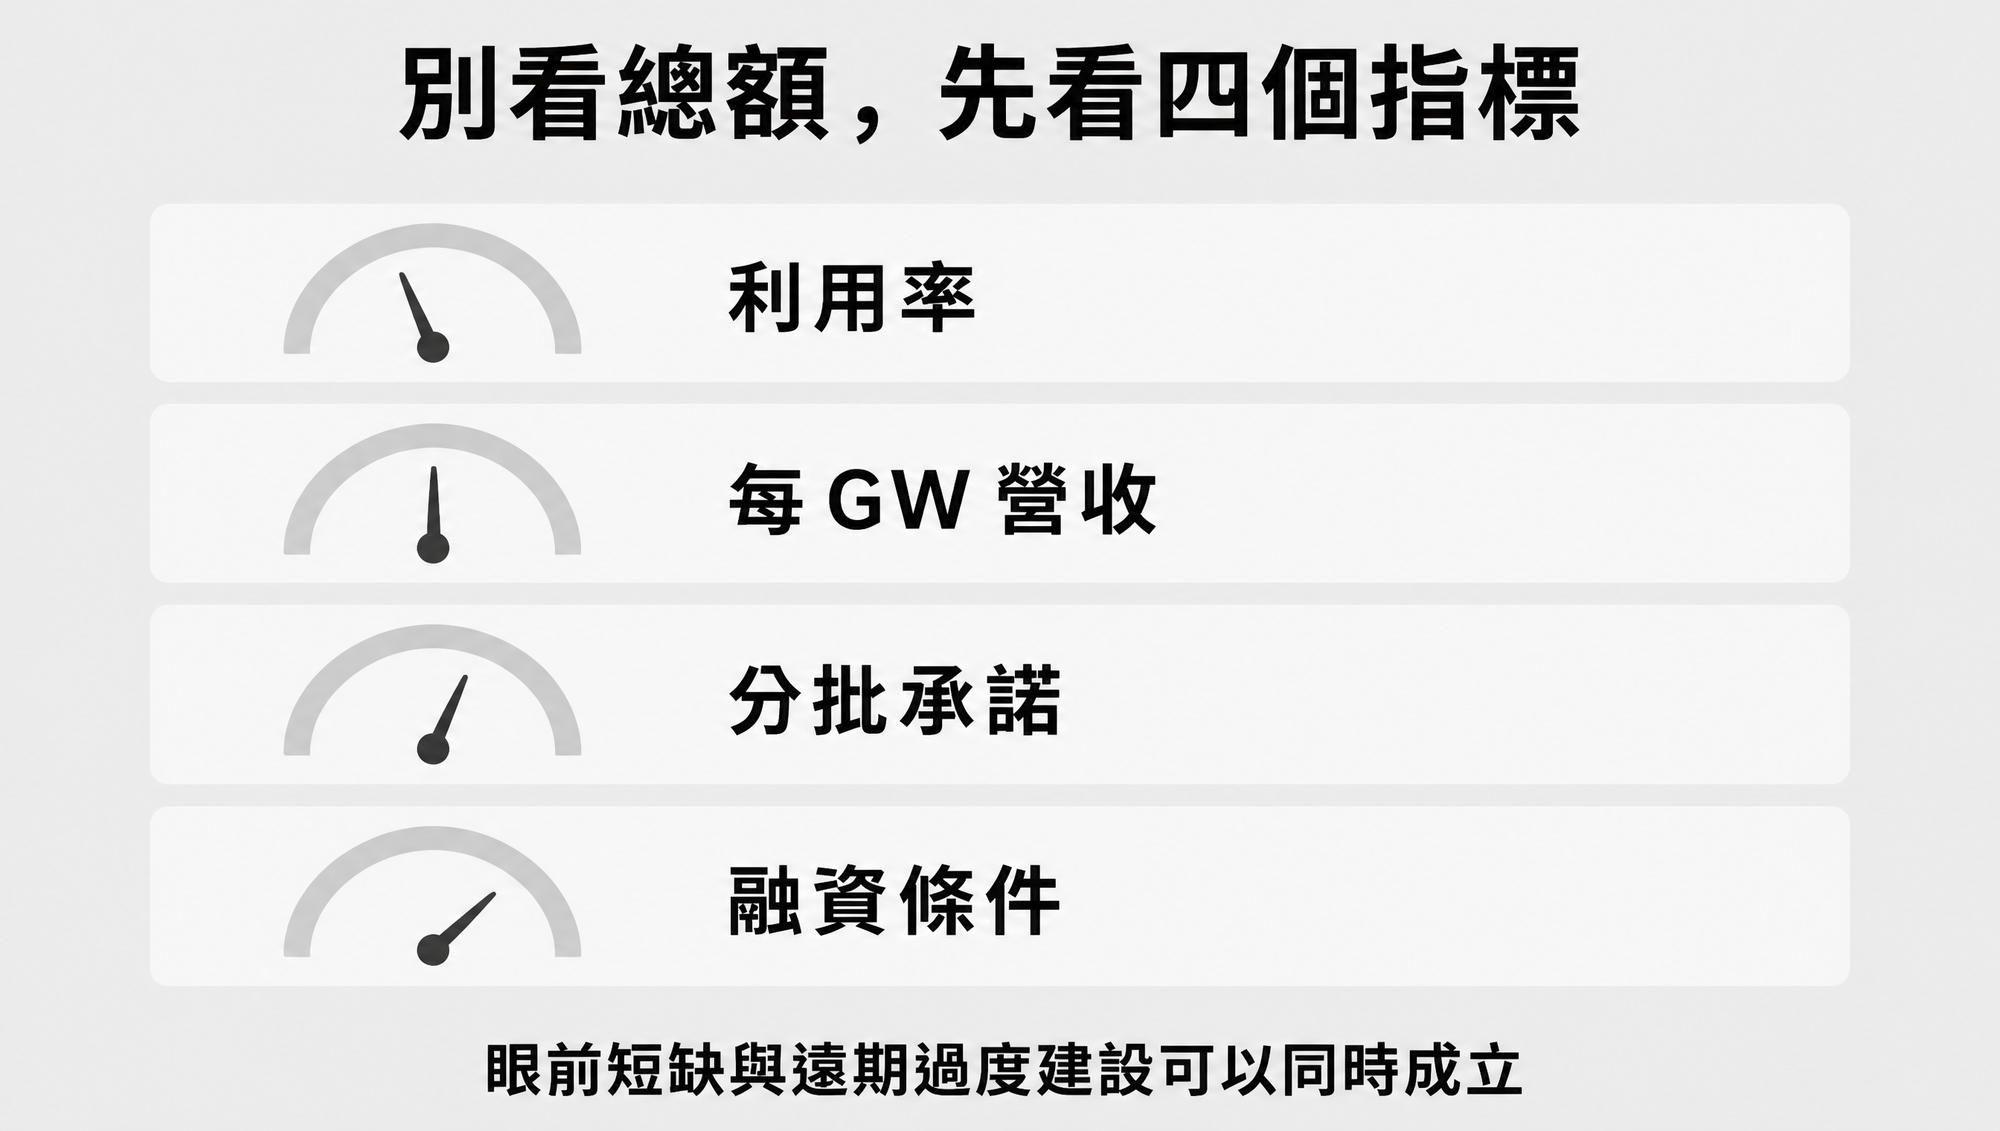
較實用的檢查方式,是把總額拆成四個問題:新容量多久開始服務付費工作?利用率與每 GW 營收能否同步上升?合約是否依里程碑分批生效?若需求低於預期,租約、擔保與債務由誰承擔?
需求端目前還沒有顯示全面見頂。OpenAI 的歷史數據顯示,2023 至 2025 年可用算力由 0.2 GW 增至約 1.9 GW,營收年化規模則由 20 億美元增至超過 200 億美元。Anthropic 在 2026 年 5 月公開的營收年化規模也已跨過 470 億美元。這些數字支持擴建,卻無法替每一座 2028 年後上線的資料中心保證回報。
因此,AI 基建可能同時處於兩種狀態:眼前算力不足,遠期仍可能過度建設。真正的轉折點會先出現在利用率、價格、應收帳款、分批承諾與融資條件,而不是某一天突然宣布「泡沫成立」。
投資人與企業該看哪一只時鐘
企業決策者應該先看工作流時鐘。若 Agent 能從輔助回答走向交付完整任務,使用深度就能繼續擴大;若整合與治理卡住,再好的模型也只能停在試用。
投資人則要同時看建設時鐘。AI 需求的方向可以正確,資本配置的期限仍可能錯誤。當容量必須提前三年決定,AI 普及只是前提;企業使用深度能否在固定付款義務到期前追上,才是市場真正下注的變數。
常見問題
Codex 佔 64% 是否代表企業有 64% 的工作由 AI 完成?
不是。64% 指 OpenAI 企業客戶在 Codex 與 ChatGPT 之間的合計輸出 token 中,Codex 所佔比例。它反映 Agent 使用深度,不能換算成工時、營收或自動化率。
AI 基礎設施現在是泡沫嗎?
目前需求與營收仍快速成長,不能僅憑資本支出總額下結論。風險集中在遠期容量、租約與融資承諾是否比可變現需求更快上升。
為什麼推論支出比訓練更值得注意?
訓練通常是階段性大專案,推論會隨每次企業操作持續發生。Agent 執行的步驟越多,推論、工具呼叫與驗證就越密集,因此更接近日常需求品質。
開放模型會讓封閉模型的算力需求消失嗎?
不會直接消失。兩者都需要推論基礎設施,差別主要落在價格、毛利與價值如何分配。來源文章引用的市場占比與營收估計缺少足夠的一手揭露,本文不把它們當成結論。
權威來源
- OpenAI:企業 Agent 使用數據
- OpenAI:AI 基礎設施的建設與 10 GW 里程碑
- OpenAI:算力、營收與分批資本承諾
- Anthropic:2026 年營收與多 GW 算力承諾
- Gartner:2026 至 2027 年 AI 最佳化 IaaS 支出預測
- 美國聯準會:AI 資本支出與企業採用資料
作者觀點
我不會用「需求存在」替所有 AI 基建計畫背書。Codex 的跨部門成長證明需求正在變深,OpenAI 自己也承認建設與需求之間存在時間差。投資判斷最後落在一件事:每一筆遠期承諾,是否都有一個可量測、會如期成熟的工作流在後面接住。