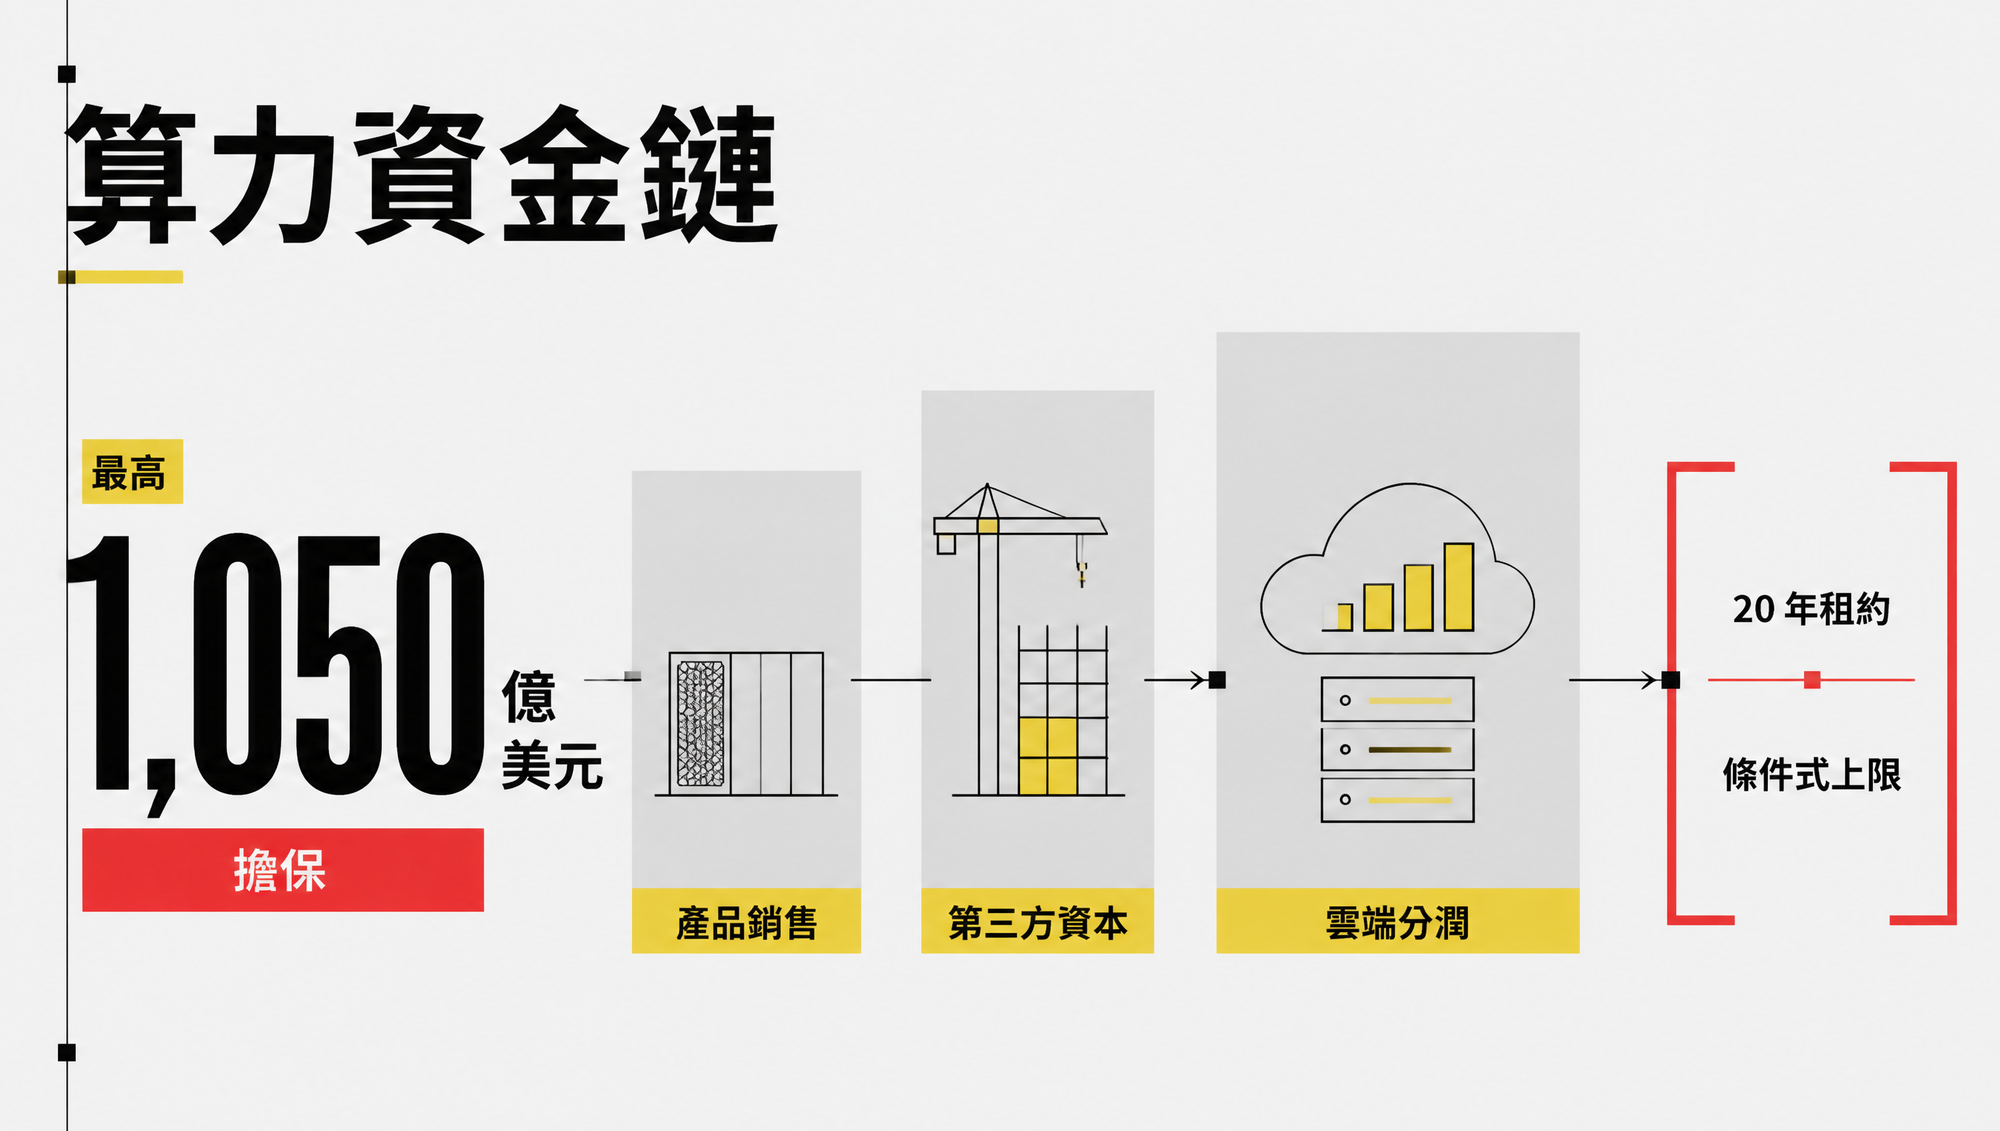
NVIDIA 算力融資已從雲端營收分潤,延伸到最高 1,050 億美元的剩餘價值擔保。 這筆擔保對應 SB Energy 在美國俄亥俄州的 PORTS-Pike AI 資料中心,OpenAI 承租 20 年,並同意補償 NVIDIA 實際支付的擔保款。1,050 億美元是條件式上限,現階段沒有等額現金流出;它的法律結構也不同於標準銀行貸款。晶片商已開始用自己的資產負債表,替下游客戶的長期需求提供信用支持。
從賣 GPU 到參與雲端收入
NVIDIA 在 2026 年 7 月 1 日公布的新模式,把同一筆算力投資拆成兩層收入。AI 雲端業者先採購 NVIDIA 系統,公司照常認列產品營收;符合條件的支援容量投入服務後,NVIDIA 再從雲端業者向第三方客戶收取的收入中分潤。首批合作對象是 Sharon AI 與 Firmus,前者規劃部署最多 40,000 顆 GB300 GPU,後者的 Batam 園區規劃最多 170,000 顆 GPU。
這讓 NVIDIA 更靠近算力租賃的現金流。好處很直觀:若 GPU 使用率高、租金穩定,公司在一次性硬體銷售之外還有持續收入。麻煩也同樣直觀。當雲端業者的資本來源、租約與 NVIDIA 的收入綁在一起,產品需求就不再只是出貨量問題,還包含承租人能否付款、機房能否準時供電,以及二手設備在合約期末還值多少錢。
四次公告拼出一套算力金融結構
| 日期 | NVIDIA 公告 | 對財務結構的影響 |
|---|---|---|
| 2026 年 7 月 1 日 | 推出 AI 雲端營收分潤與信用支持模式 | 產品收入之外,增加與使用量連動的收入 |
| 2026 年 8 月 10 日 | 與 Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs、KKR 建立融資平台 | 目標逐步動員超過 5,000 億美元第三方資本,最終仍待正式協議 |
| 2026 年 8 月 17 日 | 為 PORTS-Pike 約 4.25 GW IT 負載提供剩餘價值擔保 | NVIDIA 最高累計付款義務為 1,050 億美元;OpenAI 承諾補償實際支付金額 |
| 2026 年 8 月 26 日 | Q2 FY2027 財報揭露更完整承諾 | PORTS-Pike 與既有 AI 雲端擔保的最高總曝險達 1,085 億美元 |
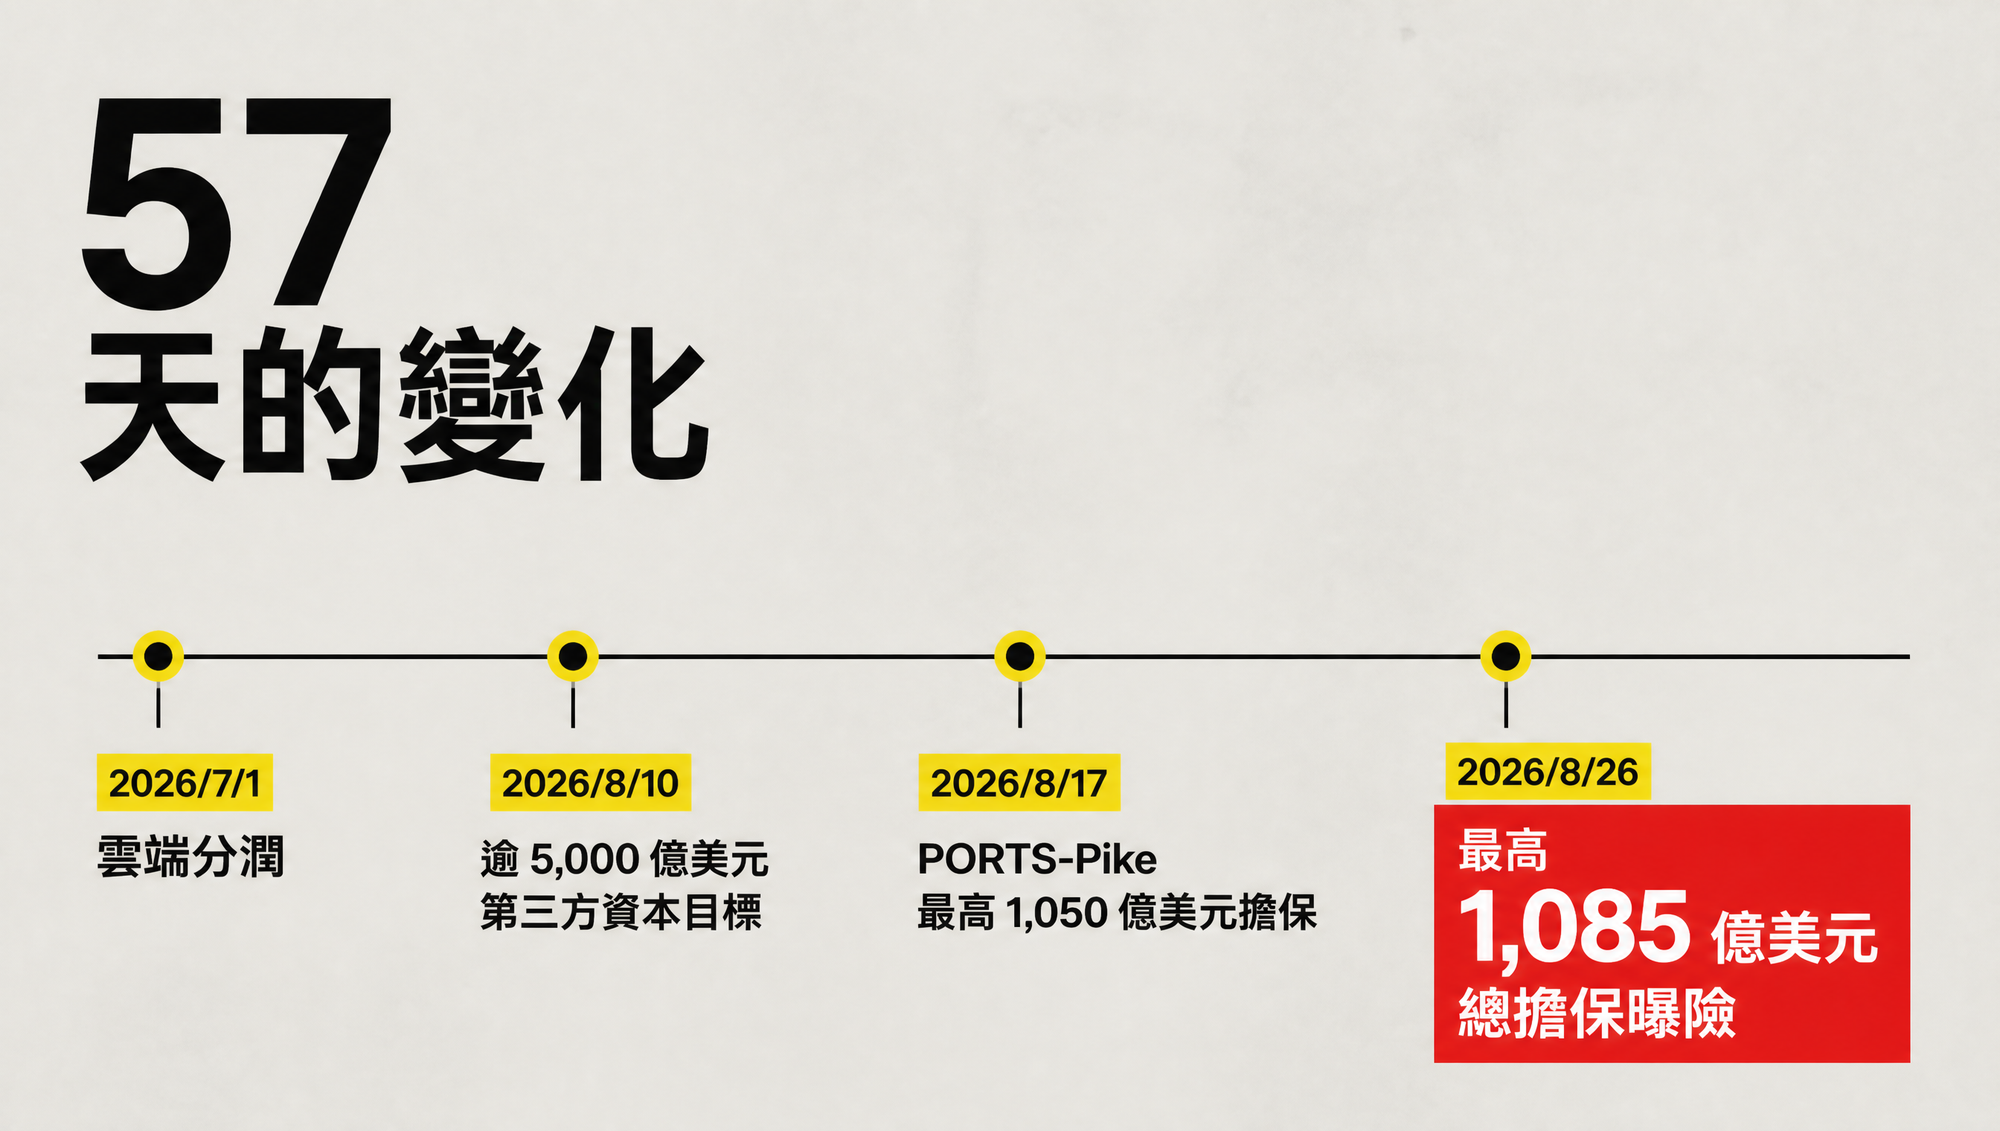
四次公告已連成一條資金鏈:晶片銷售先創造基礎營收,第三方資本替資料中心建設提供長期資金,租約與雲端分潤再把終端使用量轉成現金流,部分專案則由 NVIDIA 提供信用或剩餘價值支持。
「算力貸」可以當成理解這套結構的簡稱,卻不能當成法律分類。官方文件同時出現營收分潤、雲端服務協議、資料中心租約、股權投資與剩餘價值擔保。每一項的觸發條件、資產所有權與損失順位都不同。
1,050 億美元不是今天的負債,但也不能當成零
PORTS-Pike 的擔保有幾道重要限制。資料中心預計自 2028 年開始陸續可用;擔保分階段生效,並會隨 OpenAI 支付租金而下降。OpenAI 也同意補償 NVIDIA 實際支付的款項。換句話說,1,050 億美元是最高累計付款上限,不是公司已認列的即時現金流出。
風險仍然存在。若租約、設備殘值或終端需求同時失守,NVIDIA 可能先履行擔保,再向 OpenAI 求償。風險尺度已超過單一客戶多買幾櫃 GPU,延伸到長達 20 年的租金、電力、設備汰換與信用條件能否一起成立。
NVIDIA 最新財務資料也讓這個問題更具體:
| Q2 FY2027 指標 | 數字 | 應該怎麼讀 |
|---|---|---|
| 總營收 | 962.21 億美元 | 年增 106%,目前需求仍強 |
| 資料中心營收 | 890.23 億美元 | 年增 117%,公司高度依賴 AI 基礎設施週期 |
| GAAP 毛利率 | 75.0% | 產品經濟仍強,分潤收入的獨立影響尚未揭露 |
| 現金、約當現金與可出售債券 | 566 億美元 | 提供承擔投資與條件式義務的緩衝,但低於最高擔保曝險 |
| 應收帳款 | 631 億美元 | 收款天數由前一季 45 天增至 60 天,主因是對部分投資等級客戶延長付款條件 |
| 未來承諾 | 3,660 億美元 | 包含供應與產能、雲端服務、租約、股權投資與資本支出,不能全部視為債務 |
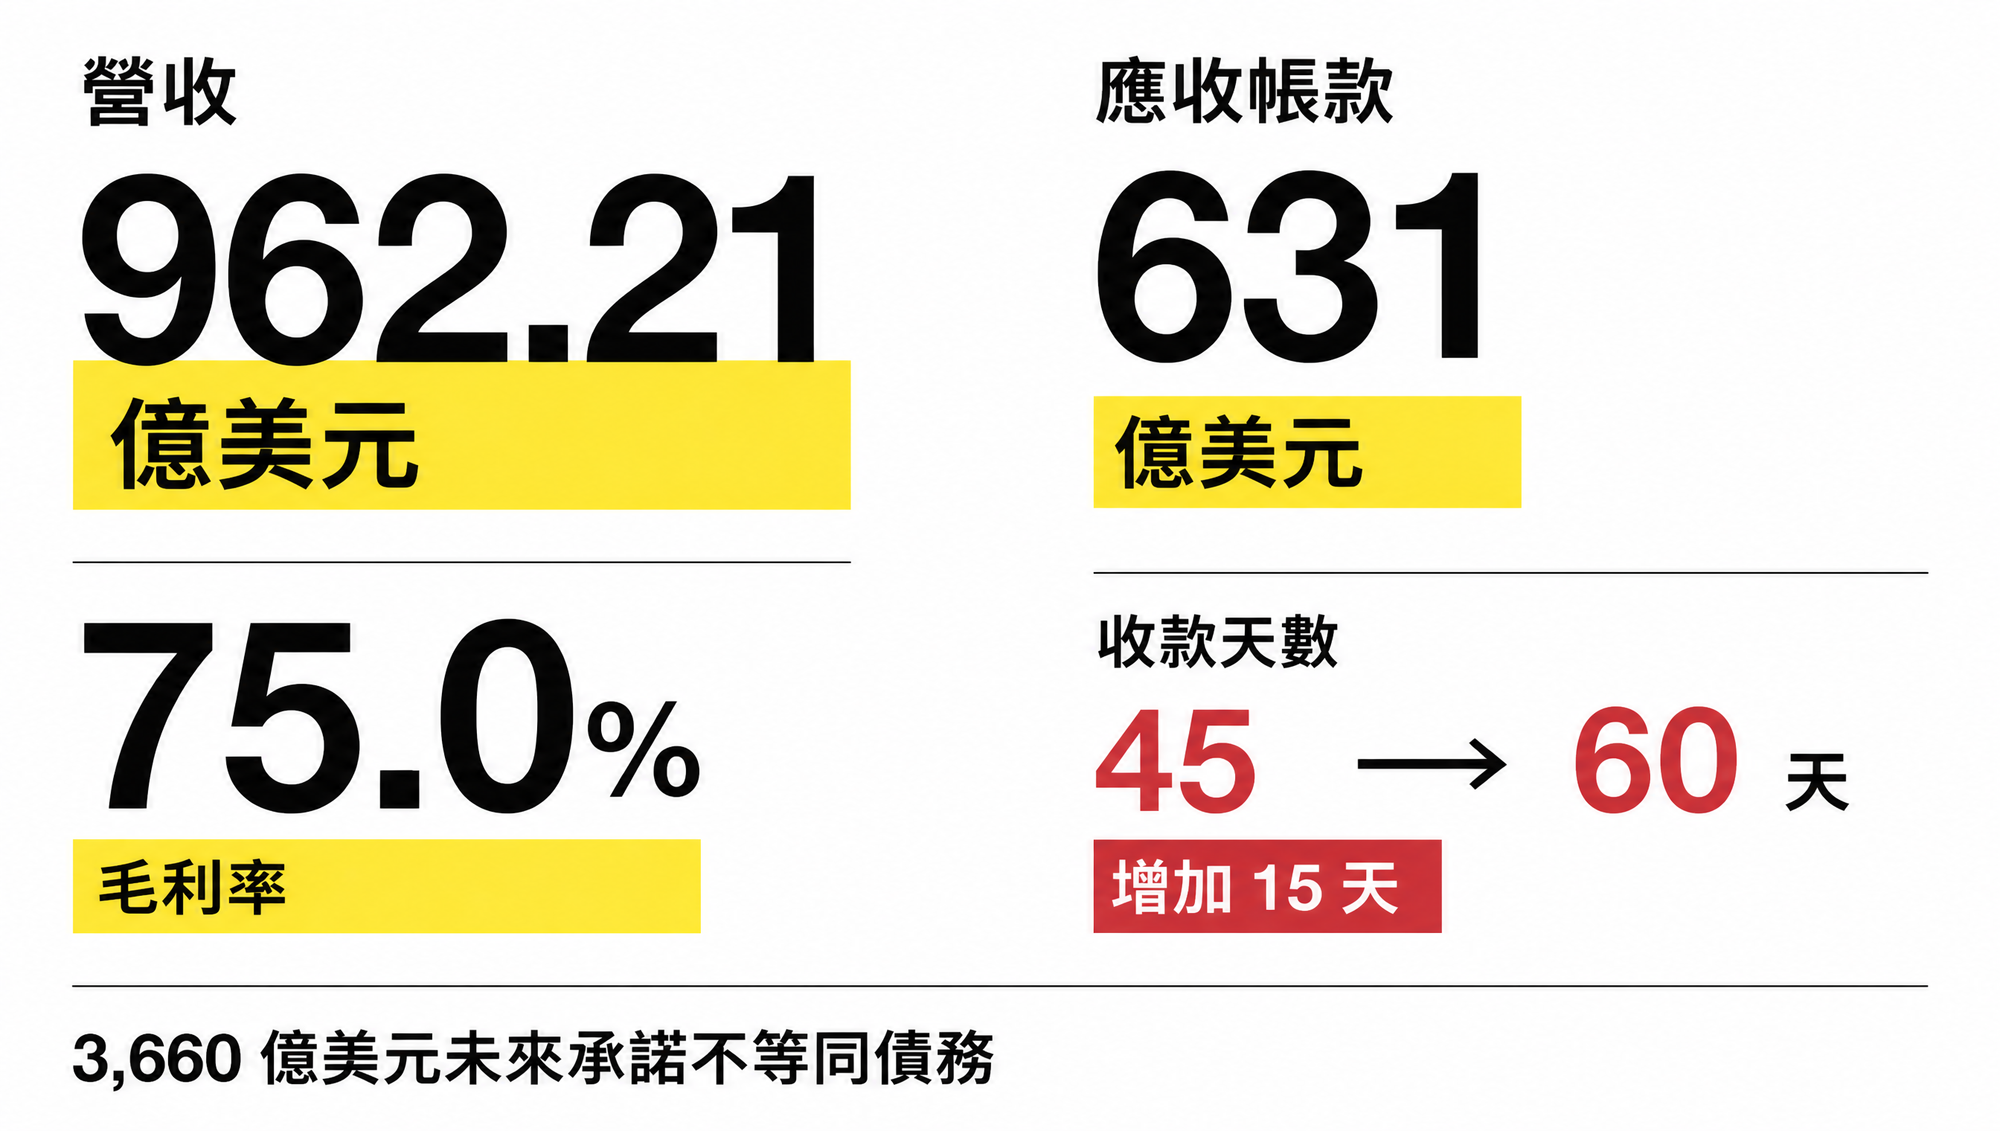
應收帳款的變化尤其值得盯。延長付款條件不代表客戶已出問題,公司也明確說明對象具投資等級;但當銷售、分潤、股權投資與信用支持同時擴張,收款速度會比單看營收成長率更早透露壓力。
投資人該追的不是新名詞,是五個數字
這套模式的成敗,最後會落在 GPU 使用率、雲端租金、應收帳款收款天數、信用擔保最高曝險,以及下游租約的實際付款紀錄。NVIDIA 尚未獨立揭露雲端分潤收入,市場目前無法判斷它對 75% 毛利率有多大貢獻。
我會把 60 天的收款天數當成第一個警示燈,而不是判決。若後續幾季營收繼續高速成長,收款天數卻持續拉長,或擔保與承諾比現金成長得更快,市場就得重新評估一部分 AI 需求究竟來自終端現金流,還是來自供應商與資本市場共同延長的信用。
常見問題
NVIDIA 的算力融資就是「算力貸」嗎?
不完全是。它包含雲端營收分潤、第三方基礎設施融資、租約、股權投資與剩餘價值擔保。「算力貸」只能描述供應商替下游需求提供資金或信用支持的經濟效果,不能取代合約的法律分類。
NVIDIA 已經為 1,050 億美元提列負債了嗎?
官方文件把它列為條件式的最高累計付款義務。專案要先達成準備服務等條件,曝險也會隨 OpenAI 租金支付而下降,因此不能把上限直接當成當期負債或現金流出。
OpenAI 若付不出租金,誰承擔損失?
NVIDIA 可能依剩餘價值擔保先對專案承擔付款義務;OpenAI 則同意補償 NVIDIA 實際支付的金額。最終損失取決於合約觸發條件、可回收設備價值,以及 OpenAI 屆時的履約能力。
雲端營收分潤會提高 NVIDIA 毛利率嗎?
官方尚未獨立揭露分潤收入規模或毛利率。分潤可能增加高毛利的使用量連動收入,但在沒有分部數字前,不能把 Q2 FY2027 的 75.0% GAAP 毛利率歸因於這項新模式。
權威來源
- NVIDIA:以資本合作擴大 AI 算力供應
- NVIDIA:建立 AI 算力基礎設施融資平台
- NVIDIA 向 SEC 提交的 PORTS-Pike 擔保揭露
- NVIDIA Q2 FY2027 CFO Commentary
- NVIDIA Q2 FY2027 財務結果
Author Insight
我原本把 NVIDIA 的雲端分潤視為一種延長收入週期的定價設計。看到 1,050 億美元的剩餘價值擔保後,判斷變了:NVIDIA 在定價上分享下游使用量,也在信用結構裡替需求背書。這可能讓 AI 基礎設施更快建成,也會讓晶片公司的營收品質與客戶融資能力變得更難分開觀察。