OpenAI 把 GPT-5.6 Luna API 價格調降 80% 後,OpenRouter 記錄的每日用量增加 13.8 倍。 這次實驗顯示,低價可能用更大的 token 量補回收入,卻也把 Anthropic 的 IPO 難題推到檯面上。市場傳出的 2 兆美元估值,約是 650 億美元年化收入運行率的 30.8 倍。投資人接下來要看的核心數字,是每百萬 token 的貢獻毛利,以及價格下降後能否守住客戶溢價。
80% 降價後,13.8 倍用量代表什麼
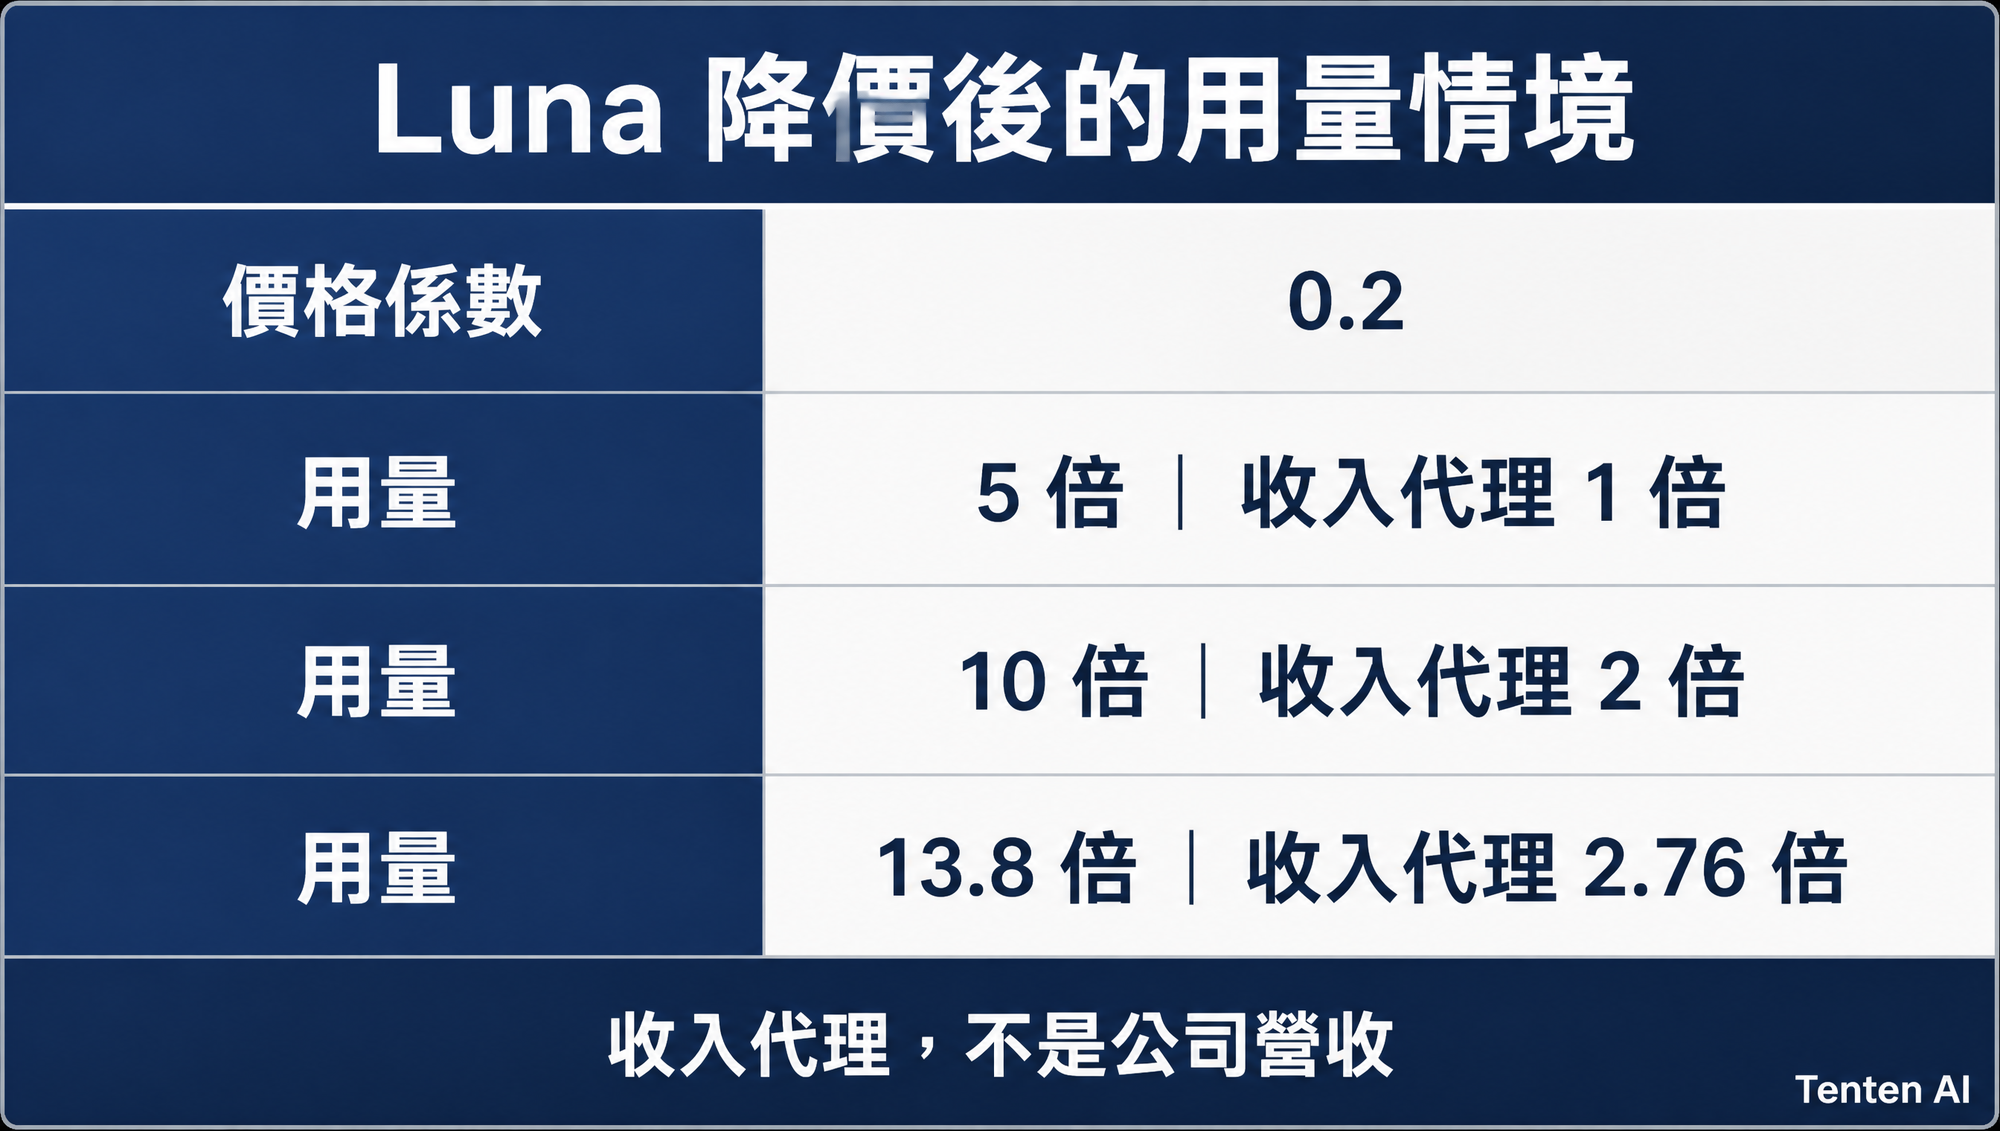
OpenAI 在 2026 年 7 月 30 日把 Luna 的 API 輸入價降到每百萬 token 0.20 美元,輸出價降到 1.20 美元,兩者都是原價的五分之一。OpenRouter 比較促銷期間後發現,Luna 每日 token 用量增加 13.8 倍,Terra 增加 5.6 倍,沒有降牌價的 Sol 只增加 1.1 倍。
OpenAI 財務長 Sarah Friar 在 9 月的 Goldman Sachs Communacopia + Technology 會議表示,Luna 用量約增十倍,新增需求足以抵銷降價。這兩個數字並不衝突:一個來自 OpenRouter 的觀察窗,另一個是公司高層的概括說法。
若把模型組合、輸入輸出比例與平台折扣先固定,單價剩 20%、用量增加十倍,收入代理值會變成原來的兩倍。用量增加 13.8 倍時,代理值則是 2.76 倍。這只是敏感度分析,不能當成 OpenAI 已公布的營收。
| 用量變化 | 價格係數 | 收入代理值 | 還缺什麼資料 |
|---|---|---|---|
| 1.0 倍 | 1.0 | 1.0 倍 | 基準情境 |
| 5.0 倍 | 0.2 | 1.0 倍 | 輸入輸出組合、折扣 |
| 10.0 倍 | 0.2 | 2.0 倍 | 新增需求是否持續 |
| 13.8 倍 | 0.2 | 2.76 倍 | 實收價格與渠道分潤 |
成本端決定最後結果。推論量增加 13.8 倍,也會提高晶片、記憶體、網路和電力負載。若單位推論成本降得不夠快,營收增加仍可能伴隨毛利率下滑。
Anthropic 的 650 億美元不是傳統 SaaS ARR
媒體根據內部資料報導,Anthropic 在 2026 年 7 月底的年化收入運行率超過 650 億美元,第二季初步收入約 115 億美元。這個數字把某一段期間的收入速度年化,並不等於已簽約、可預測續約的訂閱 ARR。
兩者的差異對模型公司尤其重要。傳統 SaaS 增加一個席位,服務成本通常只增加一小部分。模型供應商每多處理一次推論,都會產生真實的運算成本。客戶用量上升能推高收入,也能同時推高銷貨成本。
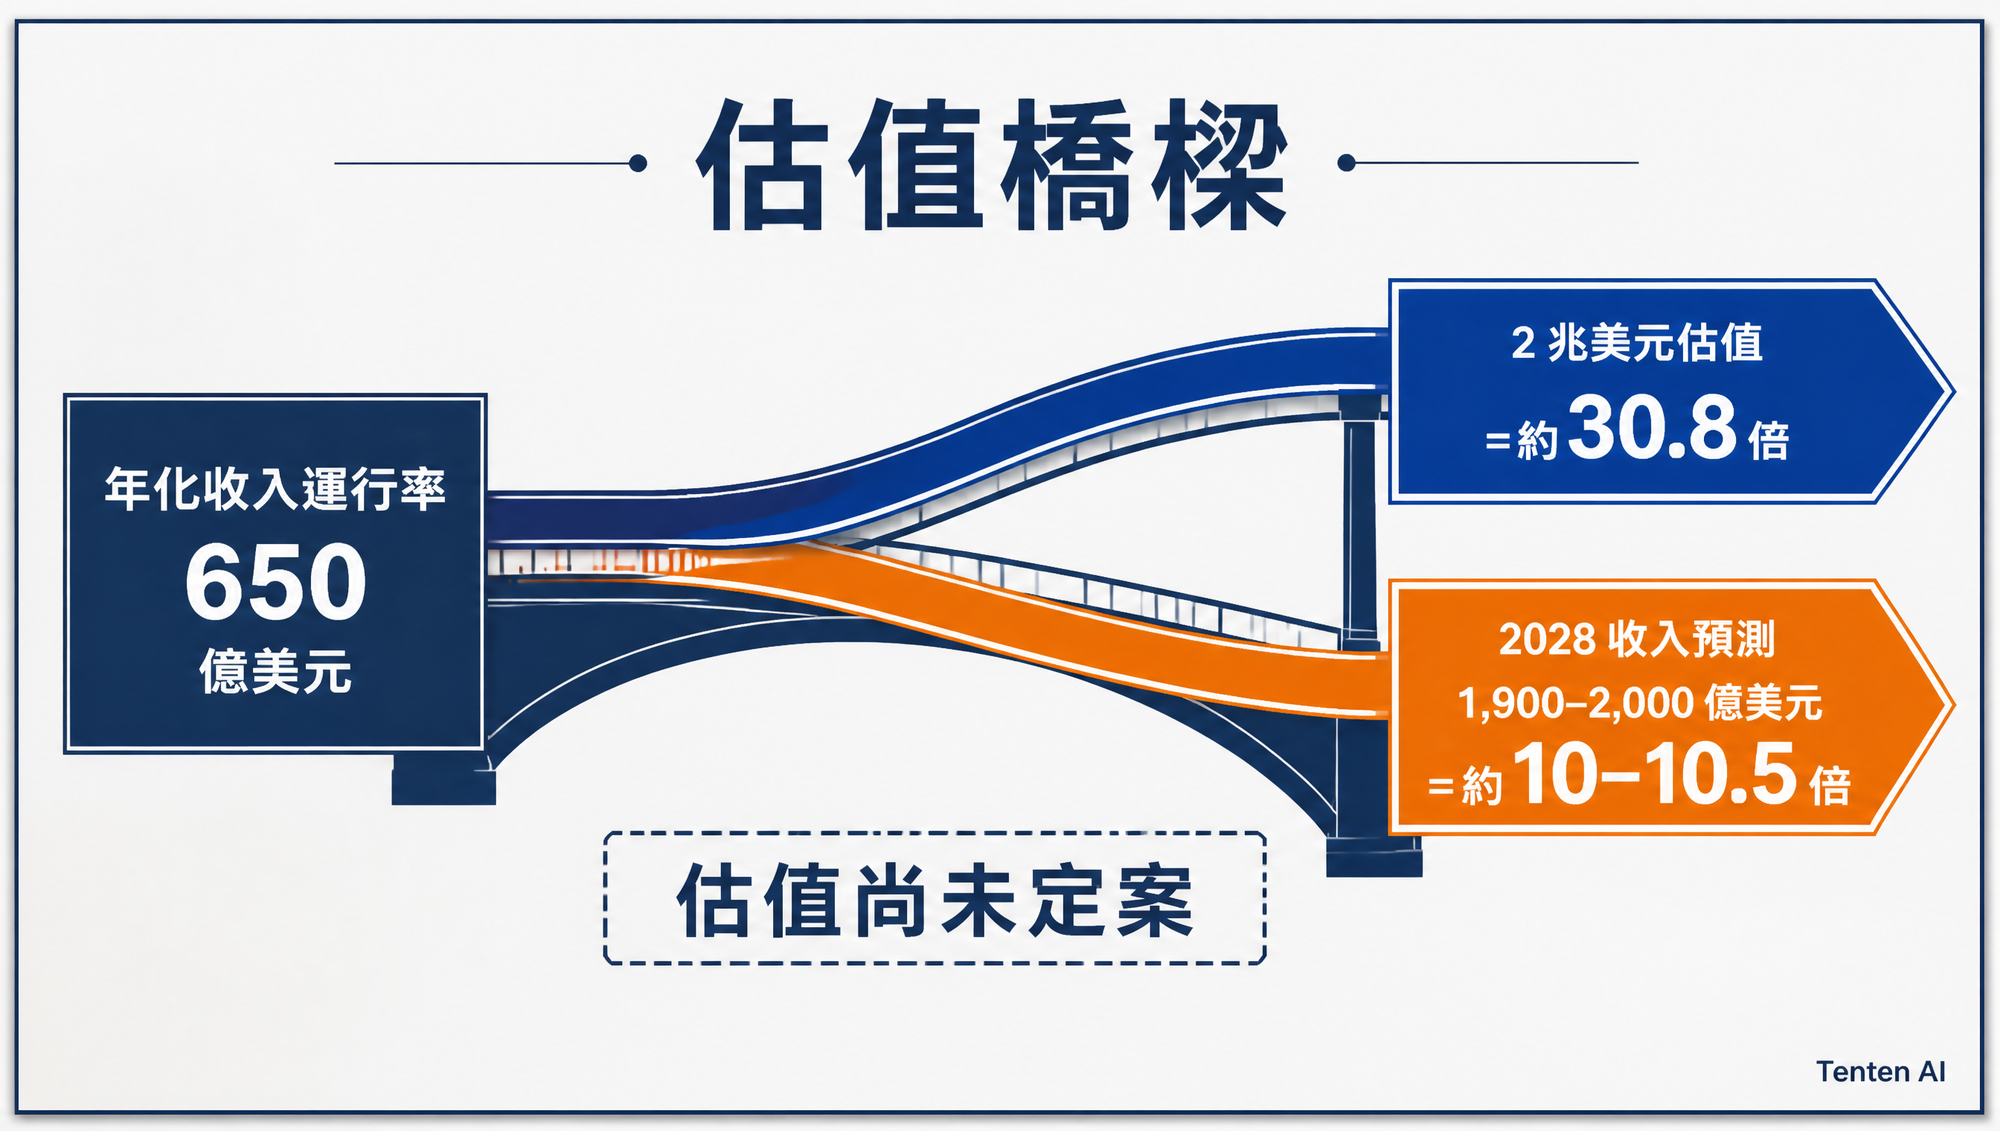
2026 年 5 月的募資讓 Anthropic 私募估值達 9,650 億美元。市場報導的 IPO 討論區間更高,部分說法達 2 兆美元;數字尚未定案。若直接用 650 億美元運行率計算,2 兆美元等於約 30.8 倍。若採用公司據報對 2028 年提出的 1,900 億至 2,000 億美元收入預測,倍數仍約為 10 至 10.5 倍。
這種估值要求的不只是高速成長。公開市場會追問成長的品質:續用率、企業合約期限、推論毛利、現金消耗,以及價格下降時的需求彈性。
Fable 5.1 已經用帳單結構回應價格壓力
Anthropic 沒有直接調降 Fable 5.1 的輸入與輸出牌價,仍維持每百萬 token 10 美元與 50 美元。公司把快取讀取從 1 美元降到 0.25 美元,降幅 75%。依 Anthropic 用 2026 年 8 月實際用量所做的估算,一般工作負載總成本下降約 25%,重度 agent 工作負載最多下降 45%。
這個做法保留高階模型的牌價,同時降低長脈絡 agent 的有效帳單。策略上比全面降價精準,因為快取能減少重複計算。它也說明 Anthropic 已感受到採購端的價格壓力。
投資人不能只看「降價後用量增加」。還要分清楚價格變動落在哪個費用欄位。降低快取讀取費,可能伴隨真實的運算節省;全面調降輸出價,則需要更大的推論效率進步才能守住毛利。
5,170 億美元算力協議不能直接當成負債
Data Center Dynamics 引述 The Information 的彙整指出,Anthropic 過去 11 個月簽下的算力協議,潛在總額最高約 5,170 億美元,涉及至少 14.8 GW。這些合約跨越數年,包含容量租用與合作承諾。
這個上限約是 650 億美元年化收入運行率的 7.95 倍,但不能直接當成已支出的現金、當期費用或資產負債表負債。要判斷風險,必須看到最低採購量、取消條款、價格重談權、開始供應日期,以及合作方提供的擔保。
Anthropic 據報還在 IPO 前敲定 150 億美元循環信貸額度。循環額度是可動用的流動性工具,不等於公司已借入全額。銀行推動上市後取得投資級信用評等,則反映公司希望降低長期融資成本。
| 公開數字 | 正確解讀 | 不應直接推論 |
|---|---|---|
| 650 億美元年化收入運行率 | 目前收入速度的年化估計 | 已簽約且穩定續約的 ARR |
| 2 兆美元 IPO 估值討論 | 尚未定案的市場情境 | 已完成定價的公開發行 |
| 5,170 億美元算力協議上限 | 多年容量與採購承諾彙整 | 已花費或立即到期的負債 |
| 150 億美元循環額度 | 可在需要時動用的融資 | 已全額借入並開始付息 |
毛利率才是定價權的體檢表
The Information 先前報導,Anthropic 的 2025 年預估毛利率曾從 50% 下調到 40%,其中一個原因是實際推論成本比計畫高 23%。這些是媒體取得的內部預測,Anthropic 並未公開完整財務報表,因此要保留來源限制。
即使如此,分析框架很清楚。模型公司的單位經濟可拆成實收 token 收入,減去推論晶片、雲端、網路、記憶體與支援成本。若降價帶來的用量增加高於價格降幅,而且單位成本持續下降,毛利額可以成長。若客戶只在促銷期間搬流量,或新增工作負載使用更昂貴的推理設定,結果就會不同。
Anthropic 想維持 Claude 的溢價,需要證明高價帶來更高的任務完成率、更少重試或更低的人工作業成本。只比較每百萬 token 牌價,無法證明溢價合理;只比較 benchmark,也無法證明客戶願意長期付費。
IPO 前應追蹤的五個指標
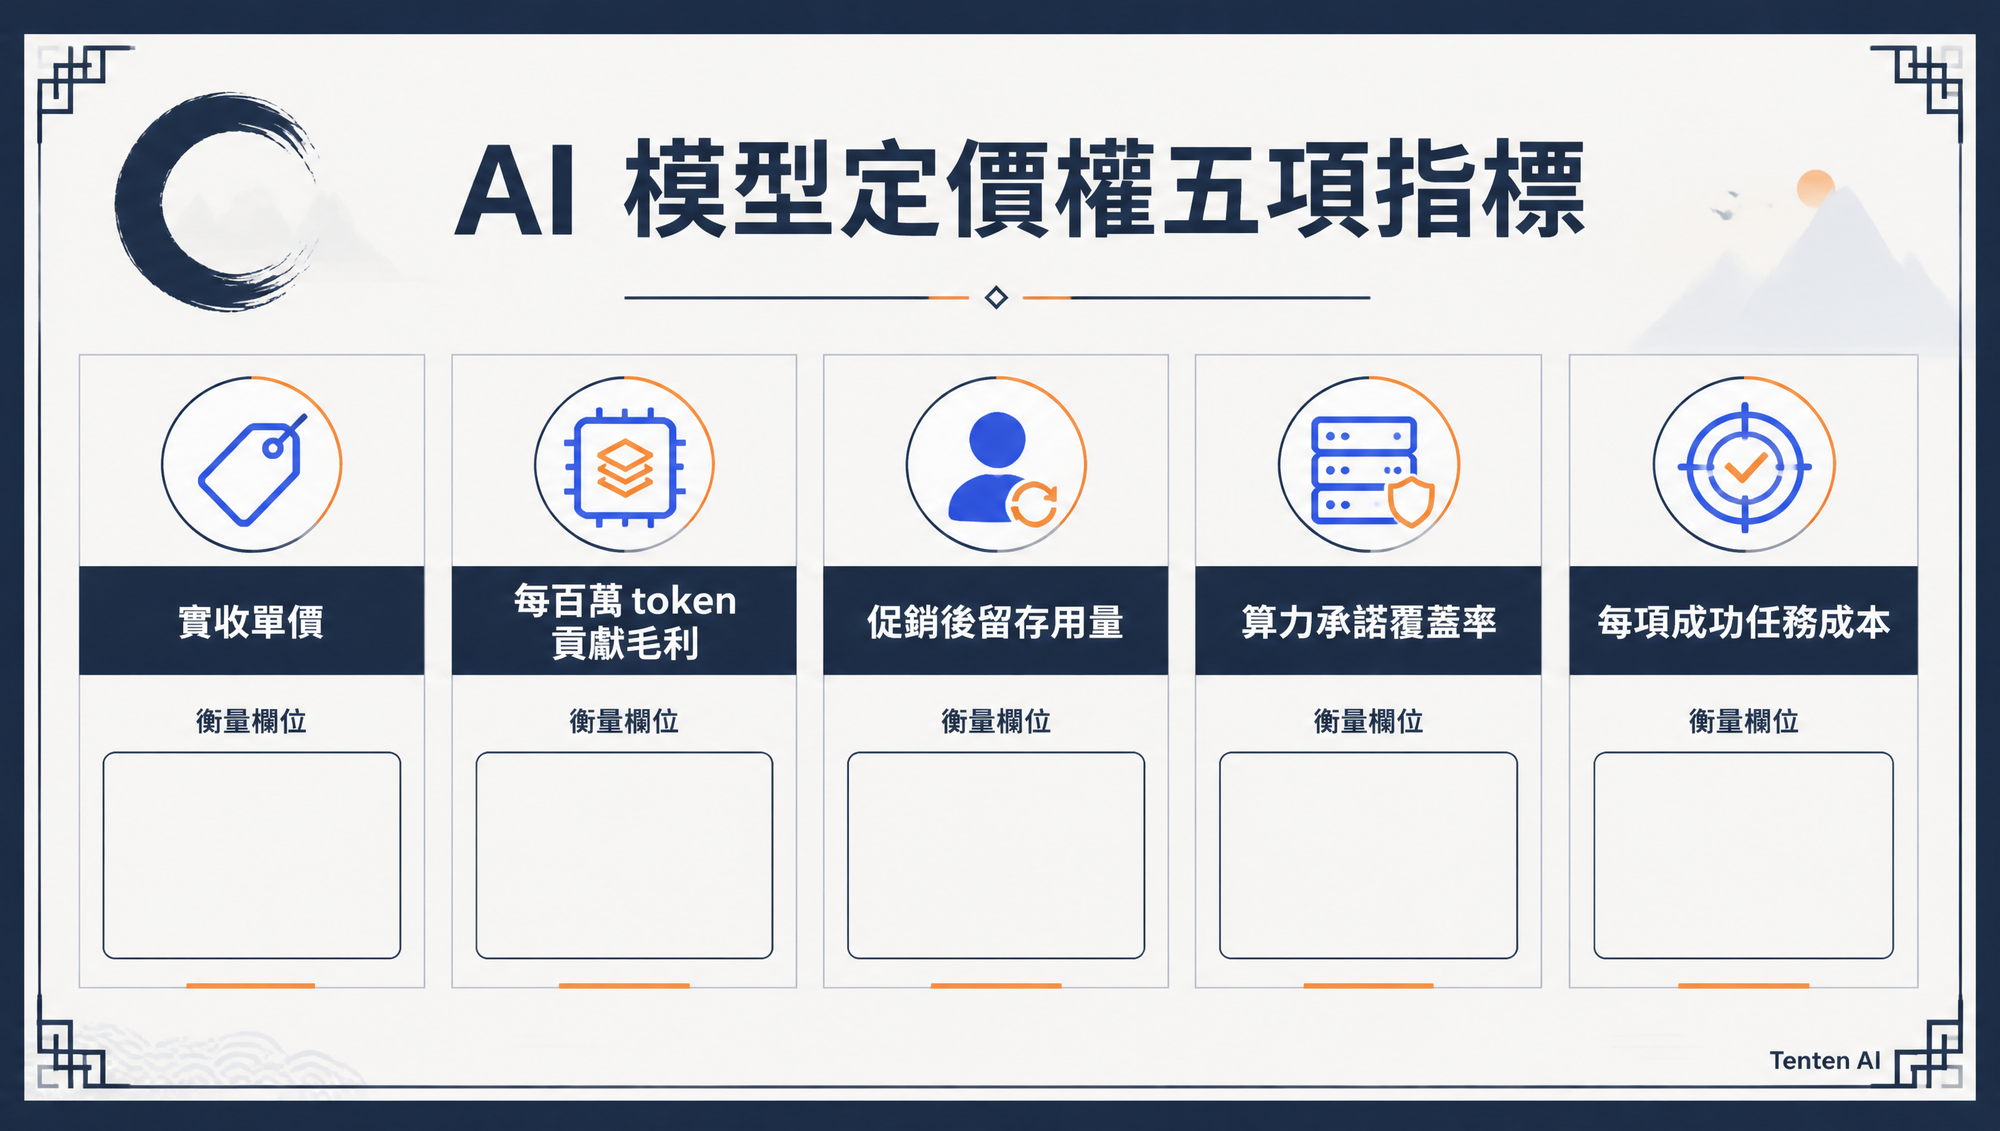
第一是實收單價,而非定價頁上的牌價。企業折扣、雲端渠道與快取比例都會改變最後收入。
第二是每百萬 token 的貢獻毛利。這能直接測出模型效率改善有沒有跟上價格競爭。
第三是價格彈性。管理層需要揭露降價後的新增用量,有多少在促銷結束後留下。
第四是算力承諾覆蓋率。把已承諾容量的年度最低付款,除以可預測收入與現金,才接近真正的流動性壓力。
第五是每項成功任務的客戶成本。若 Claude 較貴,卻能減少重試、工程師時間和錯誤,Anthropic 才有可持續的定價權。
FAQ
Luna 降價後的用量真的增加 13.8 倍?
OpenRouter 的資料顯示,觀察期間內 Luna 每日 token 用量增加 13.8 倍。Sarah Friar 在會議上概括為約十倍。數據只代表該渠道和時段,不能直接外推到 OpenAI 全部用量。
Anthropic 的年化收入運行率等於 ARR?
不等於。年化運行率把近期收入速度換算成全年數字;ARR 通常強調可續約的訂閱合約。按量計費的 token 收入會隨用量與價格快速變動。
2 兆美元是 Anthropic 已確定的 IPO 估值?
不是。媒體報導的銀行討論包含 1.5 兆至 2 兆美元情境,最終估值、募資額和上市時間都可能改變。
5,170 億美元算力協議是否等於同額負債?
不等於。這是跨多年協議的潛在上限。合約的最低付款、取消權、供應日期和擔保安排,才決定實際財務義務。
權威引用
- OpenAI:Advancing the price-performance frontier with GPT-5.6
- OpenRouter:GPT 5.6 Discounts & Jevons Paradox
- Anthropic:Introducing Claude Fable 5.1 and Claude Mythos 5.1
- Axios:Anthropic's revenue run rate reportedly surpasses $65 billion pre-IPO
- AP:Anthropic vaults to a $965 billion valuation
- Data Center Dynamics:Anthropic signed $517bn in compute agreements
- The Information:OpenAI CFO Touts User Growth Resulting From Lowering Prices
Author Insight
Luna 的實驗證明低價可以打開新需求,還沒有證明價格戰會提高長期利潤。Anthropic 的上市敘事若只停在 650 億美元運行率,市場很快會追問其中有多少收入能覆蓋未來算力。Claude 的溢價必須落在完成任務的總成本,而非模型品牌或單次 benchmark 領先。
術語表
| 術語 | 說明 |
|---|---|
| 年化收入運行率 | 把近期收入速度換算成一整年的估計值 |
| ARR | 年度經常性收入,通常來自可續約訂閱合約 |
| 價格彈性 | 價格變化一個比例時,需求量相對變化的程度 |
| 貢獻毛利 | 收入扣除直接服務該收入的變動成本後所剩金額 |