Alphabet、Amazon、Meta、Microsoft 與 Oracle 的 1.65 兆美元「隱藏債務」,和已發行卻從帳上消失的公司債不同。Nikkei 加總的是尚未開始的資料中心租約、晶片與雲端採購合約等表外承諾。數字有根據,「債務」這個標籤卻太粗糙。
真正值得警覺的是 AI 基建的付款方式。一次性的資本支出,正被改寫成十幾年至數十年的租金、採購、保證與專案融資。資產負債表看起來仍然乾淨,未來現金流卻已先被排隊分配。
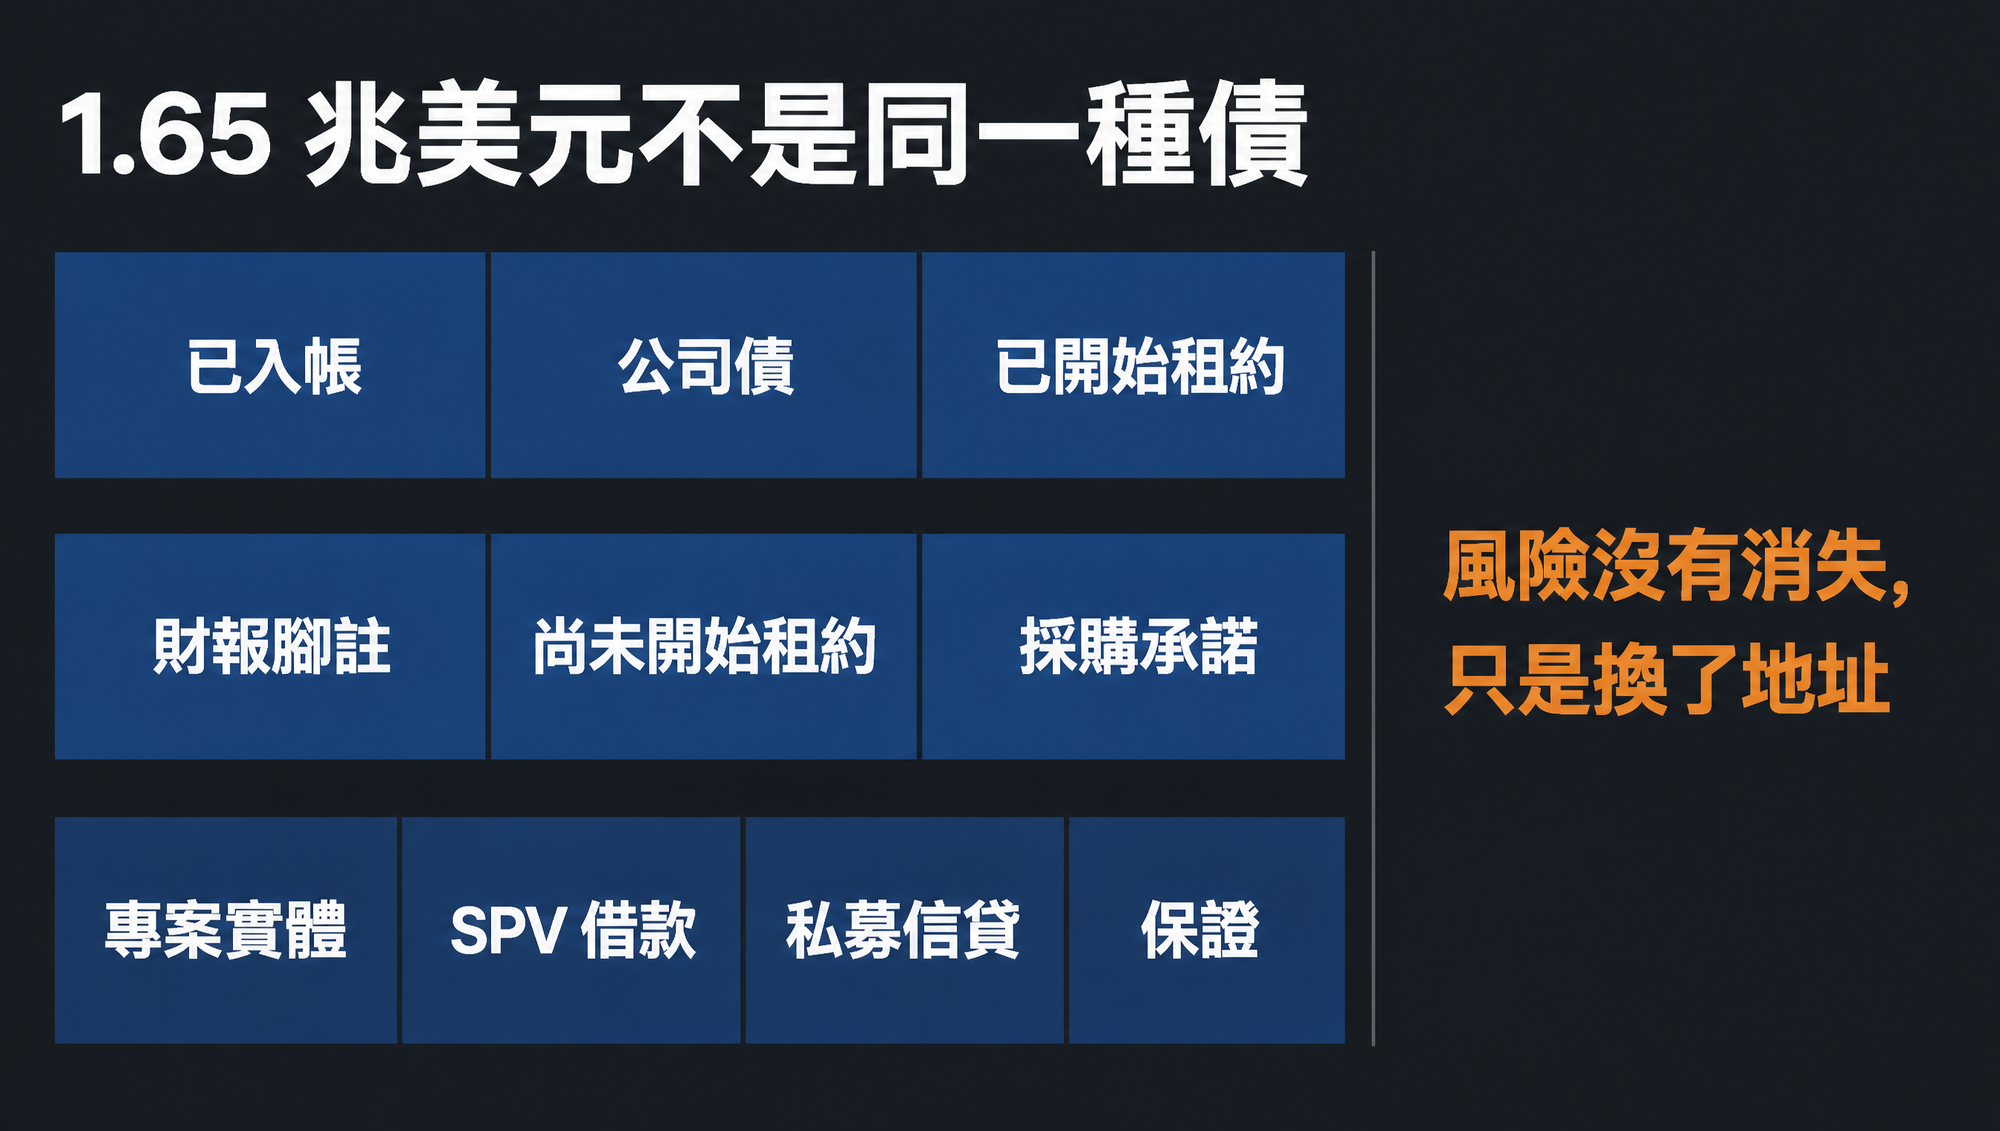
國際清算銀行把其中一類結構稱為「影子借貸」(shadow borrowing):債務留在合資企業或特殊目的實體,hyperscaler 則用長約、容量採購與保證支撐還款。風險沒有消失,只是換了地址。
先拆穿最吸睛、也最容易誤讀的 1.65 兆美元
2026 年 7 月,Nikkei Asia 檢視五家美國 hyperscaler 的財報與附註,估算其表外承諾已由四年前約 2,000 億美元,增至 1.65 兆美元。這個數字很快被轉述成「科技巨頭藏了 1.65 兆美元債務」。
但它和債券發行總額不同,也不等於下一季就要償還的銀行借款。它混合了不同性質與期限的付款義務,包括尚未啟租的資料中心租約、最低採購量、take-or-pay 合約、電力與設備承諾,以及由其他實體借款、但受 hyperscaler 長約或保證支撐的專案。
這些義務多半沒有「消失」。美國上市公司必須在 10-K、10-Q 的承諾與或有事項、租賃及風險因素中揭露。它們之所以不在主資產負債表上,通常是因為資產尚未交付、租期尚未開始,或會計準則認定公司目前沒有需要認列的負債。
依法放在腳註,不代表經濟上沒有風險。投資人若只看 debt、net cash 與自由現金流,就可能漏掉一批已簽約、但尚未進表的長期付款義務。
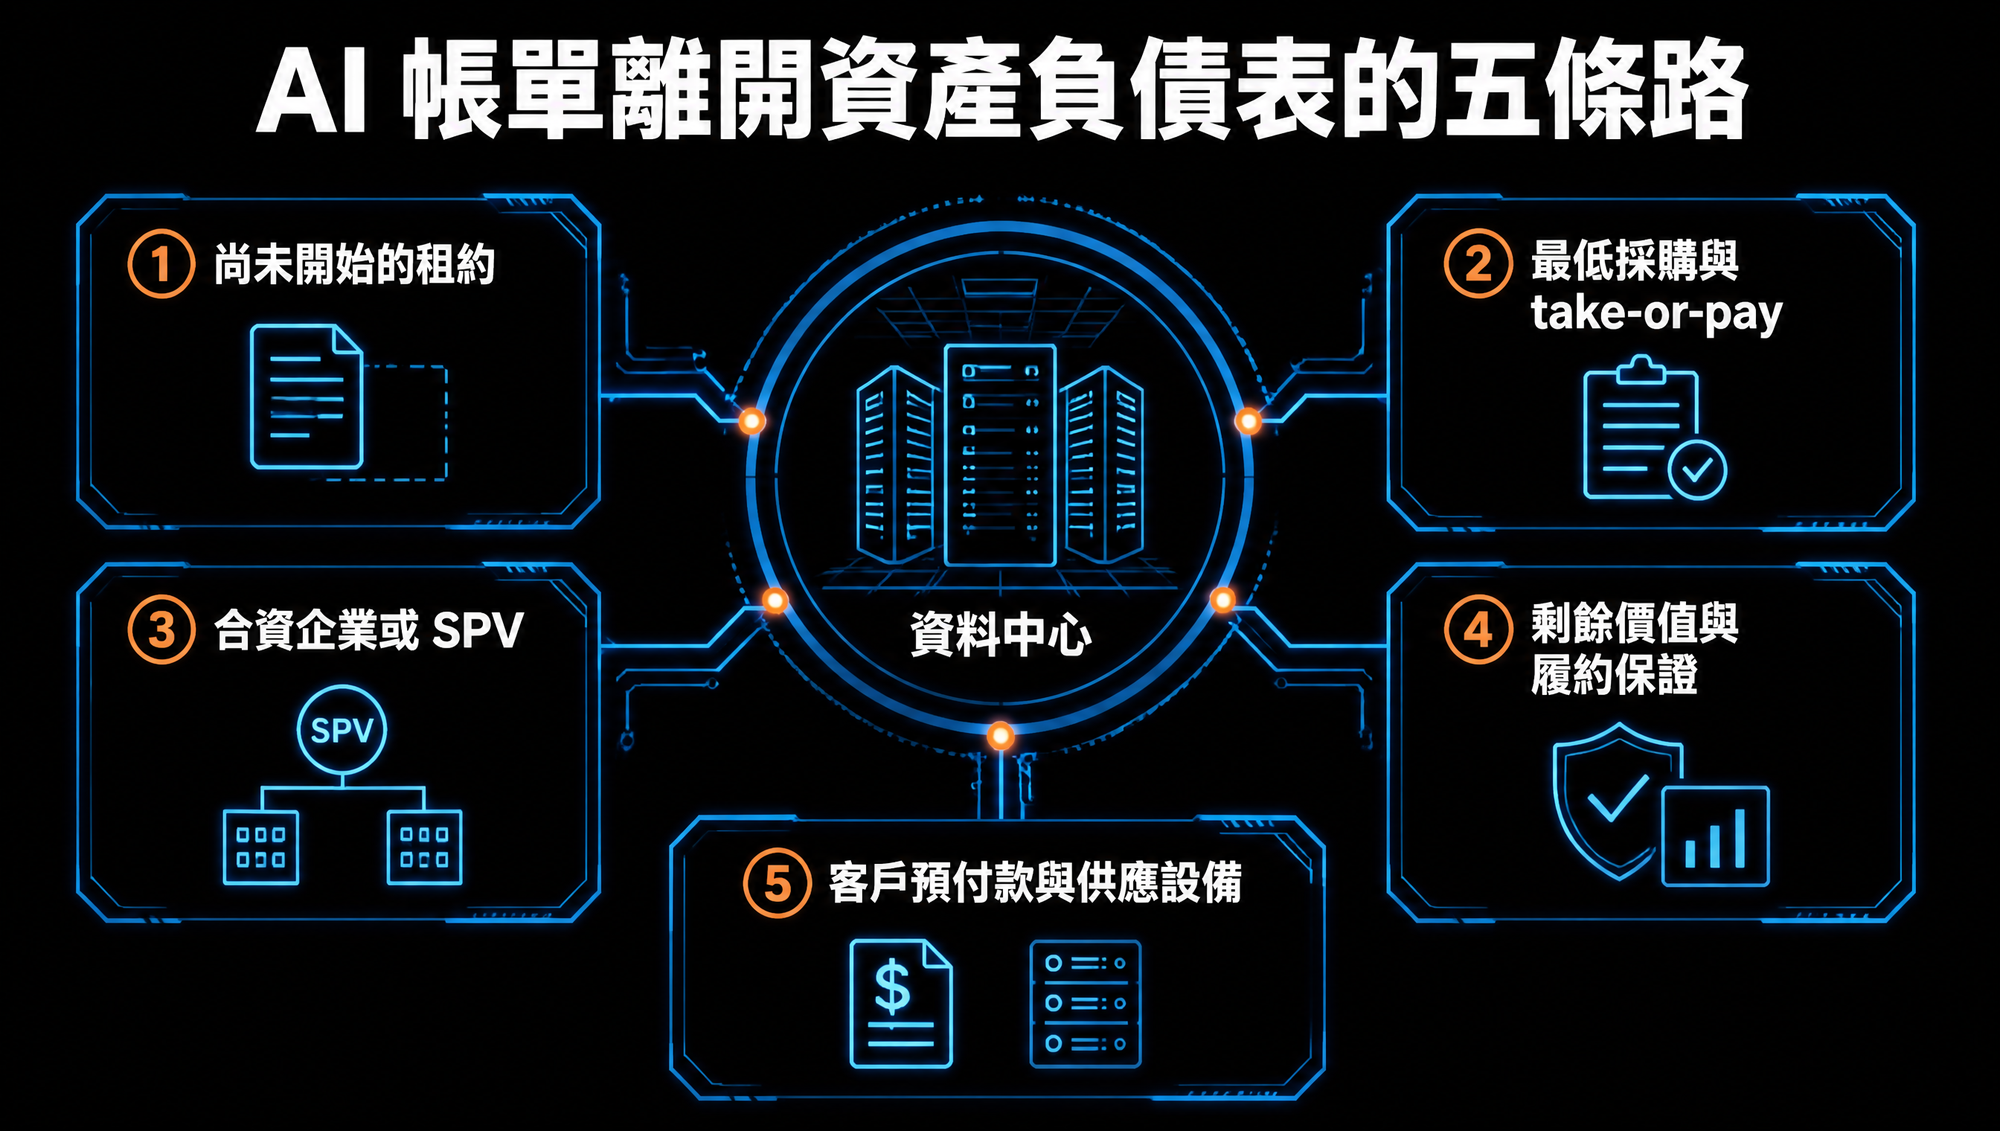
五種結構,讓 AI 帳單離開今天的資產負債表
| 結構 | 財報上看到什麼 | 經濟效果 | 主要風險 |
|---|---|---|---|
| 尚未開始的租約 | 在租賃附註揭露,啟租後才認列使用權資產與負債 | 把建置成本改成多年租金 | 容量尚未上線,付款承諾已鎖定 |
| 最低採購與 take-or-pay | 列在採購或契約承諾,不等同當期負債 | 供應商先擴產,hyperscaler 承諾買晶片、電力或容量 | 需求不足時仍可能必須付款 |
| 合資企業或 SPV | 專案實體持有土地與機房,並自行借款 | 母公司少付前期資本,改付租金或容量費 | 專案再融資與對手方風險移到表外 |
| 剩餘價值與履約保證 | 未達「很可能支付」門檻時,可能只在附註揭露 | 保證人替專案債提高信用、降低利率 | 終止租約、資產貶值或客戶違約時啟動 |
| 客戶預付款與供應設備 | 現金先進來,之後隨服務交付轉成營收 | 客戶替部分 GPU 與機房建置提供資金 | 形成長期履約義務,交付延誤就反噬現金流 |
這五種做法並非都叫「債」,也不必然有問題。資料中心壽命長、建置期久,讓資產、租約、客戶合約與融資期限互相配對,本來就是基礎設施金融的日常。問題出在規模、集中度與共同假設:所有結構都需要 AI 算力需求長期維持高成長。
財報腳註已經比「藏債」兩個字更驚人
最新申報文件足以證明,這不只是媒體創造的敘事。
Microsoft 截至 2026 年 6 月底列出的契約義務合計 7,438 億美元。其中包括 4,435 億美元租賃付款、1,941 億美元採購承諾,以及 346 億美元建設承諾。Microsoft 明確表示,採購承諾主要與資料中心有關,包含採購單與 take-or-pay 合約。
Meta 同期有 2,790 億美元尚未開始的資料中心、colocation 與網路基礎設施租約,另有 3,493 億美元不可取消的契約承諾。公司在 2026 年 7 月又簽下約 680 億美元資料中心租約。這些數字不能直接相加成「Meta 的債」,因為分類可能重疊、付款期也跨越數十年;它們仍顯示,未來現金流已背上龐大固定承諾。
Amazon 的 2026 年第二季 10-Q 列出 6,500 億美元契約承諾總額,包含債務本息、已開始與未開始的租約、採購及其他承諾。扣掉已入帳的義務後,尚未開始的租約仍有 1,372 億美元,不在資產負債表的無條件採購義務為 1,301 億美元。
Oracle 截至 2026 年 5 月底有 2,600 億美元尚未開始、主要與資料中心相關的租賃承諾。公司也揭露其中一項租約包含最高 33 億美元的出租人借款保證,期末後又新增 190 億美元雲端基礎設施採購承諾。
Alphabet 在 2025 年底已簽但尚未開始的資料中心租約付款為 585 億美元,另有一份預計按租賃處理的長期電力合約,未來付款可能達 99 億美元。
這些官方數字也說明,1.65 兆美元不能當成精確的「第二張資產負債表」。各公司定義不同,有些表格包含利息,有些使用未折現金額,有些承諾可能重疊;Nikkei 的加總比較像規模警報,不能直接塞進淨負債比。
「影子借貸」是一條新的信用鏈
國際清算銀行描述的典型結構,是由合資企業或 SPV 買下或興建資料中心。多個出資人投入股本,專案實體再向私募信貸與機構投資人借款。Hyperscaler 通常只持少數股權,卻承諾長期租用機房、購買容量,並可能提供保證。
Meta 的 Hyperion 專案就是具體案例。Blue Owl 管理的基金持有合資企業 80%,Meta 保留 20%;雙方預計按比例支應約 270 億美元開發成本。Meta 承租完工後的全部設施,並提供最初 16 年的剩餘價值保證。Blue Owl 的部分資金則來自向 PIMCO 等債券投資人發行的私募債。
Meta 沒有把整筆專案債直接放進自己的資產負債表,債權人押注的也不只是一棟機房。他們同時依賴 Meta 的租金、續租選擇與保證。這正是 BIS 所說的 shadow borrowing:法律借款人是專案實體,經濟信用卻部分來自 hyperscaler。
這種結構能把資金來源擴展到私募信貸、保險公司、退休基金與主權基金,也可能形成新的傳染路徑。銀行雖未必直接持有專案債,仍可能替私募基金提供融資額度。若專案再融資失敗、私募資金退潮或保證被啟動,壓力可以沿著不同市場回到銀行與科技公司。
現金流還沒崩,但舊有的資本配置模式已經結束
Epoch AI 將五家公司自 2023 年第二季到 2026 年第一季的現金資本支出與營業現金流做趨勢擬合。其模型顯示,資本支出年化成長約 70%,營業現金流約成長 23%,兩條趨勢線約在 2026 年第三季交會。
這是趨勢推估,不是五家公司已集體耗盡現金。2026 年第一季的實際合計營業現金流仍為 1,579 億美元,現金資本支出為 1,484 億美元,兩者已非常接近。公司也能調整建設節奏、發股、發債、出售資產或引入合作資本。
資本回饋縮水則是更早出現的訊號。Alphabet 與 Meta 在 2026 年第一季都沒有回購股票,Meta 第二季也維持零回購。Microsoft 同期仍向股東返還資金,但整個集團已把更多現金留給資料中心。
債券市場也在接手。BIS 統計五家 hyperscaler 的 2025 年公司債發行超過 1,000 億美元。Reuters 根據 LSEG 資料估算,Alphabet、Amazon、Meta 與 Oracle 在 2026 年截至 7 月 7 日已發行約 1,940 億美元債券。這是實際公司債,不能和 1.65 兆美元表外承諾混為一談。
1.5 兆美元融資缺口,才是資本市場真正要接的單
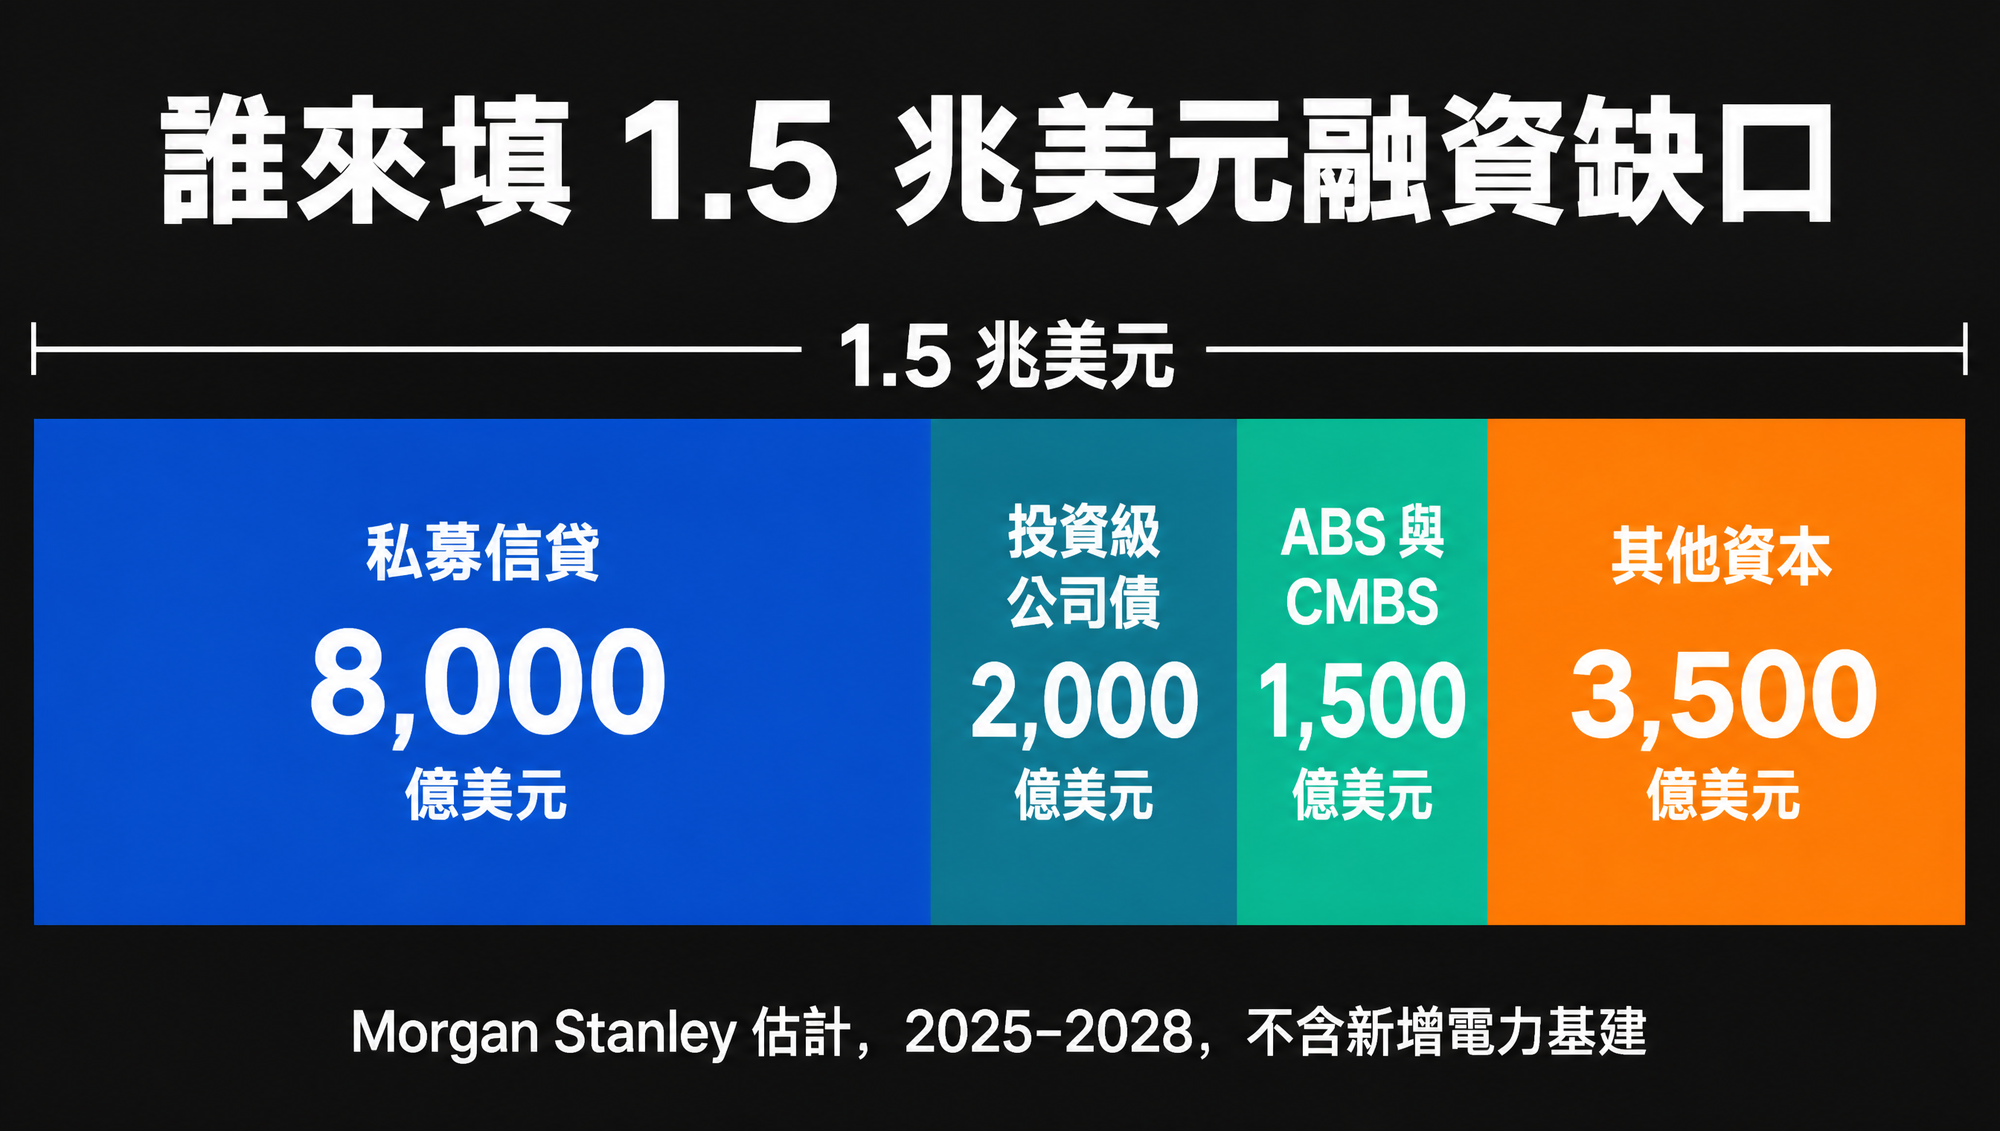
Morgan Stanley 估計,2025 至 2028 年全球資料中心與硬體支出約 2.9 兆美元,不含至少 3,000 億美元的新增電力基建。當中約 1.4 兆美元可由 hyperscaler 現金流支應,剩下 1.5 兆美元需要外部資本。
該機構預估,私募信貸可能承接約 8,000 億美元,投資級公司債約 2,000 億美元,ABS 與 CMBS 等證券化信用約 1,500 億美元,其餘 3,500 億美元來自股權、創投與主權資本等來源。
這組數字高度依賴需求、利率與資本配置假設,不是一定會成真的預言。它仍抓到一個結構性改變:過去二十年靠軟體毛利與自由現金流成長的科技巨頭,正在變成需要土地、電力、晶片、長約與再融資的重資產營運商。
這是 AI 版次貸危機嗎?相似處在傳染機制,不在借款人
現在直接宣告「AI 次貸已經形成」並不準確。2008 年危機的核心,是大量信用脆弱家庭的房貸,經過證券化進入高度槓桿的銀行與影子銀行體系。今天資料中心合約背後的主要承租人,多半仍是現金流強勁、具投資級評等的全球科技公司。
BIS 因此判斷,目前總體經濟與金融穩定風險看來仍屬溫和。Moody's 也指出,多數 hyperscaler 的信用指標依然很強。規模大,不等於即將違約。
相似處在另一層:風險被切成專案債、租約、容量合約、擔保與私募信貸,分散到不同投資人。每一份合約單看都有抵押品、長約或高評等對手方;若共同前提同時失效,市場才會發現原本看似分散的風險其實高度相關。
真正的壓力測試,在於需求能否趕在固定付款義務到期前,轉成足夠的收入與現金。模型效率提升、算力價格下跌、客戶集中、電力延誤或資本成本上升,都可能讓一座技術上有用的資料中心,成為財務上回收太慢的資產。
投資人應該看六個數字,而不是只盯 debt
- 現金資本支出占營業現金流。 接近或超過 100%,代表擴建開始依賴外部資金或犧牲其他資本配置。
- 尚未開始租約。 這是未來才會進表、但已簽約的固定付款。
- 不可取消採購與 take-or-pay。 它揭露晶片、電力與容量需求不如預期時的最低成本。
- SPV 保證與剩餘價值保證。 這些或有義務決定專案失敗後,多少風險會回到 hyperscaler。
- 短期到期與再融資需求。 長期資產若依靠較短資金,信用市場收緊會先於營運問題爆發。
- 已上線容量的利用率與收入。 承諾本身不可怕,無法變現才會出事。
AI 資料中心的財務風險不會只出現在一個負債科目。它散落在租賃附註、採購承諾、合資企業、保證與客戶合約裡。讀懂這些腳註,才看得到科技巨頭真正的 AI 帳單。
常見問題
五家科技巨頭真的藏了 1.65 兆美元債務嗎?
Nikkei 估算的是多種表外未來承諾,不等於 1.65 兆美元已發行債券或銀行借款。相關義務大多依法揭露在財報附註,但尚未符合進入主資產負債表的條件。
什麼是 shadow borrowing?
BIS 用這個詞描述經濟效果近似借款、法律債務卻主要留在合資企業或 SPV 的安排。Hyperscaler 透過長期租約、容量採購或保證支撐專案還款。
表外承諾是否代表公司做假帳?
不代表。尚未開始的租約與未交付採購合約依會計規則可以先在附註揭露。風險在於讀者若只看資產負債表,可能低估未來固定付款與或有義務。
AI 資料中心會引發像 2008 年的金融危機嗎?
目前證據不足以做這個結論。主要承租人信用較強,銀行直接曝險也受更多監管;但私募信貸、專案債與保證正在建立新的傳染路徑,仍需追蹤。
權威來源
- 國際清算銀行:AI 基礎設施的表內與表外借貸
- 國際清算銀行:從現金流轉向債務的 AI 融資
- Morgan Stanley:填補 1.5 兆美元資料中心融資缺口
- Epoch AI:Hyperscaler 資本支出與營業現金流
- Microsoft 2026 年 10-K
- Meta 2026 年第二季 10-Q
- Amazon 2026 年第二季 10-Q
- Oracle 2026 年 10-K
- Alphabet 2025 年 10-K
- Meta:與 Blue Owl 成立 Hyperion 資料中心合資企業
- Nikkei Asia:五家科技巨頭表外承諾估計達 1.65 兆美元
作者觀點
「藏債」是好標題,分析上卻不夠完整。這些公司把 AI 基建從今天的資本支出,轉成未來的租金、採購與保證。只要容量準時上線、利用率夠高,這是一種有效率的資本配置;若 AI 收入晚於付款義務成熟,乾淨的資產負債表也救不了現金流。