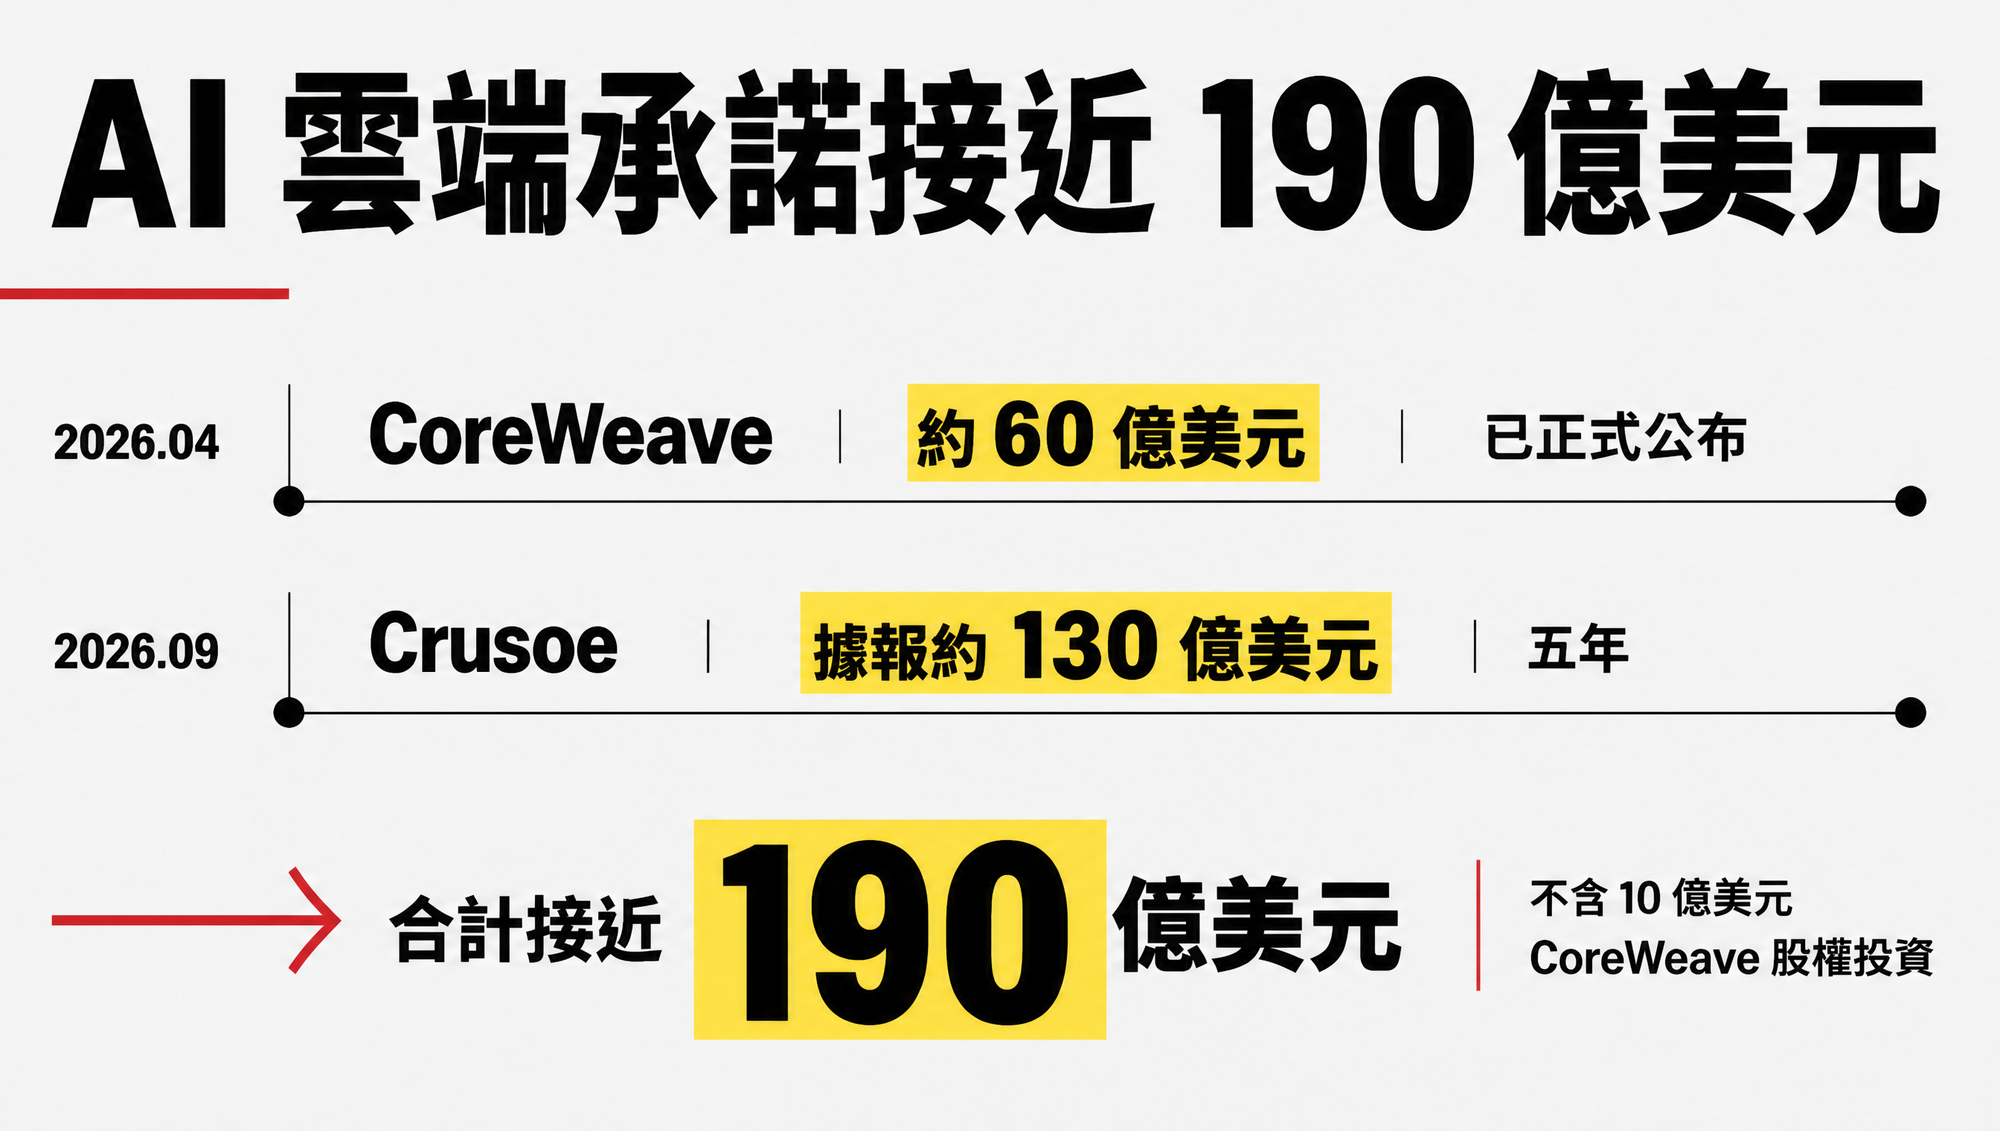
Jane Street AI 算力布局正在跨入新的資本規模:Bloomberg 於 2026 年 9 月 3 日據消息人士報導,這家量化交易公司與 Crusoe 簽下為期五年、約 130 億美元的雲端合約。 加上 Jane Street 今年 4 月正式公布的 60 億美元 CoreWeave 合約,其 AI 雲端承諾合計已接近 190 億美元;另有 10 億美元 CoreWeave 股權投資,不計入雲端合約金額。這組數字顯示算力競爭已跨出前沿模型公司,但仍不足以證明整個華爾街都會照著下注。
先別把 Jane Street 當成一般華爾街公司
Jane Street 對自己的描述很坦白:它「像是一間附設交易台的研究實驗室」。官方機器學習頁面指出,公司讓深度學習模型直接參與交易策略,使用數萬顆高階 GPU,管理超過 1 EB 的儲存空間,每日成交金額約 4,000 億美元。團隊研究大型語言模型、電腦視覺、強化學習,也自行開發訓練函式庫與 CUDA kernel。
這些數字把 130 億美元放回正確脈絡。這份採購遠超一般辦公軟體或員工用聊天機器人的範圍。Jane Street 要取得可以長時間訓練大型模型、測試交易策略,並把模型部署到高競爭環境的運算能力。
單憑這筆交易,還不能斷言華爾街已集體投入算力軍備競賽。Jane Street 是極少數已把 GPU、資料與自建研究工具放在核心生產流程的金融公司。其他銀行、券商或資產管理機構是否跟進,仍取決於資料優勢、人才密度、監管責任與能否把研究成果轉成可重複的交易收益。
第二張大型合約,透露的是供應策略
2026 年 4 月,Jane Street 與 CoreWeave 正式公布一筆約 60 億美元的長期 AI 雲端承諾,範圍包含 NVIDIA Vera Rubin 等次世代運算資源。Jane Street 同時以每股 109 美元認購 CoreWeave 約 10 億美元股權。CoreWeave 的監管文件還顯示,Jane Street 在 2025 年已向該公司支付約 1 億美元,2026 年第一季支付 2.206 億美元,代表雙方並非從零開始合作。
Crusoe 合約據報價值 130 億美元,但晶片數量與交付節奏尚未公開。目前能確定的訊號,是 Jane Street 願意同時向兩家新型 AI 雲端供應商鎖定長期容量。這可以降低單一供應商的集中風險,也讓公司在硬體世代切換、資料中心上線進度與區域電力條件之間保留調度空間。
| 公布/報導日期 | 買方與供應商 | 承諾金額與期間 | 目前可確認的意義 |
|---|---|---|---|
| 2026 年 4 月 15 日 | Jane Street × CoreWeave | 約 60 億美元,長期雲端合約 | 雙方正式公布;涵蓋次世代 AI 運算資源 |
| 2026 年 9 月 3 日 | Jane Street × Crusoe | 據報約 130 億美元,五年 | 平均每年約 26 億美元;雙方尚未公開確認細節 |
| 2026 年 4 月 9 日 | Meta × CoreWeave | 約 210 億美元,至 2032 年底 | 顯示單一大型 AI 雲端客戶合約可達相近量級 |
| 2026 年 9 月 3 日 | Figure × Nscale | 初始 35 億美元,多年期 | 非模型實驗室買家也在預約次世代 GPU 容量 |
表中的合約涵蓋不同晶片、上線時程、服務內容與付款條件,不能直接比較單位算力價格。算力要提前數年規劃,長約因此同時成為雲端業者的融資基礎,以及客戶保障容量的工具。
Crusoe 的估值,也押在長約能否變成現金流
Crusoe 最早的故事,是把油田原本燃燒掉的天然氣轉成模組化資料中心電力。公司 2025 年出售比特幣挖礦業務後,重心更明確地轉向 AI 基礎設施。其德州 Abilene 園區第一階段規模為 1.2 GW,規劃八棟資料中心;Crusoe 表示,每棟設計可容納最多 5 萬顆 NVIDIA GB200 NVL72 GPU。
資本市場已先替這條轉型路線定價。Crusoe 在 2025 年完成 13.75 億美元募資,估值超過 100 億美元。Bloomberg Law 在 2026 年 9 月 3 日引述知情人士指出,新一輪募資超過 30 億美元,投後估值約 300 億美元;Jane Street 合約據報也協助了這次募資。Crusoe 尚未公開證實交易與募資細節,因此這兩組數字都應視為可靠媒體報導,而不是公司已公告的財務承諾。
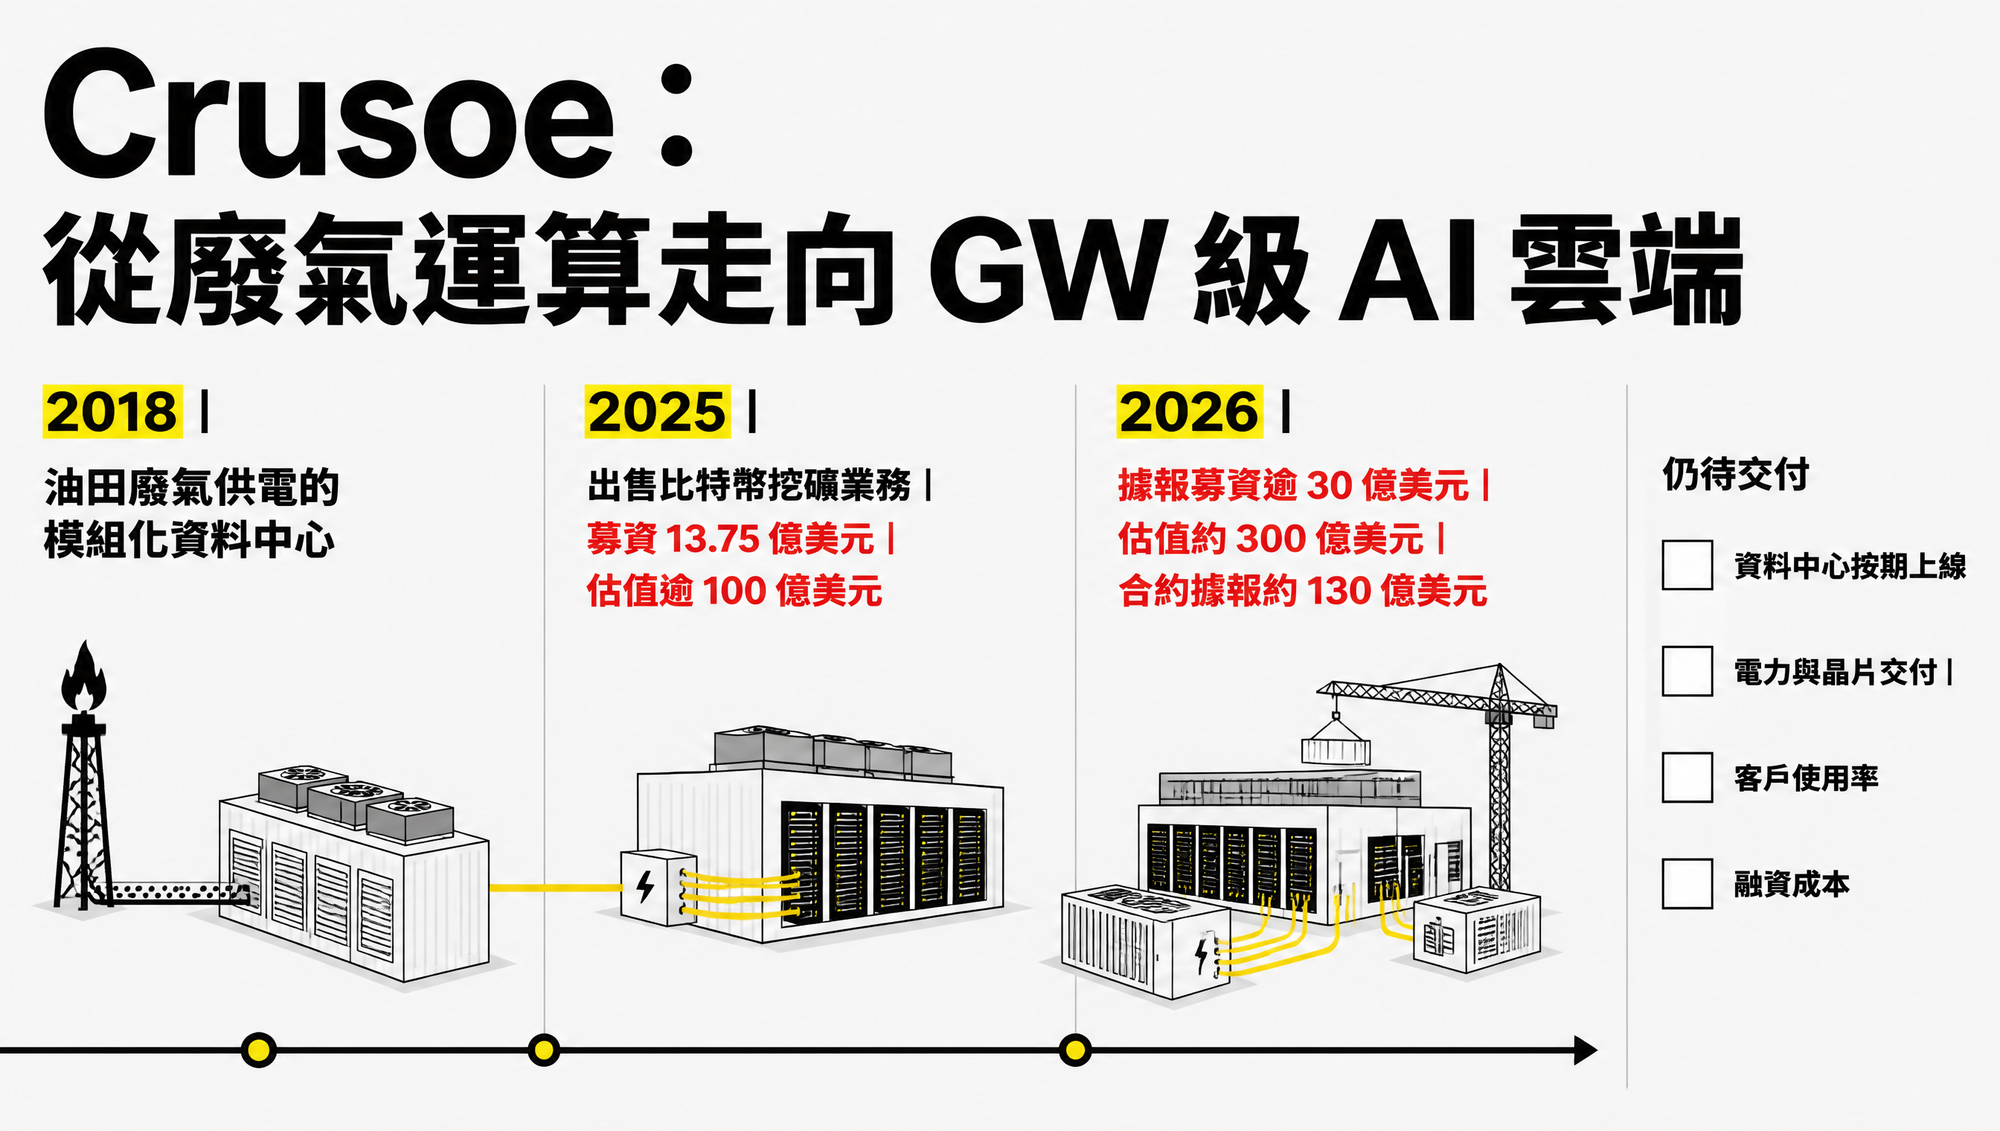
對 Crusoe 而言,大型客戶長約有雙重作用。它一方面證明新建資料中心有需求,另一方面也能讓投資人與債權人評估未來收入。但 130 億美元合約價值不等於立即入帳的營收,更不等於利潤。資料中心是否按期完工、電力與晶片能否交付、客戶實際使用率,以及建設融資成本,都會影響最終經濟效益。
算力不會自動變成 alpha
把 Crusoe 合約平均攤開,每年約 26 億美元。若用 Reuters 據文件與消息人士報導的 Jane Street 2025 年淨交易收入 396 億美元做粗略尺度比較,相當於約 6.6%。這不是成本率預測:合約付款節奏尚未公開,淨交易收入也不是可以直接對照的會計分母。它只能幫助我們理解,這筆承諾即使放在一家獲利能力極強的交易公司裡,仍是董事會層級的資本配置。
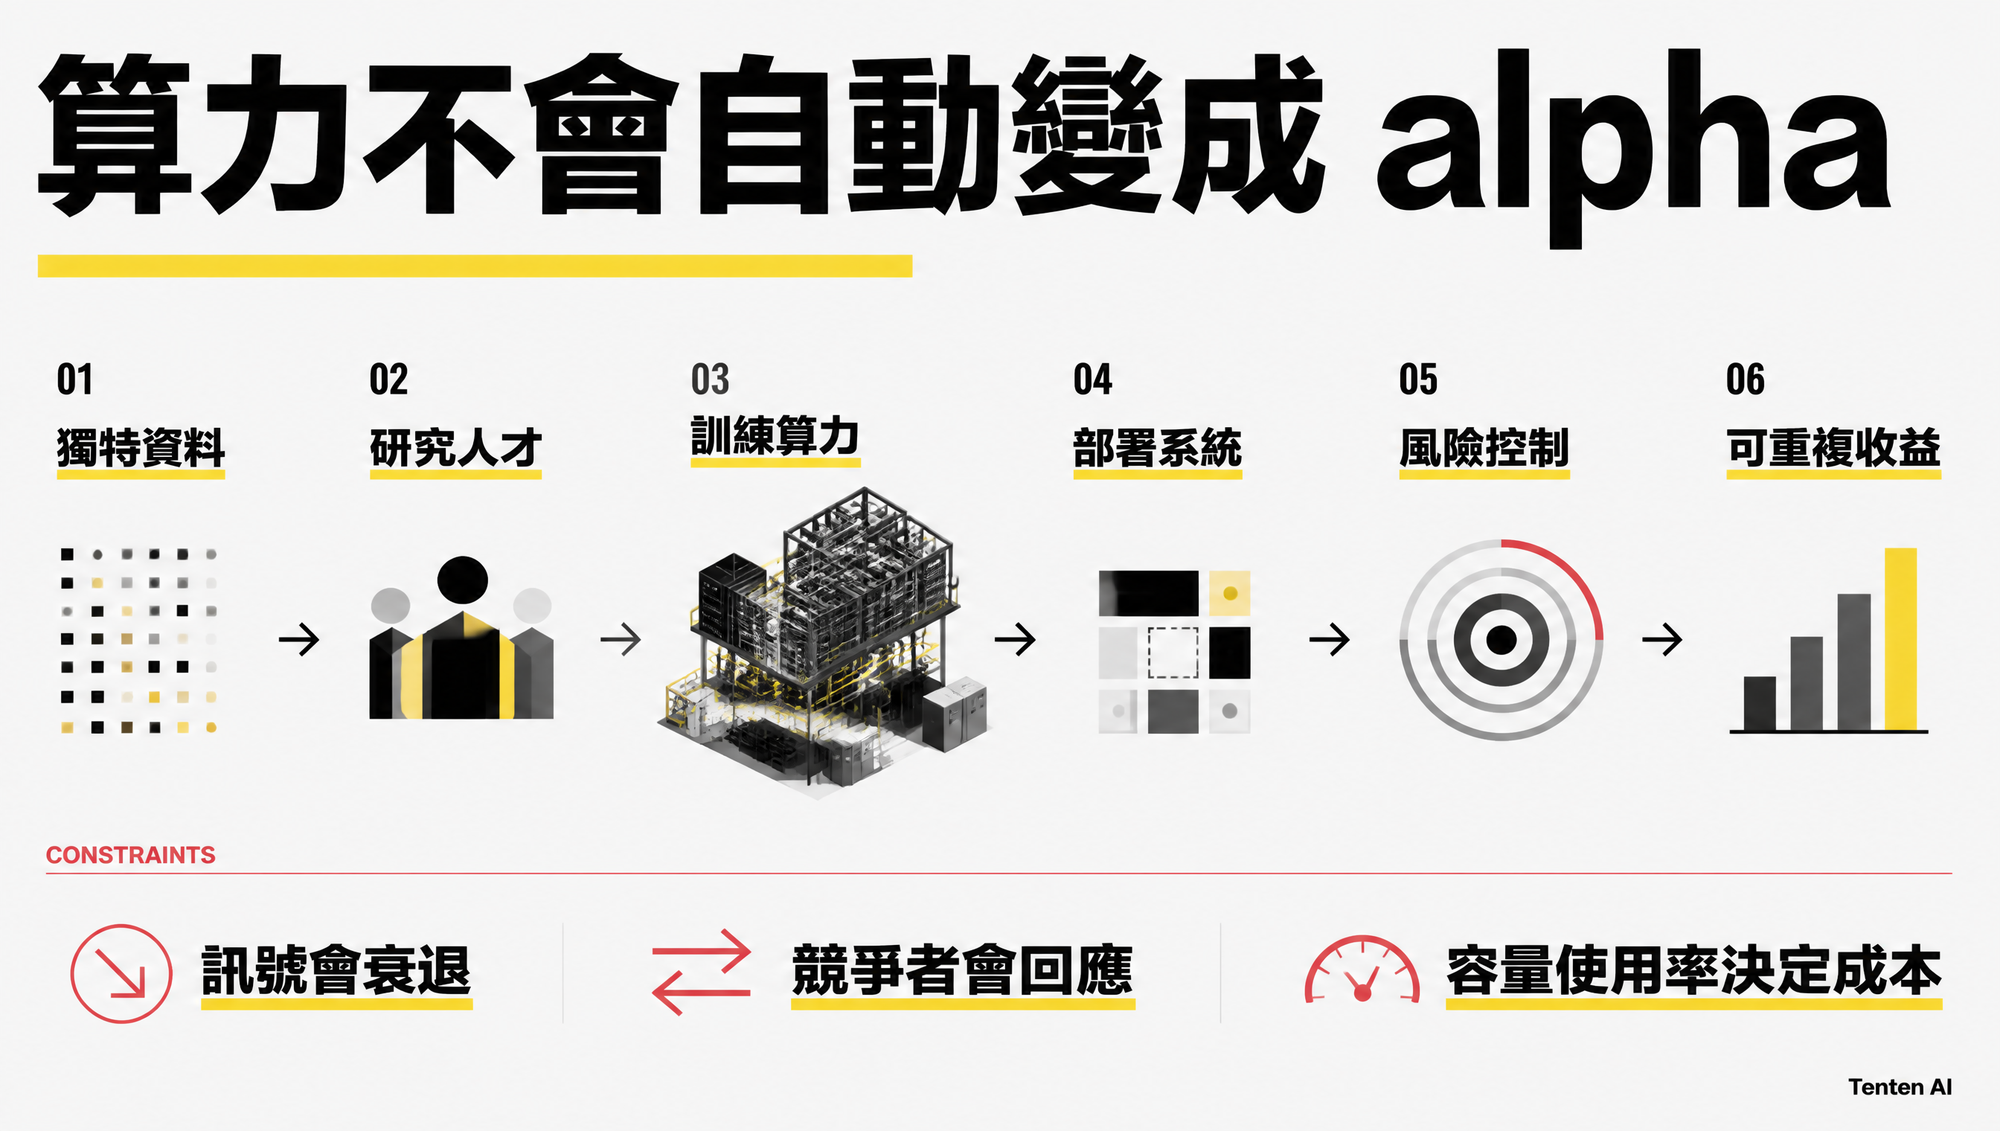
更多算力可以加快實驗、擴大模型與資料量,也能讓更多策略同時接受測試。但金融市場不是固定題庫。訊號會衰退,競爭者會回應,模型也會遇到市場結構改變。資料品質、推論延遲、風險控制、研究可重現性與容量使用率,可能比單純增加 GPU 數量更快成為瓶頸。
用 GPU 採購量直接預測贏家,證據還差得很遠。Jane Street 正把運算能力視為與人才、資料、交易系統同等重要的長期生產資本;Crusoe 則用大額合約證明自己能從能源與資料中心開發商,走向前沿 AI 雲端供應商。兩家公司都還要用實際交付證明這場下注。
三種決策者,各自要盯的風險
前沿模型公司不再是十億美元級算力長約的唯一買家。能把機器學習直接連到收入決策的量化交易、機器人與科學研發公司,也可能成為下一批大型客戶。AI 基礎設施供應商的銷售版圖會跟著擴大。
金融機構則要先回答更基本的問題:是否擁有足夠獨特的資料、研究人才與部署能力,讓新增算力帶來邊際價值。沒有這些條件,模仿 Jane Street 的採購規模只會先放大固定成本。
投資人評估 Crusoe、CoreWeave 等新型雲端業者時,也應把「合約總額」拆成上線時程、最低用量、資本支出、融資成本與客戶集中度。漂亮的訂單數字只回答需求存在,沒有回答這些需求能否以合理報酬交付。
常見問題
Jane Street 與 Crusoe 的 130 億美元合約已正式確認嗎?
尚未。Bloomberg 於 2026 年 9 月 3 日引述知情人士報導這筆五年期合約;Reuters 轉述時指出 Crusoe 當下未立即回應。文章因此全程保留「據報」限定。
Jane Street 到底承諾了多少 AI 雲端支出?
已正式公布的 CoreWeave 雲端合約約 60 億美元;若再加上據報的 Crusoe 合約約 130 億美元,合計接近 190 億美元。另有 10 億美元 CoreWeave 股權投資,性質不同,不列入雲端承諾總額。
這代表整個華爾街都會投入 AI 算力軍備競賽嗎?
目前不能這樣下結論。Jane Street 已擁有數萬顆 GPU、龐大資料與成熟機器學習研究團隊,是金融業中的明顯特例。這筆交易證明金融公司可以成為前沿算力的大買家,但不能證明同業具備相同條件或投資報酬。
Crusoe 為何能拿到這種規模的合約?
Crusoe 已從油田旁的模組化運算設施,擴張到 GW 級 AI 資料中心開發。大型園區、電力取得與液冷等工程能力,讓它有機會承接高密度運算需求;最終仍取決於建設、晶片與服務能否按期交付。
權威來源
- Reuters:Crusoe 據報與 Jane Street 簽訂 130 億美元 AI 雲端合約
- Jane Street:Machine Learning
- CoreWeave 向 SEC 提交的 Jane Street 合作公告
- CoreWeave 8-K:Jane Street 股權投資
- Bloomberg Law:Crusoe 據報募資逾 30 億美元、估值約 300 億美元
- Crusoe:出售比特幣挖礦業務並轉向 AI 基礎設施
- Crusoe:Abilene AI 資料中心園區擴至 1.2 GW
- Reuters:Jane Street 2025 年淨交易收入據報達 396 億美元
Author Insight
130 億美元很醒目,買方的身分更值得記住。當量化交易公司開始用前沿模型公司的方式預約多年算力,AI 基礎設施市場的客戶結構就變了。不過,Jane Street 的資料、人才與研究文化很難複製。把它當成所有金融機構的採購範本,會忽略算力投資最難的部分:組織能力。