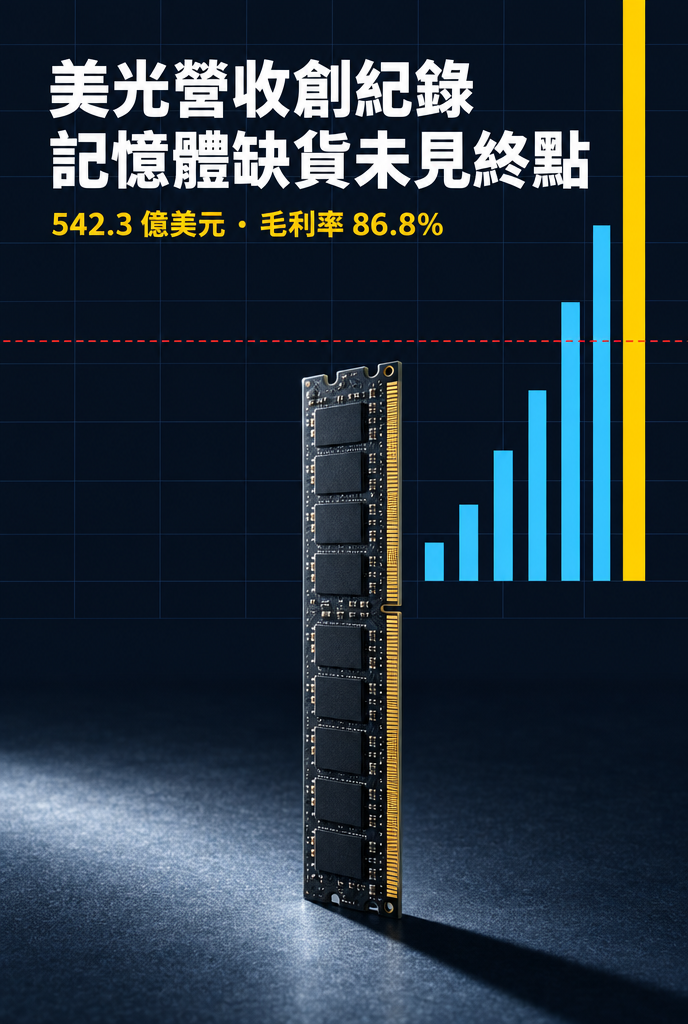
美光(Micron)2026 年 9 月 30 日公布 2026 財年第四季營收 542.3 億美元、毛利率 86.8%,並表示看不到記憶體供需何時恢復平衡。 營收與毛利率出自美光同日送交美國證管會的財報新聞稿,毛利率採 GAAP 口徑。看不到供需何時平衡這句話,出自同一天的法說會講稿,新聞稿裡沒有。該季結束於 2026 年 9 月 3 日,營收是去年同期 113.2 億美元的 4.8 倍。下一季財測再拉高到 615 億美元,上下 15 億美元。
美光的營收紀錄只回答了一半的問題。採購 AI 硬體的人要問的是另外兩件事:還要缺多久,缺貨期間誰拿得到貨。答案在法說會講稿的合約條款和蓋廠時間表裡。
毛利率 86.8% 靠的是漲價,出貨量只多了個位數
美光這一季賣出去的記憶體沒有多多少。依據是美光 2026 年 9 月 30 日的法說會講稿。DRAM(動態隨機存取記憶體,伺服器與個人電腦的主記憶體)營收 398 億美元,占總營收 73%,季增 27%。拆開來看,位元出貨量只成長中個位數百分比,平均售價漲了十幾個百分點的後段。NAND(快閃記憶體,固態硬碟的儲存媒介)更極端:營收 141 億美元,出貨量增加約 10%,價格漲了約 30%。
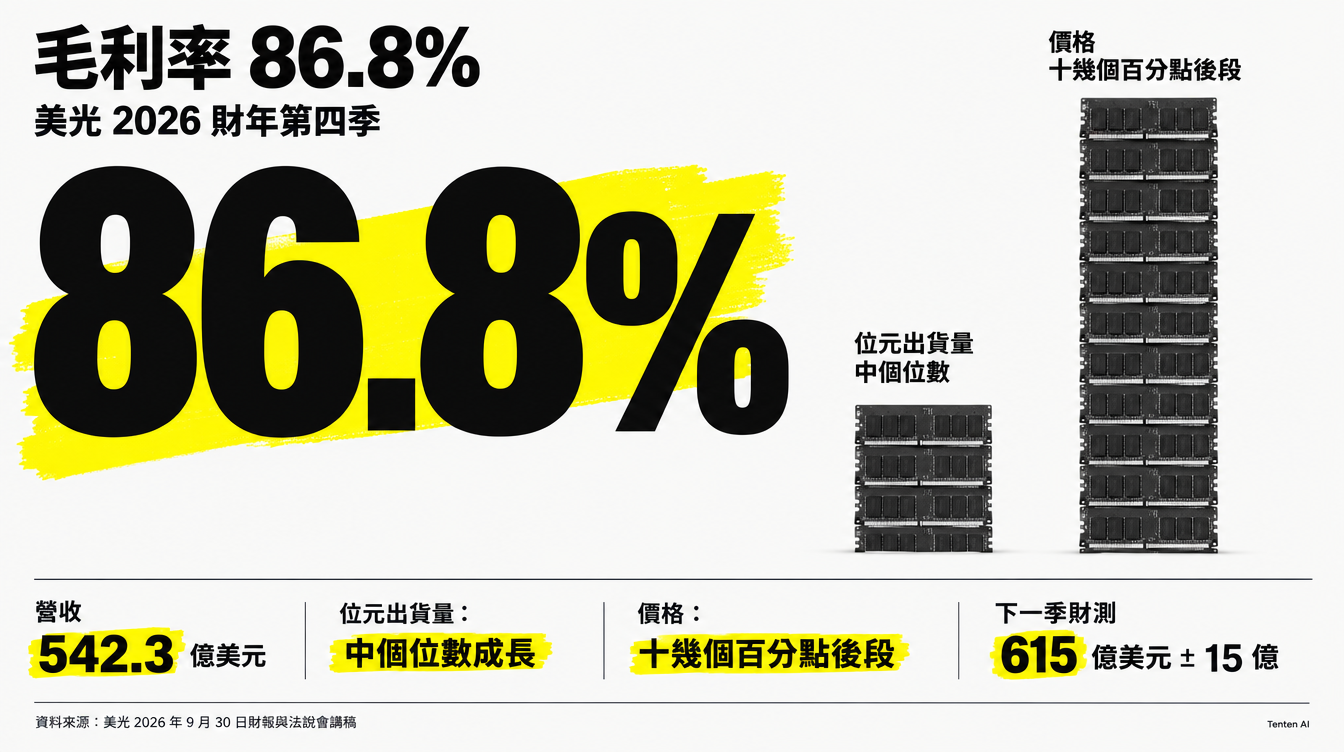
| 指標 | 2026 財年第四季 | 比較基準 |
|---|---|---|
| 營收 | 542.3 億美元 | 前一季 414.6 億美元,去年同期 113.2 億美元 |
| GAAP 毛利率 | 86.8% | 非 GAAP 口徑為 87.0% |
| GAAP 淨利 | 377.0 億美元 | 稀釋後每股 32.87 美元 |
| 營業現金流 | 439.7 億美元 | 同季資本支出 107.7 億美元 |
| 下一季營收財測 | 615 億美元 ± 15 億美元 | 中位數季增 13.4%(本文推算) |
財務長 Mark Murphy 在講稿裡說,非 GAAP 毛利率 87.0%,季增 210 個基點,主因是價格上漲。一家製造業公司的毛利率接近九成,我的解讀是,客戶此刻付錢買的是配額。全年看也一樣,美光 2026 財年營收 1,331.9 億美元,是前一年 373.8 億美元的 3.6 倍,產能卻沒有等比例增加。
26 份長約收了 320 億美元,三成五營收先被訂走
整份講稿對買方影響最大的是合約條款。美光把多年期供貨合約稱為策略客戶協議(Strategic Customer Agreements,SCA)。條款是照付不議(take-or-pay),客戶承諾的量不管用不用得完都要付錢。執行長 Sanjay Mehrotra 說,美光已簽下 26 份 SCA,估計占 2030 年以前營收的 35% 以上。
價格怎麼算,講稿交代得比多數報導清楚。這批合約營收有四分之三訂了定價框架,其中多數設有價格上下限;剩下四分之一隨市價定期議價。客戶為 26 份合約拿出的財務承諾已達 320 億美元,絕大部分是現金訂金,光是這一季美光就收進 123 億美元。Murphy 另外揭露,已有定價框架的合約,剩餘履約義務(RPO)約 1,500 億美元,而且是用承諾量乘上最低價算出來的。
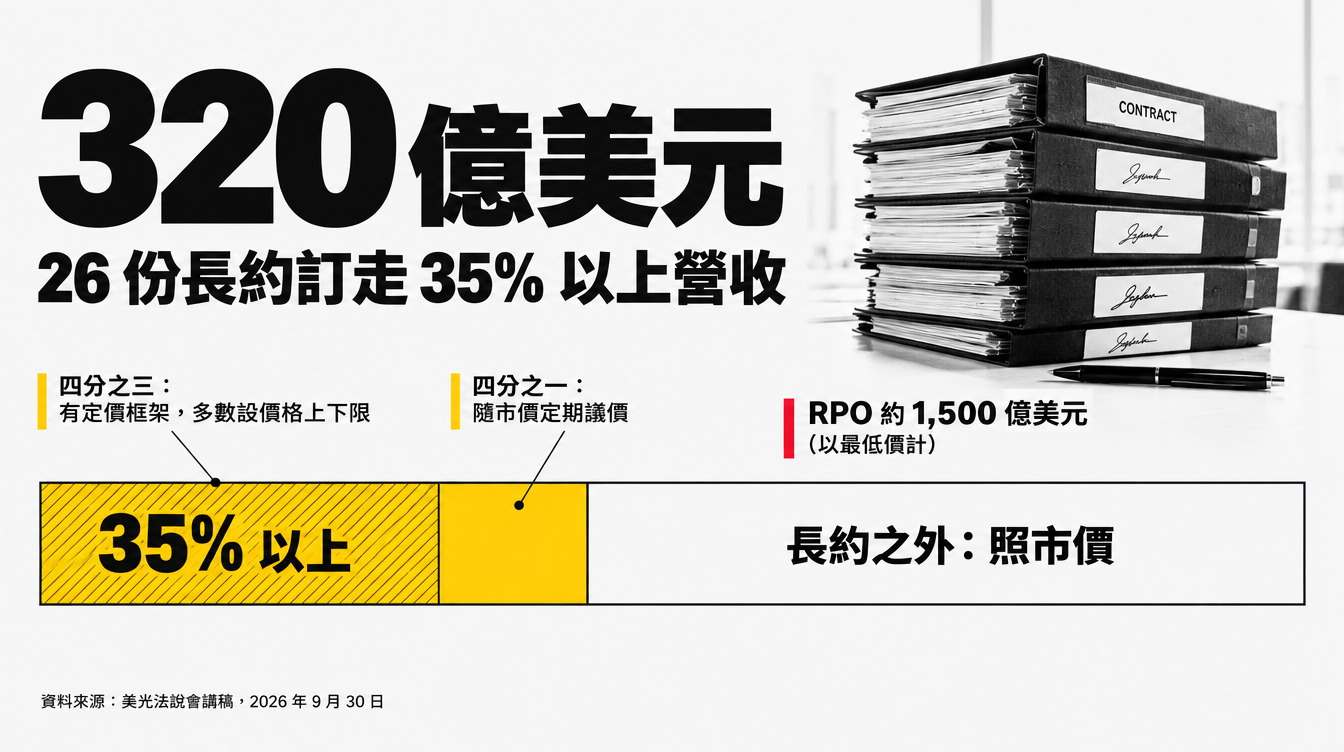
以下是本文推算。35% 乘以四分之三,代表美光到 2030 年至少 26% 的營收已有定價框架,其中多數設有價格上下限。講稿談 RPO 時補充,定價框架也可能是固定價格。反過來說,不到 65% 的營收落在長約之外,照當下市價成交。1,500 億美元的 RPO 相當於 2026 財年全年營收的 1.13 倍,而這還只是地板價。Murphy 的原話是,即使按合約下限價計算,毛利率仍會明顯高於過去任何一次景氣高點。
美光並非特例。SK 海力士在 2026 年 7 月 29 日的第二季財報說,已和大約 10 家客戶談定長期供貨協議,當季營業利益率 76%。三星記憶體事業部執行副總裁 Jaejune Kim 在 2026 年 7 月的法說會上表示,三星與客戶洽談多年期供貨時,會優先考慮能保證未來需求的客戶。這段話見於 The Register 2026 年 7 月 30 日的法說會報導。依 TrendForce 統計,三家在 2026 年第一季合計拿下全球 DRAM 營收的 89.7%,做法一致。
沒簽約的買家會怎樣,TrendForce(集邦科技,半導體市調機構)寫過。它在 2026 年 7 月 9 日的伺服器 DRAM 報告指出,幾家美國雲端業者簽了多年期協議,供應商不能對這些客戶任意調價。伺服器 DRAM 漲價的主要來源因此轉向沒有長約的客戶,以及長約之外的增量。
兩種買家的處境,本文依美光講稿與 TrendForce 報告整理如下:
| 項目 | 簽了美光 SCA 的客戶 | 沒有長約的買家 |
|---|---|---|
| 價格 | 合約營收四分之三有定價框架,多數設上下限;其餘四分之一隨市價定期議價 | 照市價成交;TrendForce 指出伺服器 DRAM 漲價的主要來源轉向這群客戶 |
| 供貨 | 照付不議的承諾量 | 美光沒有說明配貨方式 |
| 預付資金 | 26 份合約合計承諾 320 億美元,絕大部分是現金訂金 | 沒有訂金,也沒有承諾採購量 |
| 需求轉弱時 | 仍須按承諾量付款;訂金在合約後半段、達到最低採購量後返還 | 不受合約約束,可以少買 |
合約價漲幅從 93% 縮到 10%,價格還在往上疊
TrendForce 公布的一般型 DRAM 合約價季增幅度,從 2026 年第一季的 93%–98% 縮到第四季預測的 10%–15%。四季的數字如下:
| 季度 | 一般型 DRAM 合約價季增 | TrendForce 發布日 | 性質 |
|---|---|---|---|
| 2026 年第一季 | 93%–98% | 2026 年 6 月 1 日 | 事後統計 |
| 2026 年第二季 | 58%–63% | 2026 年 6 月 1 日 | 季內預估 |
| 2026 年第三季 | 13%–18% | 2026 年 7 月 3 日 | 季初預測 |
| 2026 年第四季 | 10%–15% | 2026 年 9 月 30 日 | 季前預測 |
第一、二季的數字來自 TrendForce 的第一季 DRAM 產業營收報告。第三季來自 2026 年 7 月 3 日的第三季價格預測。第四季來自 2026 年 9 月 30 日的第四季價格預測,同一份報告預估 NAND 合約價第四季再漲 15% 到 20%。
單看最後一列,會以為行情快到頂了。採購端付的是四季連乘後的價格。本文推算:若後三季都落在預測區間內,2026 年底的一般型 DRAM 合約價會是 2025 年底的 3.8 到 4.4 倍。要注意後三季是預估或預測值,實際成交可能有出入,這個倍數只能當量級參考。
美光自己的說法和 TrendForce 對得上。Murphy 預期 2027 財年每一季營收都會比前一季高,第一季是全年毛利率的低點,之後的價格漲勢會比較溫和。溫和的意思是漲得慢,離降價還很遠。
記憶體缺貨會到什麼時候:新廠時間表給了下限
美光執行長 Sanjay Mehrotra 沒有給記憶體缺貨的終點。他的說法是,2027 與 2028 年的供需會比 2026 年緊得多,就算把業界新增的無塵室計畫都算進去,仍然看不到供需何時回到平衡。他給了兩個數字:2027 與 2028 年,業界 DRAM 位元出貨量每年成長 20% 出頭,NAND 每年成長約 25%,兩種產品在這兩年都會供給受限。
講稿裡有一處對不上。第一頁寫的是 2027 與 2028「財年」會更緊,第五頁同一句話寫的是「曆年」。美光的財年在 9 月初結束,兩種寫法差了將近四個月;市場展望段落通篇用曆年,我採用第五頁的版本。
蓋廠進度可以當下限用。美光在講稿裡逐廠列了時間:
| 廠區 | 產品 | 美光預期的初期產出時間 |
|---|---|---|
| 新加坡 HBM 先進封裝廠 | HBM 封裝 | 2027 年初 |
| 美國愛達荷 ID1 | DRAM | 2027 年中 |
| 台灣銅鑼 | 未列產品別 | 2027 年中開始有規模出貨 |
| 日本 DRAM 擴建 | DRAM | 2028 年底 |
| 美國愛達荷 ID2 | DRAM | 2028 年底 |
| 新加坡 NAND 新廠 | NAND | 2028 年下半年 |
| 美國紐約第一座廠 | DRAM | 2030 年 |
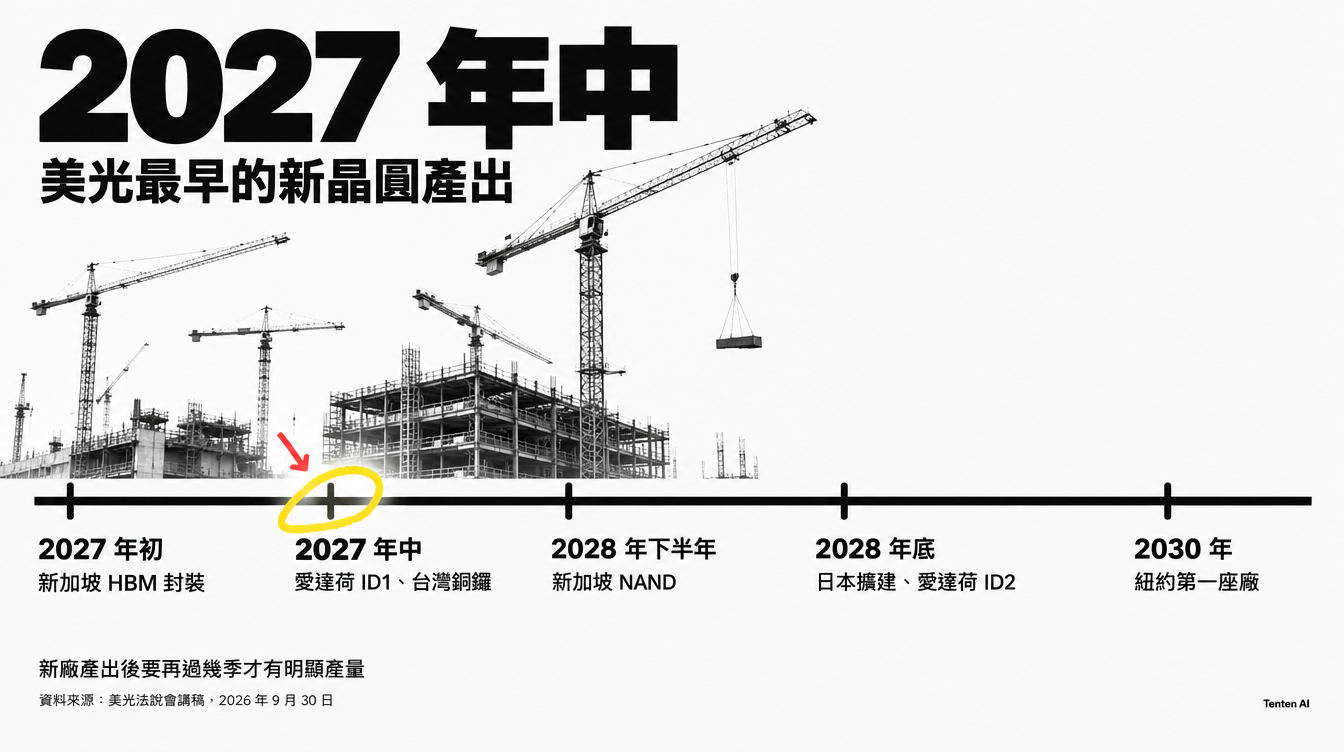
講稿還附了一句但書:新廠開始產出後,要再過幾季產量才會有感。照這個說法,2027 年中啟動的 ID1 和銅鑼,貢獻要到 2028 年才看得出來。美光這次調高 2027 財年資本支出,增加的部分多數用在廠房營建,目的是讓無塵室空間在 2028 年底以後提早到位。
對手的說法一致。Kim 在同一場三星法說會上說,2027 年的供給限制會比 2026 年更嚴重,短缺會持續到 2028 年。他的理由是,一座晶圓廠從動工到產出晶圓要三年以上。SK 海力士則預告龍仁一期無塵室 2027 年初啟用。三家公司說的是同一條時間線,我認為 2028 年底以前沒有理由預期價格回到 2025 年的水準。
台灣供應鏈:南亞科 8 月營收年增 560%,PC 品牌廠忙著備貨
台灣在這波缺貨裡站在兩邊。賣方這一側,美光的台灣產能是它 2027 年少數能新增的供給;本地 DRAM 廠也跟著吃到漲價。TrendForce 的第一季統計裡,南亞科 DRAM 營收 15.5 億美元,季增 60%,華邦電 5.68 億美元,季增 91.4%。南亞科 2026 年 8 月合併營收 446.9 億元新台幣,年增 560.85%,連九個月創新高。數字出自東森財經 2026 年 9 月 2 日的營收報導,報導引用的是公司公告。
買方這一側,成本和配額同時變差。TrendForce 在第四季預測裡寫到,PC 品牌廠預期 2027 年 DRAM 仍然吃緊,正在積極備貨;又因為更多產能轉去做伺服器產品,2027 年 PC 用 DRAM 的供給可能下滑。美光的數字指向同一個方向:行動與終端裝置事業部(MCBU)這一季營收成長 14%,靠的是價格,位元出貨量反而減少。美光還預期 2026 年 PC 和手機的整體出貨量都可能出現兩位數衰退。
小廠的處境更直接。路透 2026 年 9 月採訪荷蘭手機商 Fairphone,執行長 Raymond van Eck 說,記憶體已占一支約 400 美元手機物料成本的六成左右。他還說,拿不到配額就等於出局。這段訪談見於科技新報 2026 年 9 月 16 日的轉述報導。台灣的筆電與伺服器代工廠規模大得多,面對的卻是同一道題:料要先備,價格客戶未必肯全吞。這一點目前沒有公開數字可以量化,各家第四季財報才會看到毛利的變化。
沒有長約的 AI 硬體買家,預算要按漲價寫到 2028 年
美光的講稿沒有列出 26 份合約的客戶是誰,320 億美元的訂金規模已經說明了門檻。採購量談不到這種合約的企業,能做的是把時間和價格假設改掉。
價格假設方面,2027 年整年不宜編列記憶體降價。美光預告漲勢趨緩,TrendForce 第四季仍看漲 10% 到 15%,兩份預測裡都沒有降價。AI 伺服器的報價還多一層壓力,來自 HBM(高頻寬記憶體,AI 加速器搭配的堆疊式 DRAM)。美光說 2027 年的 HBM 位元供給絕大部分已經簽約,而且價格比 2026 年明顯調高。
時間假設方面,交期比單價更值得談。美光期末庫存天數 129 天,季增 9 天,公司解釋增加的部分包含製程節點停產前的預先備貨。美光同時說庫存和供給都極度吃緊,預期接下來幾季庫存天數會下降。我的推論是,原廠自己都喊吃緊,通路能多拿到的貨有限。2027 年要上線的機房,記憶體交期應該和 GPU 一樣提前排進時程。
美光還提到,2026 與 2027 年伺服器出貨量都會成長十幾個百分點的後段。每台伺服器搭載的記憶體容量仍在成長,速度卻略低於原先預期,美光說背景是供給吃緊。講稿沒有說明廠商怎麼調整。我的解讀是,部分機型的記憶體配置可能低於原先規劃,買方收貨時應核對規格和報價單是否一致。
常見問題
記憶體缺貨會到什麼時候?
美光在 2026 年 9 月 30 日的法說會講稿中表示,看不到記憶體供需何時回到平衡,並預期 2027 與 2028 年都會比 2026 年更緊。美光最早的新增產能是 2027 年中的愛達荷 ID1 廠與台灣銅鑼廠,而且新廠產出後還要幾季才會有明顯貢獻。三星記憶體主管 Jaejune Kim 在 2026 年 7 月也說短缺會持續到 2028 年。
DRAM 合約價 2026 年第四季還會漲嗎?
DRAM 合約價在 2026 年第四季預計繼續上漲。TrendForce 於 2026 年 9 月 30 日預測一般型 DRAM 季增 10% 到 15%,NAND 季增 15% 到 20%。這個漲幅低於第三季預測的 13% 到 18%,也遠低於第一季的 93% 到 98%。TrendForce 同時指出,部分供應商受長約定價機制限制,漲幅會落後市場平均。
美光的策略客戶協議(SCA)是什麼?
美光的策略客戶協議是多年期、照付不議的供貨合約,截至 2026 年 9 月 30 日共簽了 26 份,估計占美光 2030 年以前營收的 35% 以上。簽約客戶已承諾 320 億美元,絕大部分是現金訂金。這批合約營收有四分之三訂了定價框架,其中多數設有價格上下限。
沒簽長約的買家買記憶體會怎樣?
沒有長約的記憶體買家要承擔較多漲價。TrendForce 在 2026 年 7 月 9 日的報告指出,美國雲端業者簽了多年期協議後,伺服器 DRAM 漲價的主要來源轉向沒有長約的客戶。美光在 2026 年 9 月 30 日的講稿裡沒有說明未簽約客戶的配貨方式。
美光台灣銅鑼廠什麼時候開始出貨?
美光台灣銅鑼廠預計在 2027 年中開始有規模出貨,這是美光 2026 年 9 月 30 日法說會講稿的說法。講稿沒有列出銅鑼廠的產品別、產能或投資金額。美光另外提醒,新廠的產量要在開始產出後幾季才會變得明顯。
2027 年的 HBM 還買得到嗎?
美光 2027 年的 HBM 位元供給絕大部分已經簽約,價格比 2026 年明顯調高,美光沒有公布剩餘可售比例或漲幅數字。美光預期到 2028 年為止,業界 HBM 位元出貨量的成長都會快過一般型 DRAM。SK 海力士在 2026 年 7 月 29 日表示 HBM4 已於第二季開始量產出貨,同樣沒有公布 2027 年的可售餘量。
Author Insight
要在 2027 年底前上線的 AI 伺服器,我的建議是現在就把記憶體的供貨量和價格寫進採購合約,別等行情回頭。依據是美光自己的時間表:最早的新晶圓 2027 年中才產出,再過幾季才有量,多數新增無塵室要到 2028 年底以後。鎖約有代價。照付不議的條款把景氣風險移到買方身上,AI 需求若在 2028 年前轉弱,簽了約的客戶仍得按下限價付款,沒簽約的買家會先等到價格鬆動。能把上線日延到 2029 年的專案才有本錢賭這一點,而美光、三星、SK 海力士的揭露裡都沒有需求轉弱的跡象。這個判斷有兩個翻轉條件。一是 TrendForce 的一般型 DRAM 季度合約價預測連兩季轉為持平或下跌。二是美光的庫存天數沒有照公司預期下降,反而連兩季上升;這一季是 129 天,季增 9 天。兩者都沒出現之前,等待的成本高過鎖價的成本。
權威引用
- 美國證管會 EDGAR — Micron Technology 2026 財年第四季財報新聞稿(8-K Exhibit 99.1,2026 年 9 月 30 日)
- Micron — Fiscal Q4 2026 Earnings Call Prepared Remarks(2026 年 9 月 30 日)
- TrendForce — AI Server Demand Sustains Memory Contract Price Increases in 4Q26, While Consumer-Side Pressure Persists(2026 年 9 月 30 日)
- TrendForce — Long-Term Agreements Cap Price Increases; Server DRAM Contract Prices Expected to Rise 13-18% QoQ in 3Q26(2026 年 7 月 9 日)
- TrendForce — AI Server Demand Continues to Support Memory Prices in 3Q26(2026 年 7 月 3 日)
- TrendForce — Rapid Contract Price Surge Drives 1Q26 DRAM Industry Up 81% QoQ(2026 年 6 月 1 日)
- SK hynix — SK hynix Announces 2Q26 Financial Results(2026 年 7 月 29 日)
- The Register — Samsung warns memory crunch will last through 2028 as profit rises 19-fold(2026 年 7 月 30 日)
- 科技新報 — 記憶體短缺延燒至 2027 年!中小型手機、筆電業者改產品設計、搶貨(2026 年 9 月 16 日,轉述路透)
- 東森財經(Yahoo 奇摩股市)— 記憶體超猛!南亞科 8 月營收年增 560%(2026 年 9 月 2 日)
術語表
| 術語 | 本文用法 |
|---|---|
| DRAM | 動態隨機存取記憶體,伺服器、PC 與手機的主記憶體 |
| NAND | 快閃記憶體,固態硬碟與手機儲存的媒介 |
| HBM | 高頻寬記憶體(High Bandwidth Memory),AI 加速器搭配的堆疊式 DRAM |
| 一般型 DRAM | TrendForce 分類中 HBM 以外的 DRAM(conventional DRAM) |
| 合約價 | 原廠與大客戶按季議定的價格,有別於現貨價 |
| SCA | 策略客戶協議(Strategic Customer Agreement),美光的多年期照付不議供貨合約 |
| RPO | 剩餘履約義務(remaining performance obligations),已簽約但尚未認列的營收 |
| 位元出貨量 | 以記憶體容量計算的出貨量,排除價格因素 |
| 無塵室 | 晶圓廠內放置製程設備的潔淨空間,新增產能的前提 |