AI 資本支出正從算力往電力與實體世界移動,這是看 2026 年後 AI 基建投資的主線。 CNBC 在 2026 年 2 月 6 日整理,四大雲端公司今年的 AI 相關支出接近 7,000 億美元。Amazon 預計投入 2,000 億美元,Alphabet 最高 1,850 億美元。這筆錢還在算力,下一段的限制已經出現在電力設備上。
社群上流行一種三階段說法。2026 到 2027 年蓋算力,2028 到 2030 年搶電力與資源,2030 年以後輪到機器人和自駕這類實體 AI。我覺得這個框架好用,但年份只是假設。更可靠的做法,是看每個階段的瓶頸有沒有數據可以追蹤。
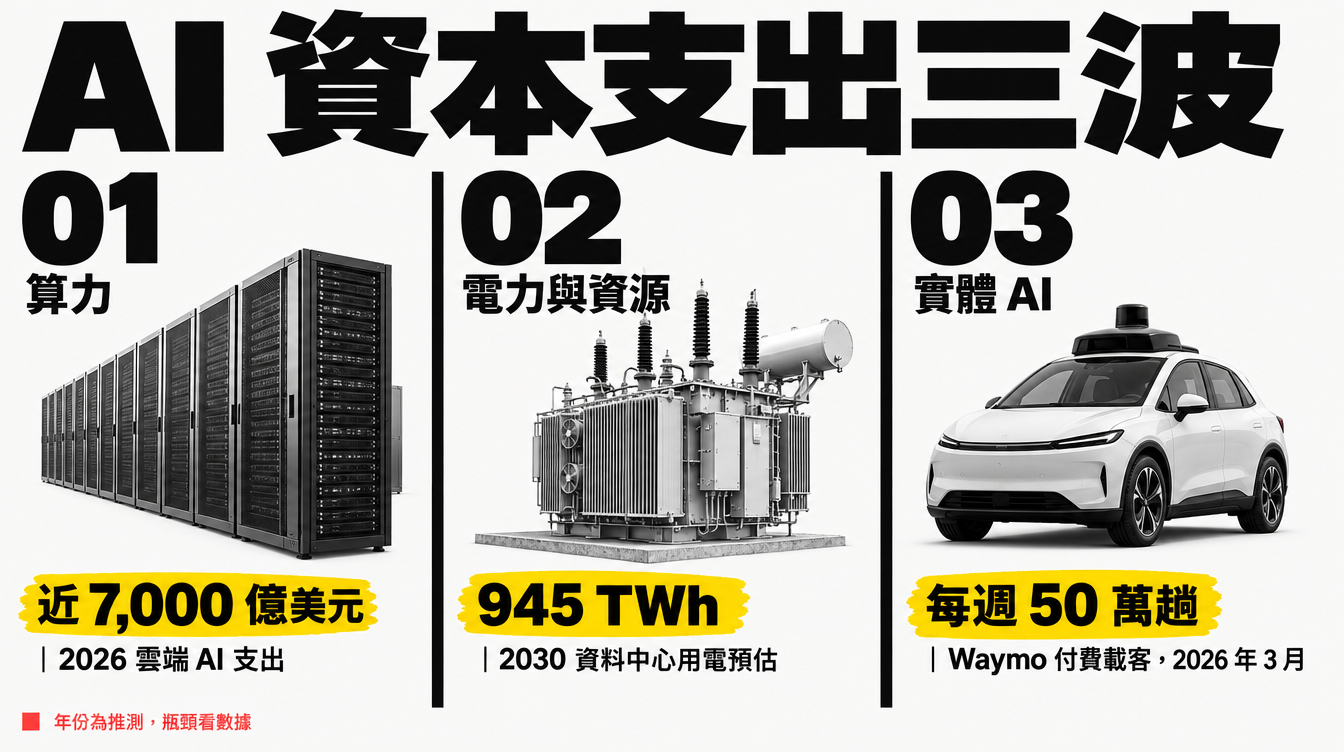
第一波:算力建設,錢已經在花
這一波最容易看見。模型變大、推論需求上升、AI 代理普及,雲端公司持續加碼資料中心。
GPU 只是其中一個環節。一座 AI 資料中心要運轉,還需要伺服器、網路交換器、光通訊模組、散熱、儲存、土地與施工。資本支出會沿著整條供應鏈擴散,受惠的不只晶片公司。
這一波的風險在時間差。機房與晶片要提前數年下單,需求卻按季變化。支出接近 7,000 億美元,代表市場已經高度押注,後進者能撿到的便宜越來越少。
第二波:電力,瓶頸已經浮現
資料中心上線之後,問題從晶片轉向電力。國際能源總署(IEA)在 2025 年 4 月發布《能源與 AI》報告。報告預估全球資料中心用電會從 2024 年的 415 TWh,增加到 2030 年的 945 TWh。這相當於每年成長約 15%。美國會是增幅最大的市場,用電增加最多 240 TWh,比 2024 年高出 130%。
電從哪裡來、接不接得上電網,都已經出現實際限制。
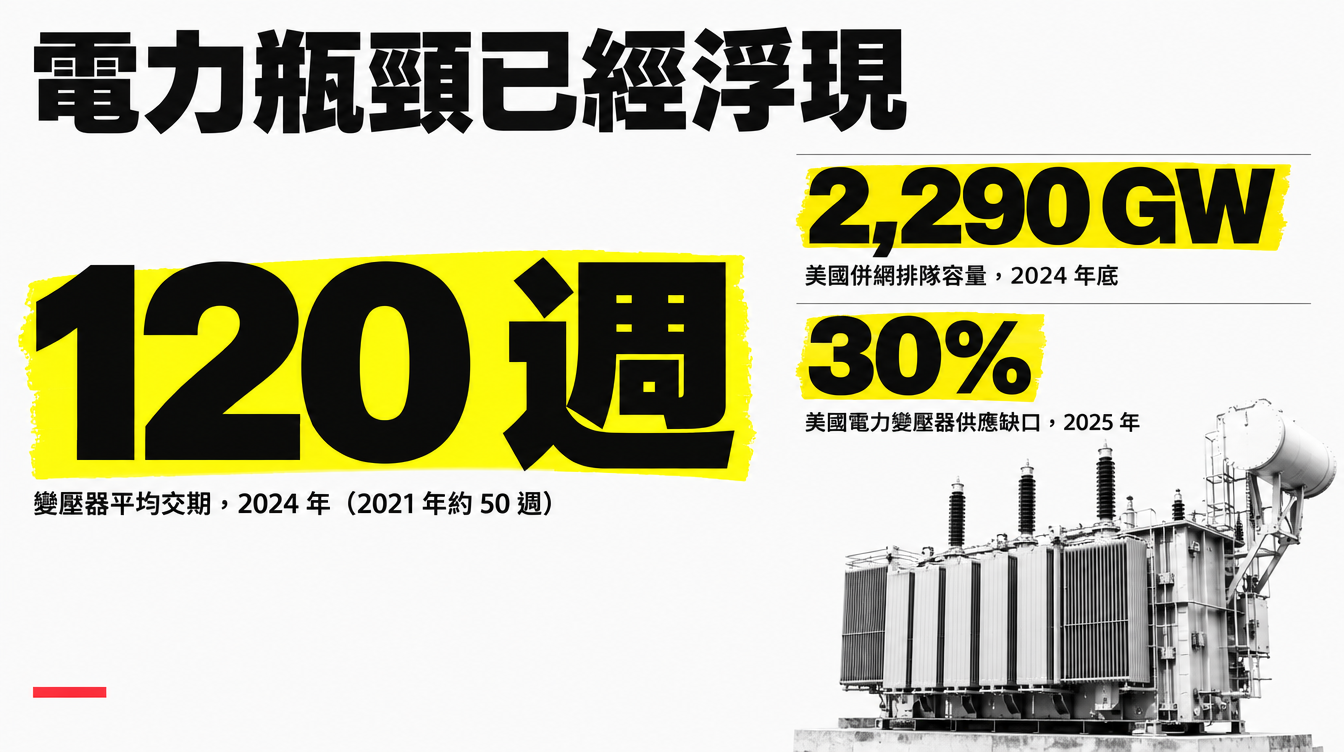
| 瓶頸 | 最新數據 | 來源 |
|---|---|---|
| 變壓器平均交期 | 2021 年約 50 週,2024 年約 120 週 | Wood Mackenzie,2024 年 4 月 |
| 大型變壓器交期 | 80 到 210 週 | Wood Mackenzie,2024 年 4 月 |
| 美國電力變壓器供應缺口 | 2025 年約 30% | Wood Mackenzie,2025 年 8 月 14 日 |
| 美國併網排隊容量 | 約 2,290 GW,將近現有電廠容量的兩倍 | 勞倫斯柏克萊國家實驗室,2024 年底資料 |
| 2000 到 2019 年申請併網的容量 | 只有 13% 真正商轉,77% 撤案 | 勞倫斯柏克萊國家實驗室 |
| 全球資料中心用電 | 2024 年 415 TWh,2030 年預估 945 TWh | IEA |
Wood Mackenzie 也指出,電力變壓器需求比 2019 年增加 116%,美國約八成供應仰賴進口。一台變壓器要等兩年多,資料中心就算買到晶片,也可能因為接不上電而延後啟用。
這一波會把 AI 投資從科技股往外擴散。範圍包括電網與電氣設備、燃氣與現場發電、儲能、核能,以及銅和關鍵礦產。AI 越成功,這些需求就越大。
第三波:實體 AI,先看已經在收費的服務
算力和電力就位之後,AI 才有條件大規模進入實體世界:開車、操作機器人、控制工廠、管理物流。
目前最能驗證的指標是自駕計程車。TechCrunch 在 2026 年 3 月 27 日報導,Waymo 每週提供 50 萬趟付費載客。2024 年 5 月,這個數字還只有約 5 萬趟。兩年內成長十倍,已經是看得見營收的業務。
人形機器人、無人機和工廠自動化,多數還在試產或早期部署階段。這一波的時間表最不確定,也最容易被過度想像。
三個年份表都只是假設
這個框架最大的盲點,是把三個階段想成接力賽。實際上,它們比較像同時進行、互相卡住。電力不夠,算力就蓋不起來;算力的建設速度,又決定電力需求何時真的出現。
還有兩個風險值得留意。第一是需求跟不上建設。資本支出提前數年下單,萬一 AI 應用的營收成長放慢,設備訂單可能被延後。第二是擁擠:當大家都知道下一站是電力,相關資產的價格可能已經反映了未來數年的成長。
我會把這個框架當成地圖,而不是時刻表。地圖告訴你資金可能往哪裡流,時刻表則需要用數據逐季校正。
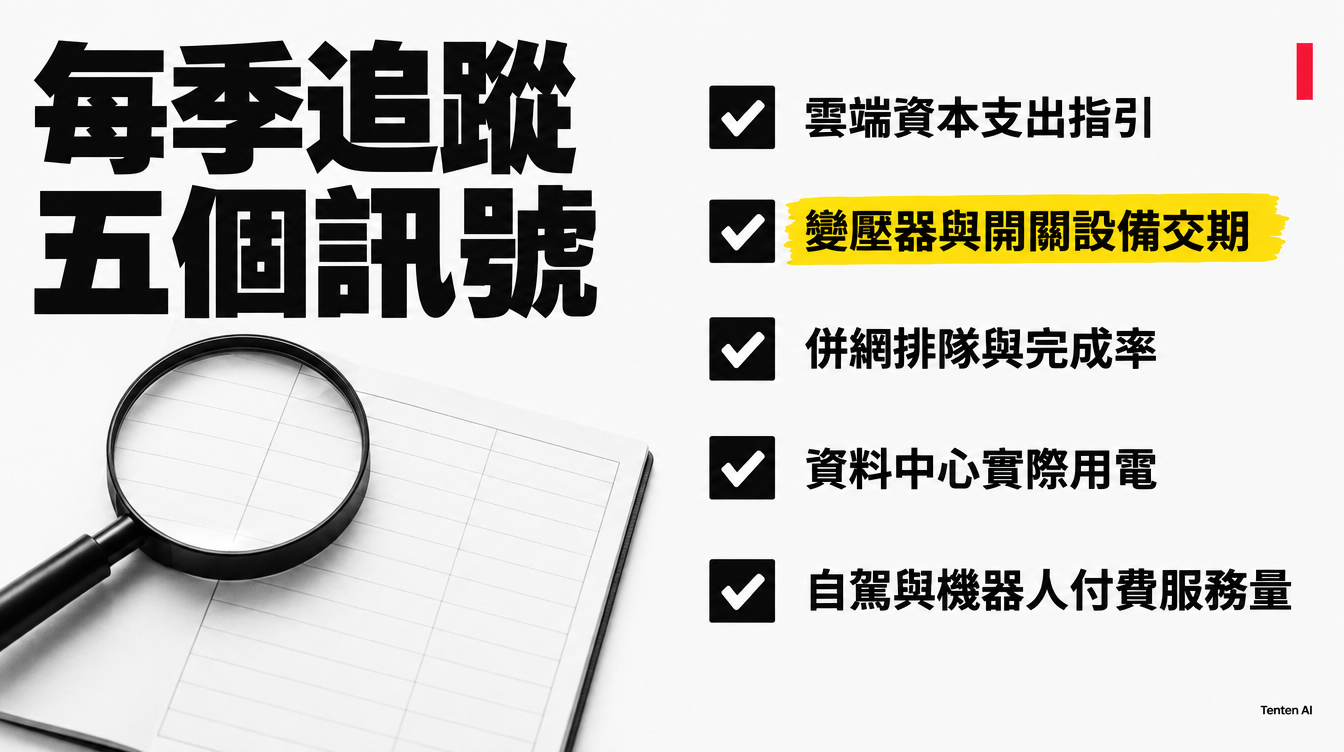
投資人與企業可以追蹤的訊號
| 訊號 | 看什麼 | 為什麼重要 |
|---|---|---|
| 雲端公司資本支出指引 | 每季是否上修或下修 | 第一波還在加速,還是開始放緩 |
| 變壓器與開關設備交期 | 是否從 2024 年平均 120 週繼續拉長 | 電力瓶頸是否惡化 |
| 併網排隊容量與完成率 | 新申請量與實際商轉比例 | 電網能否跟上資料中心需求 |
| 資料中心用電 | IEA、各國電網的實際數據 | 驗證第二波需求是否如預期 |
| 自駕與機器人付費服務量 | 每週付費趟數、實際部署台數 | 第三波是否從展示走向營收 |
對企業來說,規劃 AI 基建時,電力取得與設備交期要跟算力一起排進時程。變壓器的交期可能長達兩年以上。
常見問題
2026 年大型雲端公司的 AI 資本支出有多大?
CNBC 在 2026 年 2 月 6 日整理了四家公司的支出。Amazon、Alphabet、Meta 與 Microsoft 今年的 AI 相關支出合計接近 7,000 億美元。其中 Amazon 預計 2,000 億美元,Alphabet 最高 1,850 億美元。之後各家財報又陸續調整指引。
為什麼說 AI 的下一個瓶頸是電力?
IEA 預估全球資料中心用電會從 2024 年的 415 TWh 增加到 2030 年的 945 TWh。Wood Mackenzie 統計,變壓器平均交期在 2024 年已達約 120 週。勞倫斯柏克萊國家實驗室的資料顯示,美國併網排隊容量約 2,290 GW。晶片買得到,電不一定接得上。
實體 AI 現在有哪些已經在賺錢的例子?
自駕計程車是目前最清楚的例子。Waymo 在 2026 年 3 月每週提供 50 萬趟付費載客,兩年內成長約十倍。人形機器人與無人機多數仍在早期部署階段。
三階段的年份可信嗎?
年份只是推測。三個階段比較像同時進行、互相牽制,電力不足會拖慢算力建設。比較可靠的做法,是逐季追蹤資本支出指引、設備交期、併網排隊與付費服務量。
權威引用
- CNBC:Tech AI spending approaches $700 billion in 2026, cash taking big hit,2026 年 2 月 6 日
- IEA:Energy and AI,Energy demand from AI,2025 年 4 月
- Wood Mackenzie:Supply shortages and an inflexible market give rise to high power transformer lead times,2024 年 4 月 2 日
- Wood Mackenzie:Power transformers and distribution transformers will face supply deficits of 30% and 10% in 2025,2025 年 8 月 14 日
- Lawrence Berkeley National Laboratory:Queued Up: 2025 Edition
- TechCrunch:Waymo's skyrocketing ridership in one chart,2026 年 3 月 27 日
Author Insight
我看 AI 基建,會先找最慢到貨的那個零件。晶片的新聞最多,但決定資料中心何時能開機的,常常是一台要等兩年的變壓器。資金會往瓶頸移動,所以與其猜哪一檔是下一個熱門股,不如每季看一次交期和排隊數據。本文不構成投資建議。
術語表
| 術語 | 本文用法 |
|---|---|
| 資本支出 | 企業購置資料中心、設備與土地等長期資產的支出 |
| 併網排隊 | 發電或儲能專案申請接入輸電網、等待審查的清單 |
| 實體 AI | 在實體世界執行任務的 AI,例如自駕車與機器人 |
| TWh | 兆瓦時,衡量大規模用電量的單位 |